















Guía de supervivencia para comerciantes ante las devoluciones de Mastercard (2026)

Contracargos?
Ya no es problema tuyo.
Recupera cuatro veces más Contracargos y prevención , hasta un 90 % de las entradas, gracias a IA y a una red global de 20 000 comercios.


 Más de 600 opiniones


En resumen:
- Timelines: You have 45 days to respond to a Mastercard chargeback (15 more than Visa gives you), while cardholders get up to 120 days to file in the first place; miss your window and the case decides against you automatically.
- Process: First Chargeback → Second Presentment → Pre-Arbitration (30 days to challenge or you lose automatically) → Arbitration → Appeal.
- Cost and compliance: The average chargeback costs $128 all-in (Mastercard, 2026). ECM starts at 100+ chargebacks and a 1.5% ratio, with fines escalating past $100,000 a month.
- Win more: Reason-code-specific evidence plus automated chargeback protection lifts win rates from the 8-20% manual average toward 80%.
A Mastercard chargeback is a forced payment reversal: the cardholder's issuing bank pulls the transaction amount back from your acquirer after the customer disputes a charge. Cardholders get up to 120 days to file (90 for some categories), you get 45 days to respond with reason-code-specific evidence, and every case follows the same cycle: First Chargeback, Second Presentment, Pre-Arbitration, Arbitration, and Appeal. Stay under Mastercard's Excessive Chargeback thresholds (100+ monthly disputes at a 1.5% ratio) to avoid fines, and automate evidence to push win rates from the 8-20% manual average toward 80%.
Un solo clic. Eso es todo lo que necesita un cliente para rechazar un pago. Y para que tu empresa pierda ingresos, a menudo por un importe superior al de la transacción original.
Mastercard and Datos Insights project 286 million chargebacks globally in 2026, climbing 37% to 359 million a year by 2029. Understanding Mastercard's dispute process is critical for business survival.
Esta guía se basa en las lecciones aprendidas tras haber ayudado a más de 20 000 comerciantes a impugnar con éxito Contracargos y a ganar Contracargos. Desentraña las normas de Mastercard sobre devoluciones, los códigos de motivo, los plazos y las estrategias de recuperación. Al finalizarla, habrás aprendido:
- ¿Por qué Contracargos subiendo Contracargos ?
- El proceso de devolución de cargos de Mastercard en cuatro pasos, explicado de forma sencilla
- Estrategias de prevención específicas para cada sector con el fin de reducir la « disputas » entre un 60 % y un 80 %
- Estrategias basadas en datos para ganar Contracargos de Mastercard
- How Mastercard's rules differ from Visa's, plus the network-only tools (Ethoca Alerts, First-Party Trust) that stop disputes before they post
- Planes de implementación prácticos para empresas de todos los tamaños
Resumen del plazo de las devoluciones de Mastercard
| Fase | Issuer / Cardholder Deadline | Respuesta del comerciante | Key Fee |
|---|---|---|---|
| First Chargeback | Cardholder: 120 days (90 for some categories) | 45 days to represent | Acquirer $15–25 |
| Pre-Arbitration (2nd chargeback) | Issuer: 45 days to file | 30 days to challenge | $15 filing |
| Arbitraje | Issuer escalates to Mastercard DRM | 15 days to respond | $150 filing + $250 admin |
| Recurso | 45 days from ruling | Written appeal with new evidence | $500 |
Comprender el panorama de las devoluciones de Mastercard
Las devoluciones de Mastercard ( Contracargos ) se producen cuando un cliente solicita a la entidad emisora de su tarjeta o a su banco la anulación de una transacción ya realizada ( disputas ), lo que da lugar a la devolución de los fondos. Este proceso es similar en todas las redes de tarjetas.
Mastercard promociona su sistema de devoluciones como una forma de generar confianza y seguridad entre los consumidores. Sin embargo, esa red de seguridad suele suponer una carga financiera y operativa para comerciantes como usted.
Por qué Contracargos aumentando Contracargos de Mastercard: la realidad actual
El gigante de las redes de tarjetas gestiona las transacciones de más de 3.16 mil millones de titulares de tarjetas, tanto particulares como empresas. Dentro de este ecosistema, Contracargos de Mastercard Contracargos un reto cada vez mayor, impulsado por cuatro factores clave.
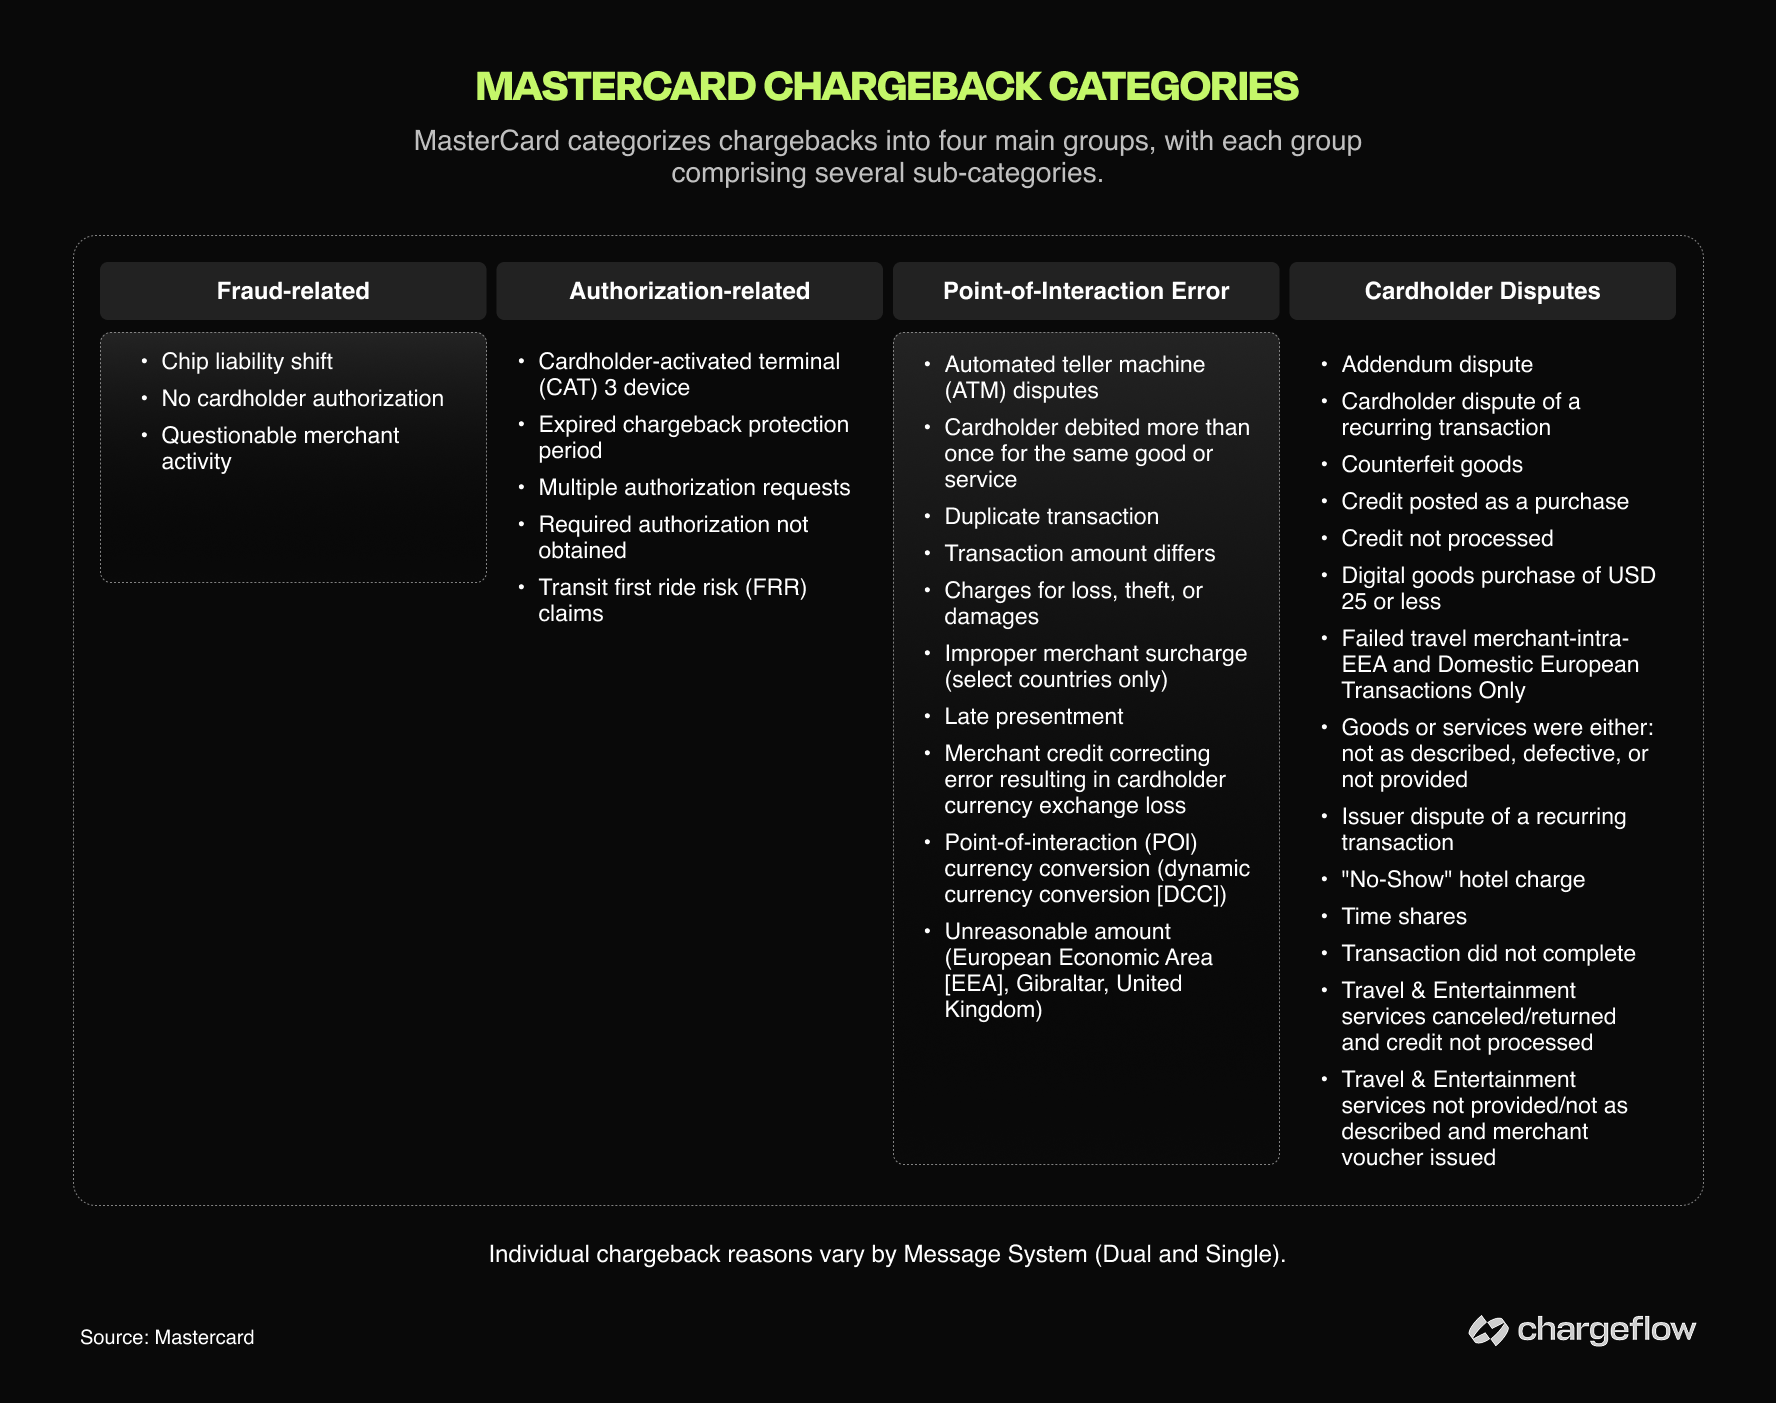
- Marco normativo: Las políticas de resolución de disputas de Mastercard, favorables para el consumidor, han reducido las barreras para presentar reclamaciones Contracargos. Las aplicaciones de banca móvil permiten ahora disputas con solo unos pocos toques, lo que contribuye al «fraude amistoso», en el que los titulares de tarjetas impugnan transacciones legítimas.
- Aumento de las transacciones sin presencia física de la tarjeta (CNP): Según Datos Insights, en 2024, el 63 % de las transacciones mundiales se realizaron en entornos CNP (el 37 % en línea y el 26 % en aplicaciones móviles). Este cambio ha convertido el fraude CNP en la principal causa de Contracargos todas las categorías de comerciantes.
- Evolving Fraud Tactics: Cybercriminals increasingly use AI-powered attacks, including account takeovers and synthetic identity fraud. Traditional rule-based fraud systems struggle to adapt, resulting in higher fraud rates and subsequent chargebacks.
- Deficiencia en la gestión: Muchos comerciantes, especialmente las pequeñas y medianas empresas, siguen gestionando Contracargos mediante procesos manuales o, simplemente, los aceptan como un coste inherente a su actividad.
What a Mastercard Chargeback Actually Costs You
Mastercard's own research quantifies the damage:
- The average chargeback costs merchants $128 all-in: $82 in internal handling plus $46 in third-party fees (Mastercard and Javelin, 2026).
- Global chargeback value is forecast to grow from $36.9 billion in 2026 to $46.1 billion by 2029 (Datos Insights).
- 48% of consumers admit they have disputed a legitimate charge at least once (Datos Insights, 2026).
- Average dispute amounts by sector: travel $120, high-risk verticals $99, retail $84, digital goods $77, subscriptions $69 (Mastercard, 2025).
Repercusión en la industria por sectores
Nuestras estadísticas recientes sobre devoluciones revelan que los distintos sectores se enfrentan a retos específicos en este ámbito:
- eCommerce venta al por menor: Entre los principales retos se encuentran el fraude por parte de personas de confianza (entre el 40 % y el 75 % de Contracargos) y los problemas de entrega disputas.
- Average chargeback rate: 0.65-1.2%
- Servicios digitales y SaaS: Las « disputas » relacionadas con las suscripciones predominan en el informe de Mastercard « Contracargos » para los sectores de « SaaS », a menudo debido a cobros recurrentes olvidados o a políticas de cancelación poco claras.
- Average chargeback rate: 0.3-1.8%
- Viajes y hostelería: Los problemas relacionados con las cancelaciones disputas y la calidad del servicio son la principal causa de Contracargos en el sector de los viajes y la hostelería.
- Average chargeback rate: 0.8-1.5%
- Servicios financieros: El fraude por apropiación de cuentas y las transacciones no autorizadas disputas son las principales preocupaciones del sector financiero.
- Average chargeback rate: 0.3–0.8%
Teniendo esto en cuenta, veamos ahora cómo funciona el proceso de devolución de cargos de Mastercard y aprendamos a responder de forma eficaz.
Un análisis detallado del proceso de devolución de cargos de Mastercard
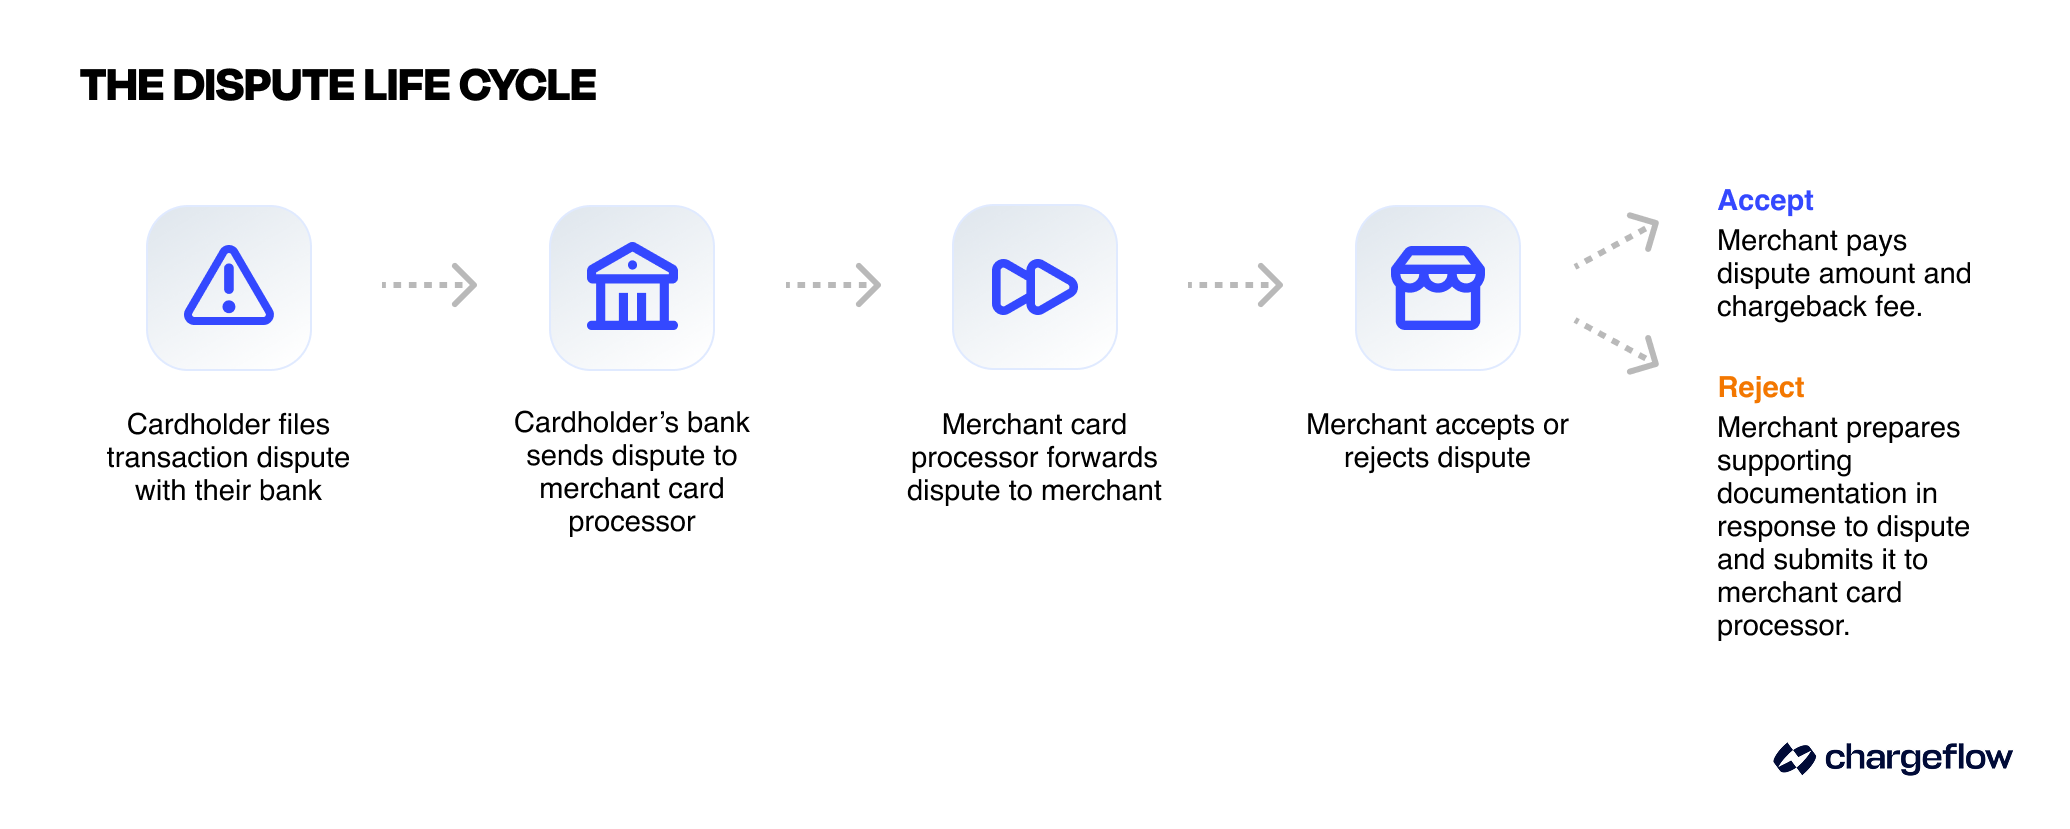
Contracargos Mastercard Contracargos un proceso en varias fases con una serie de pasos estructurados. Estos ciclos incluyen las fases de primera devolución (iniciada por el emisor), segunda presentación (respuesta del comerciante), prearbitraje, arbitraje y resolución/recurso. Cada fase tiene plazos, requisitos y estructuras de comisiones específicos.
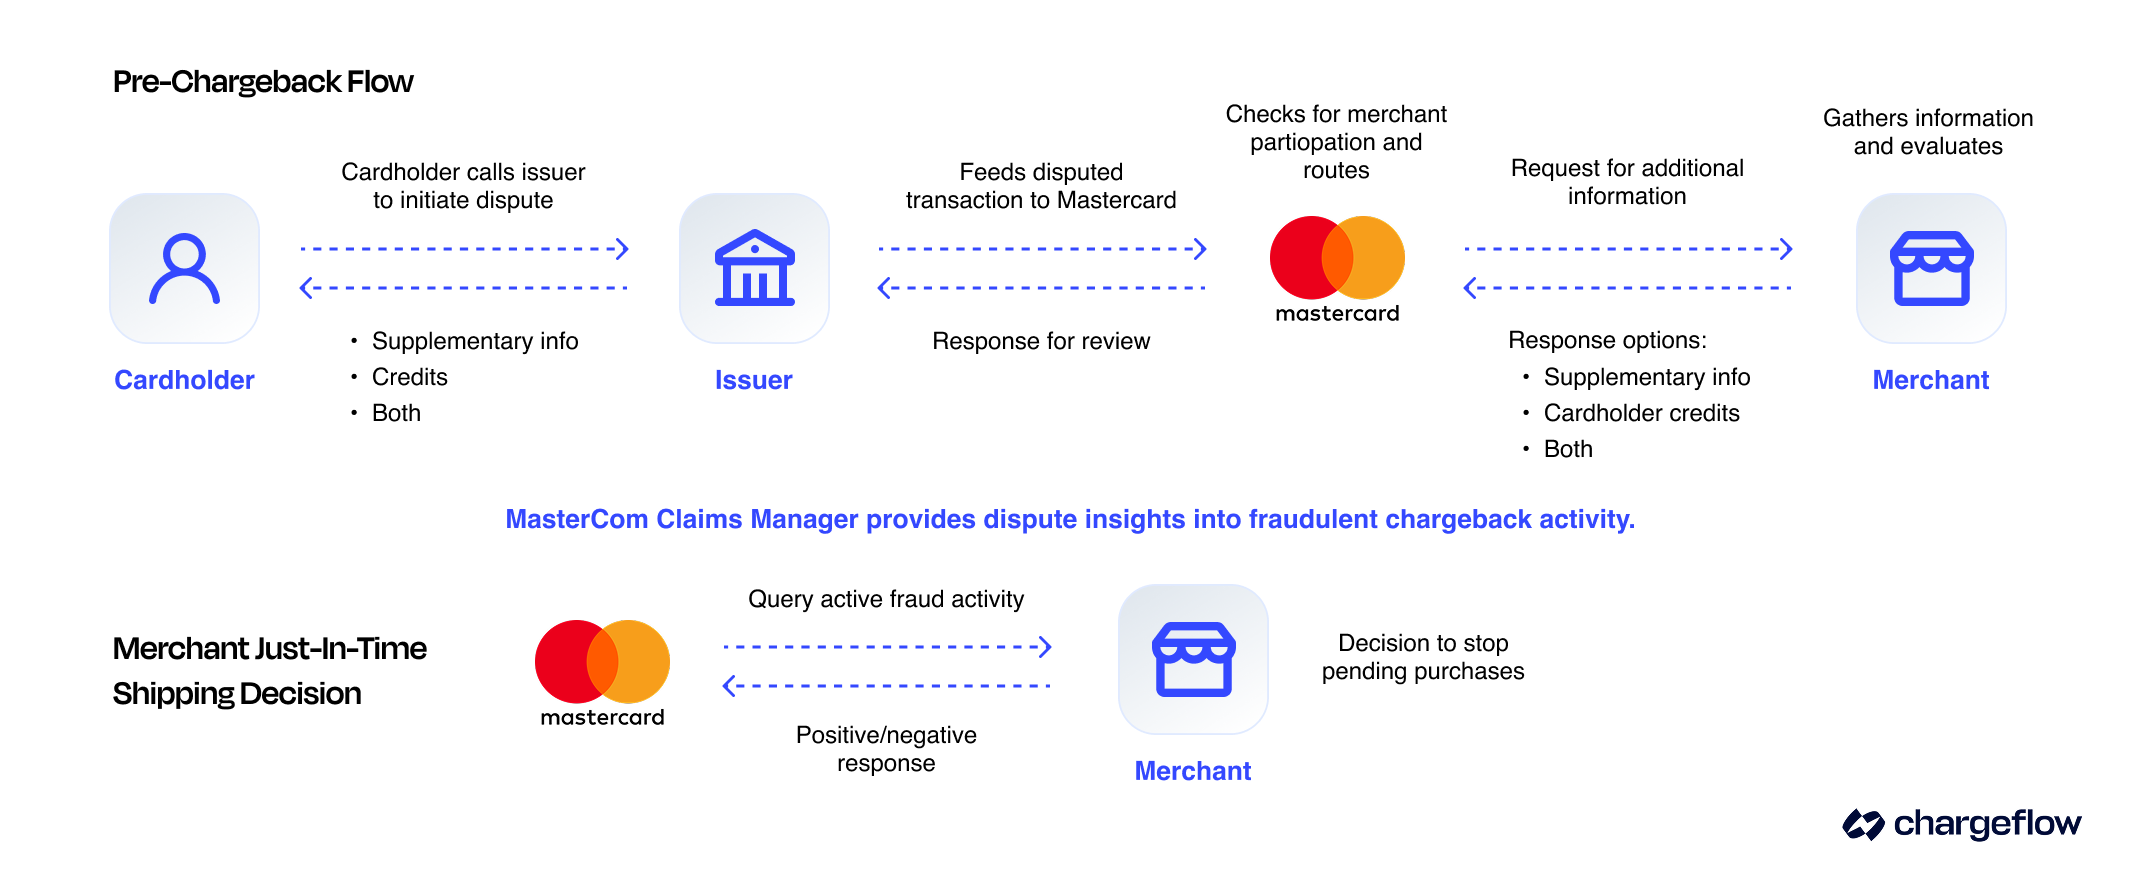
Fase 1: Primera devolución (iniciada por el emisor)
Cronologías:
- Cardholders: 120 days from the transaction date for most cases (90 days for certain authorization and point-of-interaction categories).
- Merchants: 45 days from dispute day one for representment.
Proceso:
Paso 1: Primera devolución: Cuando el titular de una tarjeta disputas una transacción, el banco emisor de la tarjeta (emisor) evalúa la reclamación según la Guía de devoluciones de Mastercard (por ejemplo, código de motivo válido). Si es válida, el emisor inicia una devolución y carga el importe de la transacción al adquirente, abonándolo provisionalmente al titular de la tarjeta.
- El emisor facilita al adquirente el código del motivo de la reclamación y toda la documentación justificativa.
- La entidad adquirente notifica al comerciante, quien debe decidir si acepta la devolución o la impugna.
Paso 2: Segunda presentación (réplica del comerciante): Si usted, como comerciante, decide impugnar la devolución, debe presentar una réplica. La entidad adquirente remite sus pruebas al emisor, quien puede:
- Aceptar la segunda presentación y asumir la responsabilidad financiera; o
- Rechazarlo y remitir el caso a la fase previa al arbitraje si consideran que la respuesta del comerciante es insuficiente.
- Comisión: No hay comisiones directas de Mastercard, pero los adquirentes suelen cobrar entre 15 y 25 dólares por cada devolución, a veces más, dependiendo de tu nivel de riesgo o del contrato.
Índices de éxito según la calidad de la evidencia:
- Datos empíricos de alta calidad y específicos para cada código de motivo, obtenidos mediante métodos manuales: tasas de éxito del 8,1 % al 20 %.
- Recopilación automatizada de pruebas (con plataformas como Chargeflow): tasa de éxito de hasta el 80 %.
Common Mastercard Chargeback Evidence Requirements by Reason Code
A continuación se indican los requisitos de prueba habituales para ganar una reclamación contra una devolución de cargo en los códigos de motivo más comunes de Mastercard:
| Código de motivo | Tipo de litigio | Winning Evidence |
|---|---|---|
| 4837: No Cardholder Authorization | Fraude | AVS/CVV match, IP address, device fingerprint, delivery confirmation |
| 4863: Cardholder Does Not Recognize | Fraude | Clear billing descriptor, proof of customer interaction |
| 4855: Goods/Services Not Provided | No he recibido el artículo | Signed delivery receipt, tracking, proof of digital access/download |
| 4853: Defective / Not as Described | Cardholder dispute | Product description, QC records, customer comms, refund offers |
| 4841: Canceled Recurring Billing | Subscription | Service terms, cancellation policy, proof customer did not cancel in time |
| 4808: Authorization-Related Chargeback | Autorización | Authorization approval code, authorization logs, settlement records |
| 4834: Point-of-Interaction Error | Processing error | Receipts proving a single charge, correct amount, and correct currency |
Note on legacy codes: Mastercard has consolidated most cardholder dispute codes (4841, 4855, 4859, 4860) under 4853 Cardholder Dispute and most fraud scenarios under 4837, so older codes still appear on legacy cases and some processor dashboards. Filing windows also vary by code: 4837 and 4853 carry 120-day windows (4853 extends up to 540 days from processing when delivery or services were delayed), while authorization and point-of-interaction codes (4808, 4834) are capped at 90 days. See the full Mastercard chargeback reason codes list for every current and legacy code.
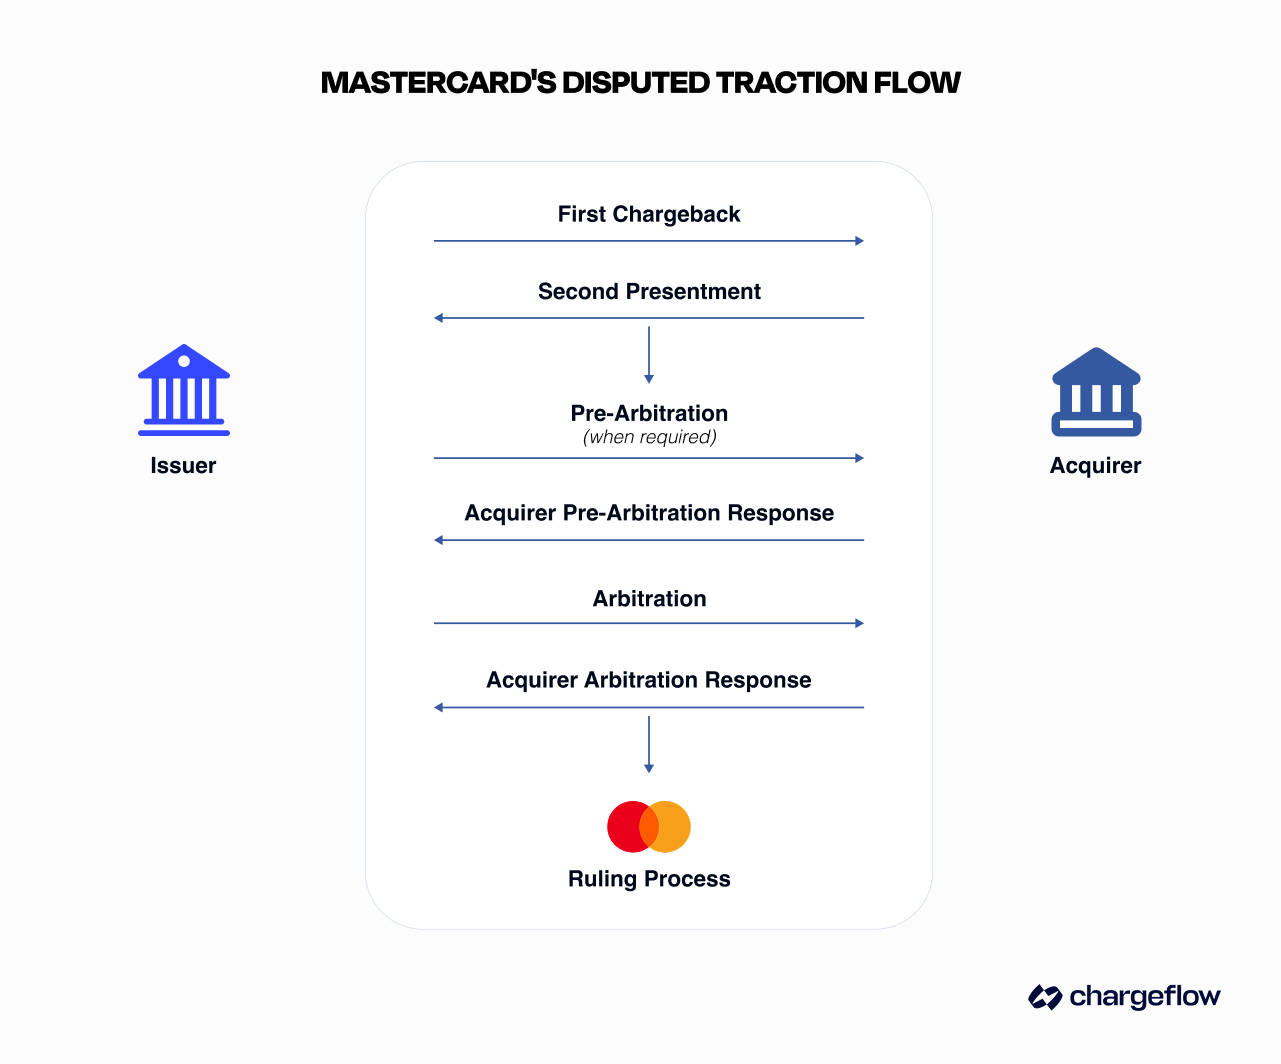
Fase 2: Prearbitraje (segunda devolución)
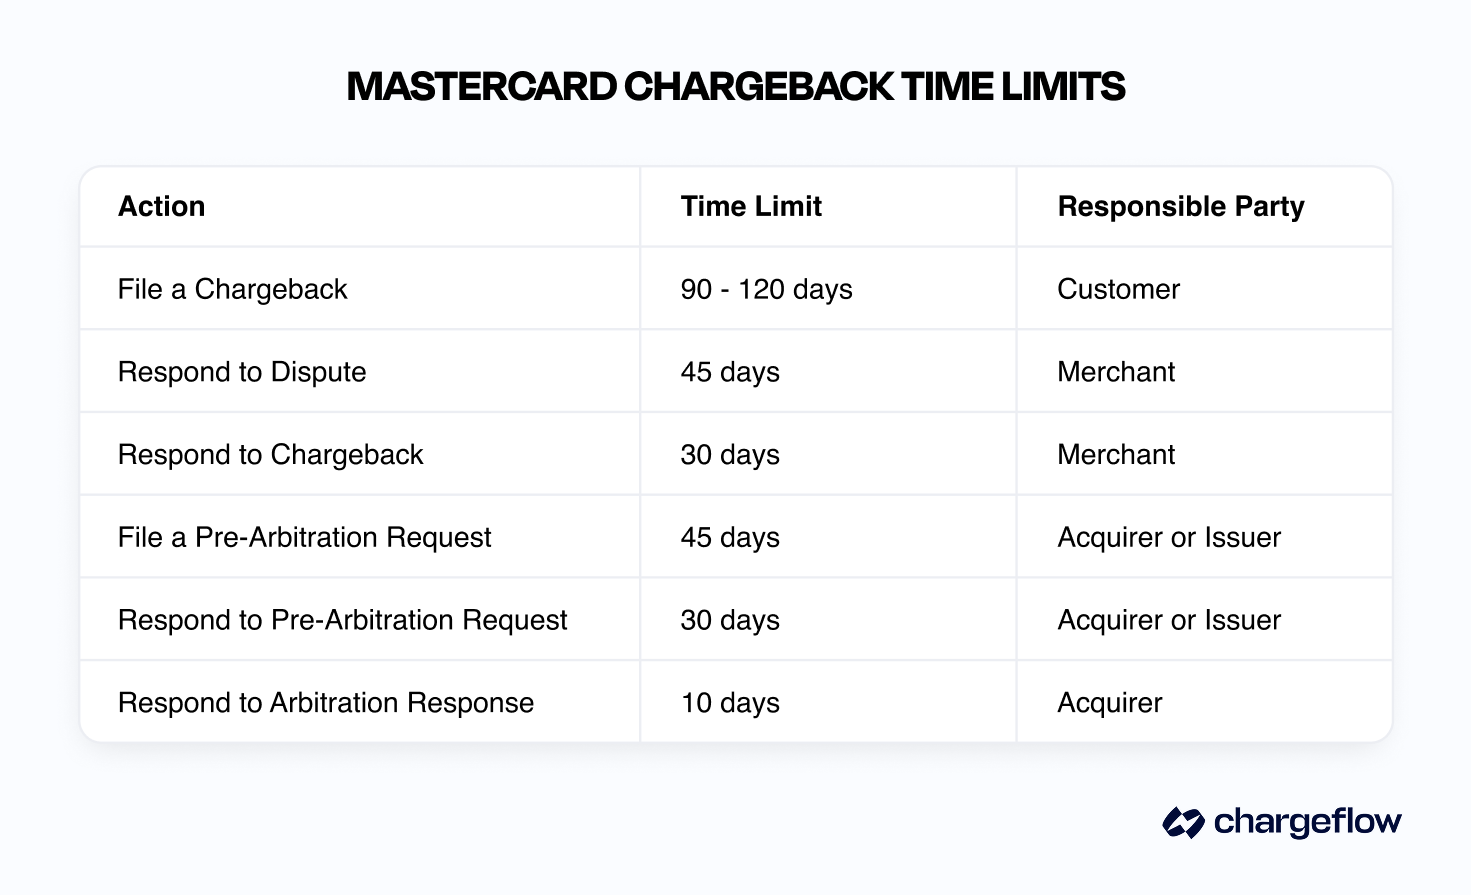
Plazos: El emisor dispone de 45 días para presentar una reclamación previa al arbitraje; a continuación, el comerciante tiene 30 días para impugnarla (y pierde automáticamente si no presenta ninguna respuesta).
Proceso:
- Paso 1: Presentación previa al arbitraje por parte del emisor: El emisor puede iniciar un procedimiento previo al arbitraje (segunda reclamación) si no está de acuerdo con el resultado de la segunda presentación. Este paso debe justificarse con información nueva o adicional que explique por qué la respuesta anterior no era válida.
- Paso 2: Respuesta del adquirente a la fase previa al arbitraje: El adquirente puede:
- Accept the case, assuming financial responsibility (Mastercard adjusts funds accordingly),
- Desestimar el caso con una réplica y pruebas,
- O bien no tomar ninguna medida, en cuyo caso Mastercard asignará automáticamente la responsabilidad financiera al adquirente 30 días naturales después de la presentación.
Cualquiera de las partes puede asumir voluntariamente la responsabilidad financiera antes de que Mastercard dicte su resolución.
- Tarifas:
- Filing fee: $15 (Same as the chargeback fee)
💡Consejo profesional: Los casos previos al arbitraje presentan menores índices de éxito para los comerciantes debido a un mayor escrutinio. En esta fase, el análisis de la relación coste-beneficio cobra una importancia fundamental.
Fase 3: Arbitraje
Plazo: 15 días para que el adquirente responda tras la presentación del emisor.
If the acquirer rejects pre-arbitration, the issuer may escalate the case to chargeback arbitration. Arbitration is rare due, in part, to high costs. Arbitration chargeback follows the process below:
- Paso 1: Presentación del arbitraje por parte del emisor: El emisor presenta el caso ante el equipo de Gestión de Resolución de Conflictos (DRM) de Mastercard, incluyendo todas las pruebas justificativas y una explicación de por qué debe aceptarse la devolución.
- Paso 2: Respuesta del adquirente al arbitraje: El adquirente podrá:
- Accept financial liability (at any time before ruling),
- Rechazar el procedimiento de arbitraje presentando una contestación (en un plazo de 15 días),
- Or take no action, in which case, 10 calendar days after submission, Mastercard automatically proceeds to review it for ruling.
- Paso 3: Sentencia sobre Mastercard: El equipo de DRM de Mastercard evalúa el cumplimiento de los procedimientos, la solidez de las pruebas y las normas aplicables. Resolución del equipo de DRM:
- Determina la responsabilidad financiera,
- Realiza ajustes a través del Sistema de Facturación Consolidada de Mastercard (MCBS),
- Calcula las tasas aplicables. Este proceso se completa en un plazo de 10 días a partir de la fecha de presentación de la solicitud de arbitraje.
- Tarifas:
- Filing fee: $150
- Administrative fee: $250
- Technical violation fee: $100 (losing party)
- Tasa de baja: 150 $ (si se da de baja antes de la revisión del DRM)
💡Consejo profesional: El arbitraje favorece claramente a los emisores debido a los requisitos de pruebas acumulativas y a la complejidad del procedimiento.
Fase 4: Procedimiento de recurso
Plazo: 45 días desde la resolución para presentar un recurso.
La parte a la que se haya considerado responsable económicamente podrá presentar un recurso por escrito ante Mastercard. Los recursos deben incluir un motivo válido para su reconsideración, así como pruebas nuevas o que se hayan pasado por alto. La decisión de Mastercard sobre el recurso suele ser definitiva.
Precio: 500 $
💡Consejo profesional: Las apelaciones contra resoluciones revocadas tienen una tasa de éxito inferior al 10 % para los comerciantes.
Mastercard vs. Visa Chargeback Rules: Key Differences
If you built your dispute workflow around Visa and reuse it for Mastercard, you will miss deadlines and lose winnable cases. The networks run structurally different processes:
| Regla | Mastercard | Visado |
|---|---|---|
| Ventana de respuesta del comerciante | 45 days for second presentment | 30 days to respond to a dispute |
| Procedimiento de escalado | One cycle: chargeback, second presentment, pre-arbitration, arbitration via Mastercom | Two workflows: Allocation (fraud/authorization, liability auto-assigned) and Collaboration |
| Fraud dispute gate | First-Party Trust data is weighed before a 4837 fraud dispute is filed | Compelling Evidence 3.0 shifts liability when two prior undisputed transactions match |
| Monitoring program | ECM: 100-299 chargebacks and 1.5% ratio; HECM: 300+ and 3% | VAMP: 1,500+ combined fraud and dispute transactions and 1.5% ratio (replaced VDMP/VFMP in 2025) |
| Ratio math | This month's chargebacks divided by last month's sales count | This month's combined fraud and dispute count (VAMP) divided by this month's settled transaction count |
| Pre-dispute network tool | Ethoca Alerts (Mastercard-owned) | Verifi CDRN and RDR (Visa-owned) |
The practical takeaway: Mastercard gives you 15 extra days to respond, but its prior-month ratio math means a single bad sales month can spike your ratio even when chargeback counts stay flat.
Estrategias para prevenir las devoluciones de cargos de Mastercard basadas en datos empíricos
Winning against Mastercard chargebacks starts before a dispute ever occurs. By using data instruments and applying proven fraud prevention tactics, you can stop avoidable losses and strengthen your defense when challenges arise.
A continuación se presentan algunas estrategias fundamentales que vale la pena poner en práctica:
Nivel 1: Prevención de fraudes fundamentales
- Implementación de 3D Secure 2.0
- Function: Adds an authentication layer for CNP transactions
- Impact: Reduces fraud-related Mastercard chargebacks by up to 60%.
- Liability Shift: Qualified transactions shift liability to the card issuer.
- Coste de implementación: Por lo general, oscila entre 0,05 y 0,15 dólares por transacción
- ROI Timeline: 3-6 months for most merchants
- Verificación del AVS y del CVV
- Function: Validates billing address and card verification value
- Impact: An estimated 35-45% reduction in fraud-related reason codes when combined with tools like chargeback alerts
- Requirements: Essential for Visa Compelling Evidence 3.0 compliance
- Coste: suele estar incluido en las comisiones por procesamiento de pagos
- Códigos de respuesta de los servicios de verificación de direcciones (AVS):
- Full match (Y): Process normally
- Partial match (A, Z, W): Enhanced review recommended
- No coincide (N): Transacción de alto riesgo; se recomienda rechazarla
Nivel 2: Gestión avanzada de riesgos
- Detección de fraudes mediante aprendizaje automático: Los sistemas modernos de detección de fraudes analizan cientos de puntos de datos en tiempo real para identificar anomalías a través de:
- Transaction velocity checks: Multiple transactions from the same source
- Device fingerprinting: Hardware and software characteristics
- Behavioral analysis: Deviation from normal purchasing patterns
- Verificación de la geolocalización: análisis de la dirección IP frente a la dirección de facturación
- Tokenización de los datos de pago almacenados
- Function: Replaces sensitive card data with unique tokens
- Impact: Eliminates stored data breach risks
- Compliance: Required for PCI DSS Level 1 merchants
- Implementación: Colabora con tu proveedor de servicios de pago o con un proveedor externo.
Nivel 3: Reestructuración de la experiencia del cliente
Si utilizas herramientas como Insights, un servicio gratuito de Chargeflow, podrás obtener fácilmente una visión general de las causas de las devoluciones. Las devoluciones frecuentes Contracargos podrían indicar problemas en el servicio, lo que serviría de base para los procedimientos de optimización. A continuación se presentan algunas estrategias habituales de optimización del servicio de atención al cliente:
- Descriptores de facturación claros: Los nombres de los comerciantes que pueden dar lugar a confusión son la causa de aproximadamente el 25 % de Contracargos «transacciones no reconocidas». Entre las buenas prácticas se incluyen:
- Utiliza un nombre comercial que sea fácil de recordar
- Incluye la información de contacto
- Marketing de eventos deportivos/identidad visual del sitio web
- Evita el uso excesivo de abreviaturas o códigos
- Ejemplos de mejoras:
- Poor: "SVC*MRK 4127749021"
- Better: "SKYE STORE 555-123-4567"
- Lo mejor: «SKYE OUTDOOR GEAR 555-123-4567»
- Comunicación proactiva con los clientes
- Order confirmations: Immediate email with transaction details
- Notificaciones de envío: información de seguimiento en tiempo real para evitar las incertidumbres que dan lugar a Contracargos por «transacción no recibida».
- Subscription reminders: Pre-billing notifications for recurring billing charges.
Mastercard-Only Prevention Levers: Ethoca Alerts and First-Party Trust
Two programs exist only on the Mastercard network, and most merchants use neither.
Ethoca Alerts. Mastercard has owned Ethoca since 2019, making it the network's own pre-dispute channel. Participating issuers push confirmed fraud and dispute signals to merchants, typically within hours of the cardholder complaint, so you can refund or halt fulfillment before the case becomes a chargeback that counts toward your ECM ratio. Chargeflow Alerts taps this network (alongside Visa's Verifi) with pay-per-alert pricing.
First-Party Trust. Launched in the United States in 2024 (Mastercard announced the program in October 2023, with the US rollout following in 2024), this program attacks disputes where the cardholder made the purchase but claims fraud anyway. You share device identity (IP address, device ID), proof of delivery, and identity signals at authorization or pre-dispute; Mastercard validates them against the cardholder's prior transactions and puts the findings in front of the issuer before a 4837 fraud dispute can be filed. Ethoca research found that 75% of fraud experienced by online businesses is first-party (Mastercard, 2025), which makes this the single highest-leverage program for eCommerce merchants.
Marco de implementación para la prevención de devoluciones específicas del sector
No existe una estrategia única para prevenir las devoluciones. Los comerciantes suelen cometer el error de aplicar un enfoque generalizado cuando buscan prevenir las devoluciones. Esto resulta contraproducente, ya que cada negocio es único.
A continuación se incluyen algunas recomendaciones de aplicación específicas para cada sector que conviene tener en cuenta.
eCommerce venta al por menor
- Áreas prioritarias para la prevención de devoluciones:
- Entrega de paquetes disputas
- El producto no se ajusta a la descripción
- Fraude por parte de personas conocidas
- Secuencia de implementación recomendada:
- Mes 1-2: Fundamentos
- Implementar 3D Secure 2.0 para transacciones superiores a 50 $
- Actualizar los descriptores de facturación
- Establecer protocolos de confirmación de entrega
- Integrar un sistema de alertas de devoluciones
- Install Chargeflow Insights for customer-specific issues
- Mes 3-4: Actividades de enriquecimiento
- Implementar la detección de fraudes mediante aprendizaje automático
- Implementar el seguimiento de pedidos en tiempo real
- Establecer procedimientos de escalado para el servicio de atención al cliente
- Mes 1-2: Fundamentos
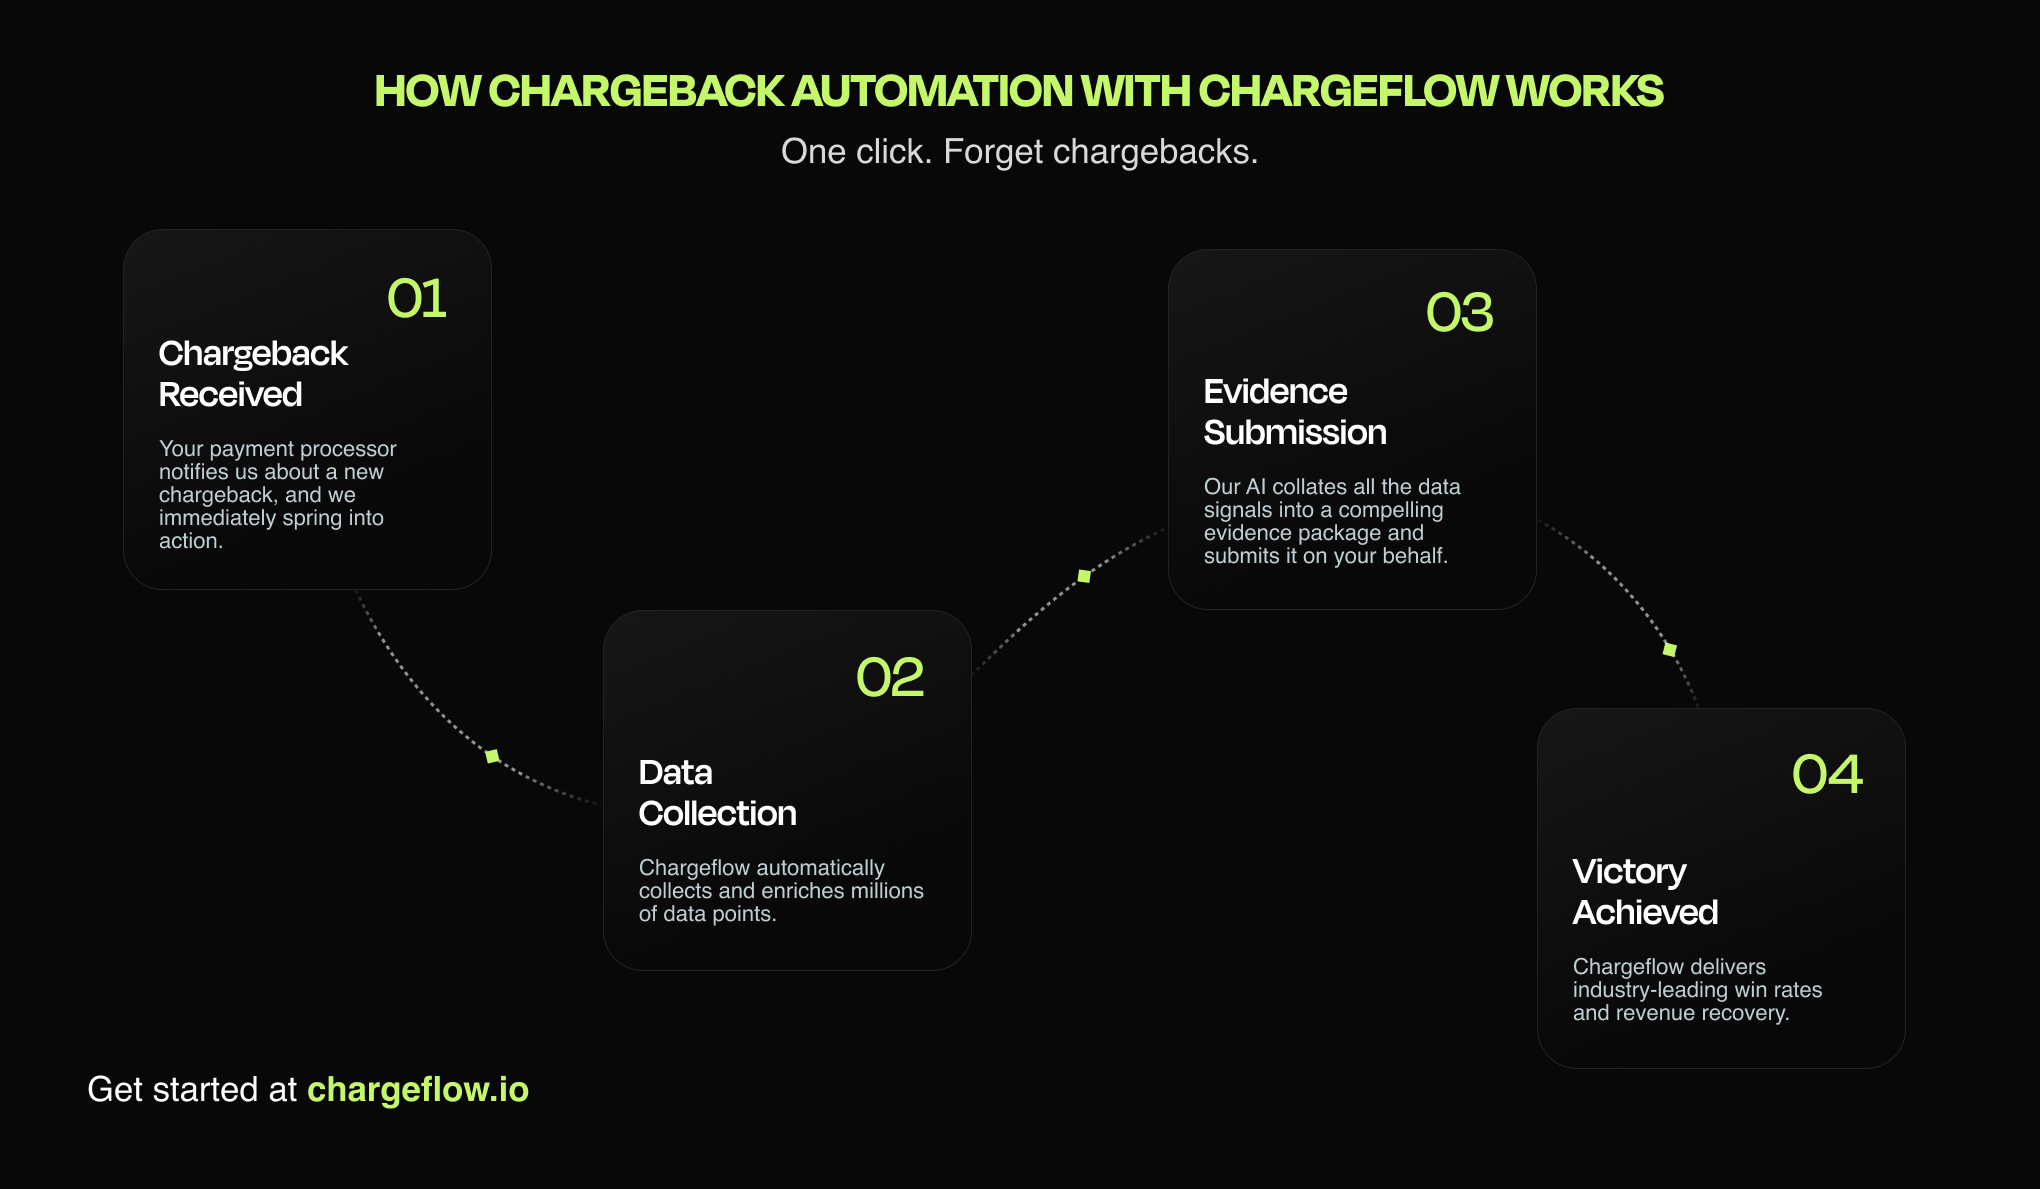
- Resultados previstos: una reducción del 60-80 % en Contracargos evitables de Mastercard Contracargos seis meses. Puedes combinar esta estrategia con la automatización de las devoluciones para lograr una cobertura completa.
SaaS basados en suscripciones y SaaS
- Áreas prioritarias para la prevención de devoluciones:
- Facturación periódica disputas
- Problemas relacionados con la cancelación del servicio
- Conversión de la prueba gratuita disputas
- Elementos fundamentales para la implementación
- Gestión de suscripciones:
- Clear cancellation processes (maximum 3 clicks)
- Confirmaciones inmediatas de cancelación
- Opciones de pausa o reducción de la suscripción antes de la cancelación
- Notificación por correo electrónico previa a la facturación (7 días, 1 día antes del cargo)
- Buenas prácticas para el periodo de prueba:
- Consentimiento explícito para la conversión de la versión de prueba a la versión de pago
- Notificaciones de conversiones múltiples
- Simple trial extension options
- Condiciones de la prueba claras y comprensibles al registrarse
- Gestión de suscripciones:
- Plazo de implementación: 2-3 meses para la puesta en marcha completa
- Impacto previsto: Reducción de hasta el 90 % en Contracargos Mastercard relacionadas con suscripciones, si se complementa con una alerta de devolución.
Viajes y hostelería
- Áreas prioritarias para la prevención de devoluciones:
- Política de cancelación disputas
- Quejas sobre la calidad del servicio
- Problemas con la modificación de reservas
- Soluciones recomendadas para nichos específicos:
- Transparencia en la fijación dinámica de precios
- Políticas flexibles de cambio de reserva
- Actualizaciones de disponibilidad en tiempo real
- Confirmaciones de reserva detalladas
- Protocolos proactivos de recuperación del servicio
- Resultados previstos: una reducción del 50-60 % en Contracargos relacionados con el servicio, con una reducción estimada del 80 % si se complementa con alertas de contracargos.
“Card-not-present fraud is driving sustained demand for chargeback and fraud prevention tools. Consumers increasingly prefer chargebacks over direct merchant refunds, with 84% finding chargebacks simpler to process.” (Ariel Chen, Chargeflow co-founder and CEO)
Gestión avanzada del cumplimiento normativo y de riesgos
Uno de los principales retos en materia de cumplimiento normativo para los comerciantes es la elevada tasa de devoluciones, que pone en peligro sus cuentas mercantiles. Tanto si diriges una pequeña como una gran empresa, comprender este reto y aplicar las soluciones recomendadas puede ahorrarte muchos problemas.
Mastercard monitors merchants' chargeback-to-transaction ratios under its Excessive Chargeback Merchant (ECM) program. Exceeding thresholds can trigger fines or even account termination. Many processors enforce stricter internal limits to reduce risk exposure and maintain network compliance. Separately, Mastercard's Mastercard GMAP program conducts direct merchant audits rather than tracking chargeback ratios.
Umbrales del Programa de Supervisión de Mastercard
Mastercard's Excessive Chargeback Program (ECP) has two tiers, and a merchant must exceed both the count and the ratio in a month to be flagged (per Mastercard program rules as published by acquirers, including PayPal Braintree and JPMorgan):
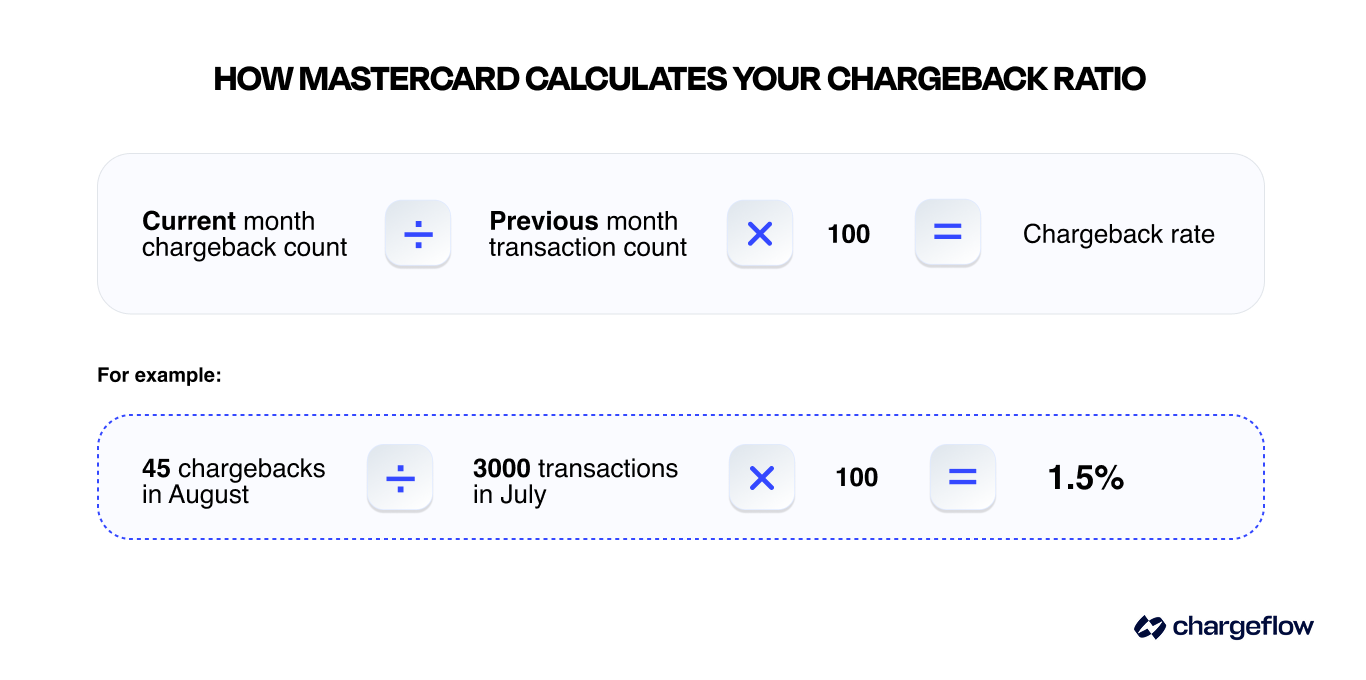
- How the ratio is calculated: this month's chargeback count divided by last month's transaction count (June chargebacks / May sales).
- Excessive chargeback merchant (ECM): 100 to 299 chargebacks per month AND a 1.5% to 2.99% chargeback ratio.
- High excessive chargeback merchant (HECM): 300+ chargebacks per month AND a 3%+ ratio, plus a $5 issuer recovery assessment per chargeback.
Consecuencias del programa ECP para los comerciantes
El incumplimiento de cualquiera de los límites establecidos tiene consecuencias específicas para los comerciantes, tales como las siguientes:
- Nivel 1: Carga administrativa derivada de los informes y el seguimiento mensuales
- Mastercard inscribe en el programa ECP a los comerciantes que superan los límites establecidos para ECM o HECM.
- Los comerciantes del nivel 1 del ECP deben presentar un plan de corrección para reducir Contracargos facilitar informes mensuales sobre los avances.
- Nivel 2: Multas mensuales
- Tras dos meses en el ECP, se aplican multas que se incrementan de la siguiente manera:
- Months 2-3: $1,000 (ECM) or $1,000-$2,000 (HECM)
- Months 4-6: $5,000 (ECM) or $10,000 (HECM)
- Months 7-11: $25,000 (ECM) or $50,000 (HECM)
- Más de 12 meses: entre 50 000 y 100 000 dólares (ECM) o entre 100 000 y 200 000 dólares (HECM)
- Es posible que se apliquen comisiones adicionales por devoluciones.
- Tras dos meses en el ECP, se aplican multas que se incrementan de la siguiente manera:
- Nivel 3: Cancelación de la cuenta
- Si, tras más de 12 meses, no se consigue reducir Contracargos de Mastercard Contracargos 100 o de una tasa de contracargos del 1,5 %, la entidad adquirente podrá rescindir su cuenta de comerciante.
- Es posible que tu empresa también se añada a una lista MATCH, lo que impediría la creación de un nuevo ID de comerciante.
Cómo darse de baja del programa de devoluciones excesivas de Mastercard
Los comerciantes solo pueden salir del ECP si mantienen los niveles de contracargos por debajo del umbral del ECM (100 Contracargos) durante tres meses consecutivos. A continuación se indican algunas prácticas recomendadas para alcanzar ese objetivo.
- Seguimiento de Contracargos entrantes
- Utiliza análisis en tiempo real para supervisar los índices de devoluciones.
- Abordar las causas fundamentales, como los problemas de calidad de los productos, los retrasos en los envíos o las descripciones confusas en las facturas.
- Reembolsar y cancelar transacciones problemáticas
- Una alerta de devolución te avisa de una « disputas » inminente y te permite realizar reembolsos de forma proactiva cuando sea necesario, para evitar que el caso se « prevención ».
- También puedes bloquear y añadir a la lista negra a los clientes problemáticos cuando sea necesario.
💡Pro Tip: Merchants using real-time analytics and alerts see a significant reduction in chargeback rates. This Stripe Case Study showcases how Wordtune, an AI writing assistant service, achieved a 33.5% reduction in fraudulent disputes and a 29.7% reduction in dispute rate within five months.
Marco de evaluación de proveedores de gestión del fraude por devoluciones
Las compras se realizan a través de múltiples canales, como códigos QR, aplicaciones móviles, retransmisiones en directo en redes sociales, por Internet y en persona. Muchas transacciones se realizan a través de intermediarios externos, como aplicaciones de reserva de viajes, en lugar de directamente con el proveedor del servicio.
Este entorno omnicanal complica la recopilación de pruebas para la gestión de las devoluciones, debido a la fragmentación de los datos y al retraso en el acceso a los registros de transacciones esenciales.
Hence, selecting a chargeback fraud prevention vendor is a weighted decision. Choosing the wrong solution may result in submitting incorrect evidence or experiencing high false positives, which can cause legitimate customers to be treated as fraudsters. If you're weighing dedicated dispute platforms, it helps to compare options directly, for example, Chargeflow vs Disputifier and Chargeflow vs Chargeblast.
A continuación se indican algunos criterios que hay que tener en cuenta a la hora de seleccionar un proveedor:
Evaluación de las funciones básicas:
- Funciones de prevención de disputas: detección de fraudes, sistema de alertas, herramientas para clientes
- Servicios de recuperación de devoluciones: reclamación automatizada, recopilación de pruebas
- Análisis y generación de informes: paneles de control en tiempo real, análisis de tendencias
- Facilidad de integración: calidad de la API, tiempo de configuración y mantenimiento continuo
Cuadro comparativo de proveedores:
- Especialistas en detección y prevención del fraude:
- Recommended: Sift, Kount, Riskified
- Strengths: Advanced Machine Learning, real-time fraud scoring
- Puntos débiles: Servicios limitados de recuperación de devoluciones, especialmente en casos de fraude amistoso
- Soluciones de procesamiento de pagos:
- Recommended: Stripe Radar, PayPal Fraud Protection
- Strengths: Smooth integration, competitive pricing
- Puntos débiles: cobertura del fraude específica para cada plataforma, personalización limitada y dificultades para recopilar y presentar pruebas convincentes.
- Plataformas de servicio integral:
- Recommended: Chargeflow, Mitigator, Chargeback Gurus
- Strengths: End-to-end coverage, specialized expertise, set it and forget it
- Puntos débiles: mayor coste, falsos negativos, herramientas incompletas y complejidad de integración, dependiendo de la plataforma que elijas.
- Ponderación de los criterios de selección de la plataforma:
- Effectiveness: 35% (win rates, prevention success)
- Cost-effectiveness: 25% (ROI, total cost of ownership)
- Integration ease: 20% (setup time, maintenance requirements)
- Support quality: 15% (expertise, responsiveness)
- Escalabilidad: 5 % (capacidad de crecimiento para diversos modelos y ampliación de funcionalidades)
Análisis de costes y beneficios: gestión manual o subcontratada frente a gestión automatizada de devoluciones
Según Mastercard, los comerciantes y las entidades emisoras están adoptando progresivamente la gestión automatizada de las devoluciones ( Contracargos de Mastercard sobre el estado de Contracargos en 2025, págs. 5 y 20). Este análisis de costes y beneficios arroja más luz sobre el motivo de esa evolución.
Características del proceso manual:
- Tiempo medio dedicado: entre 2 y 4 horas por caso
- Porcentaje habitual de casos ganados: 8-20 %
- Coste por caso: entre 50 y 100 dólares (incluido el tiempo del personal)
- Capacidad: limitada como máximo a entre 10 y 20 casos por semana por persona.
Características del proceso automatizado:
- Average processing time: ~20 minutes per case
- Typical win rate: 45-80%
- Cost per case: 25% per recovered chargeback (Chargeflow pricing)
- Escalabilidad: Ilimitada (con Chargeflow)
Ejemplo de cálculo del ROI:
En el caso de un comerciante con 100 Contracargos mes, así es como se compara su retorno de la inversión (ROI) entre la gestión manual y la automatizada de los contracargos:
- Coste del procesamiento manual: 8.000 $ al mes + 60.000 $ en ingresos perdidos
- Coste del procesamiento automatizado: 2500 $ al mes + 25 000 $ en ingresos perdidos (dependiendo de la plataforma elegida)
- Ahorro mensual neto: 40 500 $
- Ahorro anual: 486 000 dólares
💡Consejo profesional: Muchas soluciones de devolución de cargos ofrecen herramientas parciales, como alertas o recuperación manual, lo que obliga a los comerciantes a recopilar pruebas de forma dispersa en distintas plataformas. Elegir la solución adecuada, especialmente una como Chargeflow que ofrece una cobertura completa con una garantía de retorno de la inversión (ROI) cuatro veces mayor, marca la diferencia.
Indicadores clave de rendimiento (KPI)
Si desea darse de baja del programa ECP de Mastercard, debe centrarse en los indicadores clave de rendimiento (KPI) esenciales que le permitan alcanzar sus objetivos con mayor rapidez. A continuación le ofrecemos algunos ejemplos que puede tener en cuenta.
Indicadores principales:
- Chargeback Ratio: Target <0.5 for most industries
- Índice de victorias en litigios: objetivo del 45-65 % para las reclamaciones
- Coste por devolución: objetivo de reducción de al menos un 50 %
- Índice de prevención: objetivo de al menos el 60 % de Contracargos evitables
Métricas secundarias:
- Customer Satisfaction: Track the impact of chargeback fraud prevention on legitimate customers and ensure positive outcomes.
- Tasas de autorización de pagos: Asegúrese de que las medidas contra el fraude no reduzcan las aprobaciones legítimas.
- Payment Processing Speed: Maintain <2-second transaction processing times.
- False Positive Rate: Target <5% for fraud prevention systems.
Caso práctico: Obvi aumenta su tasa de éxito en un 170 % gracias a la automatización
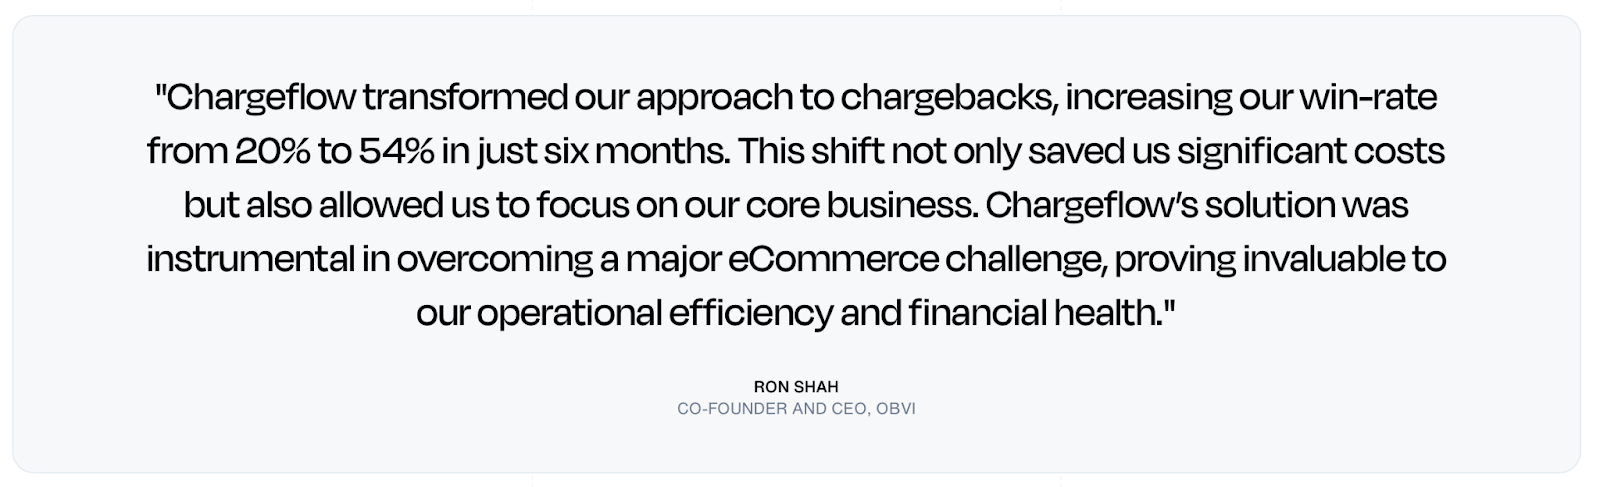
Obvi es una eCommerce en rápido crecimiento que opera en el competitivo sector de los suplementos para la salud y el bienestar. Este proveedor omnicanal ha alcanzado unos ingresos de 40 millones de dólares en 2023 y presta servicio a más de 200 000 clientes en más de 75 países. A pesar de su éxito, Obvi se enfrentaba a unas tasas de devoluciones cada vez mayores debido al fraude «amigable».
El proceso manual de gestión Contracargos a través de un colaborador externo o del servicio de atención al cliente) requería mucho tiempo, resultaba costoso (40 dólares por caso) y tenía una baja tasa de éxito, del 20 %. Esto provocó importantes pérdidas de ingresos.
Solución:
Simplifica la gestión automatizada de las devoluciones con Chargeflow, una plataforma conocida por gestionar Contracargos de principio a fin. Este cambio dio resultados inmediatos.
Resultados:
- Porcentaje de victorias del 54 %
- Se han recuperado 10 427 dólares en concepto de ingresos perdidos
- Aumento del 170 % en la tasa de victorias
- Mayor satisfacción del cliente
Productos utilizados:
- Automatización de las devoluciones
- Alertas
- Perspectivas
Lee el caso práctico completo.
Preguntas frecuentes sobre las devoluciones de Mastercard
¿De cuánto tiempo dispone un comerciante para responder a una devolución de Mastercard?
Por lo general, los comerciantes disponen de 45 días a partir del primer día de la reclamación para presentar una nueva presentación (segunda presentación). Si el caso pasa a la fase de prearbitraje, dispones de 30 días para impugnarlo; de lo contrario, perderás automáticamente.
¿De cuánto tiempo disponen los titulares de las tarjetas para solicitar una devolución de cargo de Mastercard?
Los titulares de las tarjetas suelen disponer de 120 días a partir de la fecha de la transacción, aunque algunas categorías de autorización y de punto de interacción tienen un plazo más corto, de 90 días.
¿Cuáles son los umbrales de ECM y HECM de Mastercard?
The Excessive Chargeback Merchant (ECM) tier is 100 to 299 chargebacks per month combined with a 1.5% to 2.99% chargeback ratio; the High Excessive (HECM) tier is 300+ chargebacks combined with a 3%+ ratio. Both the count and the ratio must be exceeded, and fines escalate monthly.
¿Qué pruebas permiten ganar una reclamación por fraude con Mastercard?
Para el código de motivo 4837 (falta de autorización del titular de la tarjeta), envía los resultados de la comprobación de coincidencia de AVS/CVV, la dirección IP, la huella digital del dispositivo y la confirmación de entrega. Para el código 4863 (no se reconoce), suele ser decisivo incluir una descripción clara del cargo y una prueba de la interacción con el cliente.
How does a Mastercard chargeback work?
The issuer debits your acquirer and credits the cardholder as soon as it accepts the dispute. Your acquirer notifies you, and you either accept the loss or fight it with a second presentment within 45 days. If the issuer rejects your evidence, the case can escalate to pre-arbitration and then arbitration, where Mastercard itself rules and the losing party pays the case fees.
How does a cardholder file a chargeback on a Mastercard?
Cardholders never contact Mastercard directly. They dispute the charge with their issuing bank (via app, phone, or online banking), and the bank files the chargeback through Mastercom, Mastercard's dispute platform. That is why your best defense starts before the bank: clear billing descriptors, fast support, and pre-dispute alerts.
What is the success rate of a Mastercard chargeback?
For cardholders, most fraud-coded disputes end in at least a provisional credit. For merchants, manual representment wins roughly 8-20% of cases, while automated, reason-code-specific evidence pushes win rates toward 80%. Chargeflow's network average sits near 75% across 20,000+ merchants.
What reasons qualify for a Mastercard chargeback?
Every Mastercard chargeback must fit one of four reason code families: fraud (4837, no cardholder authorization), cardholder disputes (4853: goods not received, defective, canceled recurring billing, credit not processed), authorization errors (4808), and point-of-interaction errors (4834: duplicate charge, wrong amount).
Build a Systemic Approach to Mastercard Chargeback Management
Una gestión eficaz de las devoluciones de Mastercard requiere un enfoque sistémico que combine la prevención, la detección temprana y las medidas estratégicas de recuperación. Los datos del sector y nuestros datos internos muestran claramente que los comerciantes que implementan programas integrales de gestión de devoluciones observan:
- Reducción del 60-85 % en Contracargos evitables;
- 45-65% win rates on disputed cases (vs. 8-20% for manual processes);
- una reducción del 70-80 % en los costes totales por devoluciones;
- Mejora de los índices de satisfacción y fidelización de los clientes;
- Garantía de retorno de la inversión de 4 veces.
Teniendo esto en cuenta, estas son las medidas inmediatas que hay que tener en cuenta:
Medidas que deben adoptarse de inmediato
Para todos los comerciantes:
- Realizar una auditoría exhaustiva de las devoluciones y establecer unos parámetros de referencia
- Actualizar los descriptores de facturación y los protocolos de comunicación con los clientes
- Aplicar medidas básicas de prevención del fraude (3D Secure, AVS/CVV)
- Establecer procedimientos de seguimiento y respuesta ante las devoluciones, con protección automatizada contra las devoluciones
Para comerciantes con un gran volumen de ventas:
- Implementar sistemas avanzados de detección de fraudes y de aprendizaje automático
- Implementar procesos automatizados de impugnación de devoluciones
- Integrar plataformas completas de análisis y generación de informes
- Colabora con tu proveedor de servicios para hacer un seguimiento de los indicadores clave que garanticen el éxito a largo plazo
Chargeflow provides these essential services on a pay-per-success basis. Contact our specialists if you require additional information. As Mastercard said, "merchants that re-examine their approach and implement advanced automated technologies will reap the rewards of reducing chargebacks while improving customer satisfaction and loyalty." (Mastercard 2025 State of Chargebacks Report, p. 4)
Esta guía recoge las mejores prácticas actuales del sector y los requisitos de Mastercard, basados en la información disponible públicamente en el momento de su redacción.
Contracargos?
Ya no es problema tuyo.
Recupera cuatro veces más Contracargos y prevención , hasta un 90 % de las entradas, gracias a IA y a una red global de 20 000 comercios.




