















Handleiding voor handelaren om terugboekingen van Mastercard het hoofd te bieden (2026)

Chargebacks?
Dat is niet langer jouw probleem.
Haal 4x meer chargebacks terug en voorkom tot 90% van de inkomende betalingen, dankzij AI en een wereldwijd netwerk van 20.000 handelaren.


 Meer dan 600 beoordelingen


TL;DR:
- Timelines: You have 45 days to respond to a Mastercard chargeback (15 more than Visa gives you), while cardholders get up to 120 days to file in the first place; miss your window and the case decides against you automatically.
- Process: First Chargeback → Second Presentment → Pre-Arbitration (30 days to challenge or you lose automatically) → Arbitration → Appeal.
- Cost and compliance: The average chargeback costs $128 all-in (Mastercard, 2026). ECM starts at 100+ chargebacks and a 1.5% ratio, with fines escalating past $100,000 a month.
- Win more: Reason-code-specific evidence plus automated chargeback protection lifts win rates from the 8-20% manual average toward 80%.
A Mastercard chargeback is a forced payment reversal: the cardholder's issuing bank pulls the transaction amount back from your acquirer after the customer disputes a charge. Cardholders get up to 120 days to file (90 for some categories), you get 45 days to respond with reason-code-specific evidence, and every case follows the same cycle: First Chargeback, Second Presentment, Pre-Arbitration, Arbitration, and Appeal. Stay under Mastercard's Excessive Chargeback thresholds (100+ monthly disputes at a 1.5% ratio) to avoid fines, and automate evidence to push win rates from the 8-20% manual average toward 80%.
Eén klik. Meer is er niet nodig om een klant een betaling te laten betwisten. En om uw bedrijf inkomsten te laten mislopen, vaak zelfs meer dan het oorspronkelijke transactiebedrag.
Mastercard and Datos Insights project 286 million chargebacks globally in 2026, climbing 37% to 359 million a year by 2029. Understanding Mastercard's dispute process is critical for business survival.
This playbook draws on lessons learned from assisting over 20,000 merchants in successfully disputing and winning chargebacks. It pierces the corporate veil of Mastercard's chargeback rules, reason codes, timelines, and recovery strategies. By the end, you will learn:
- Why chargebacks keep climbing
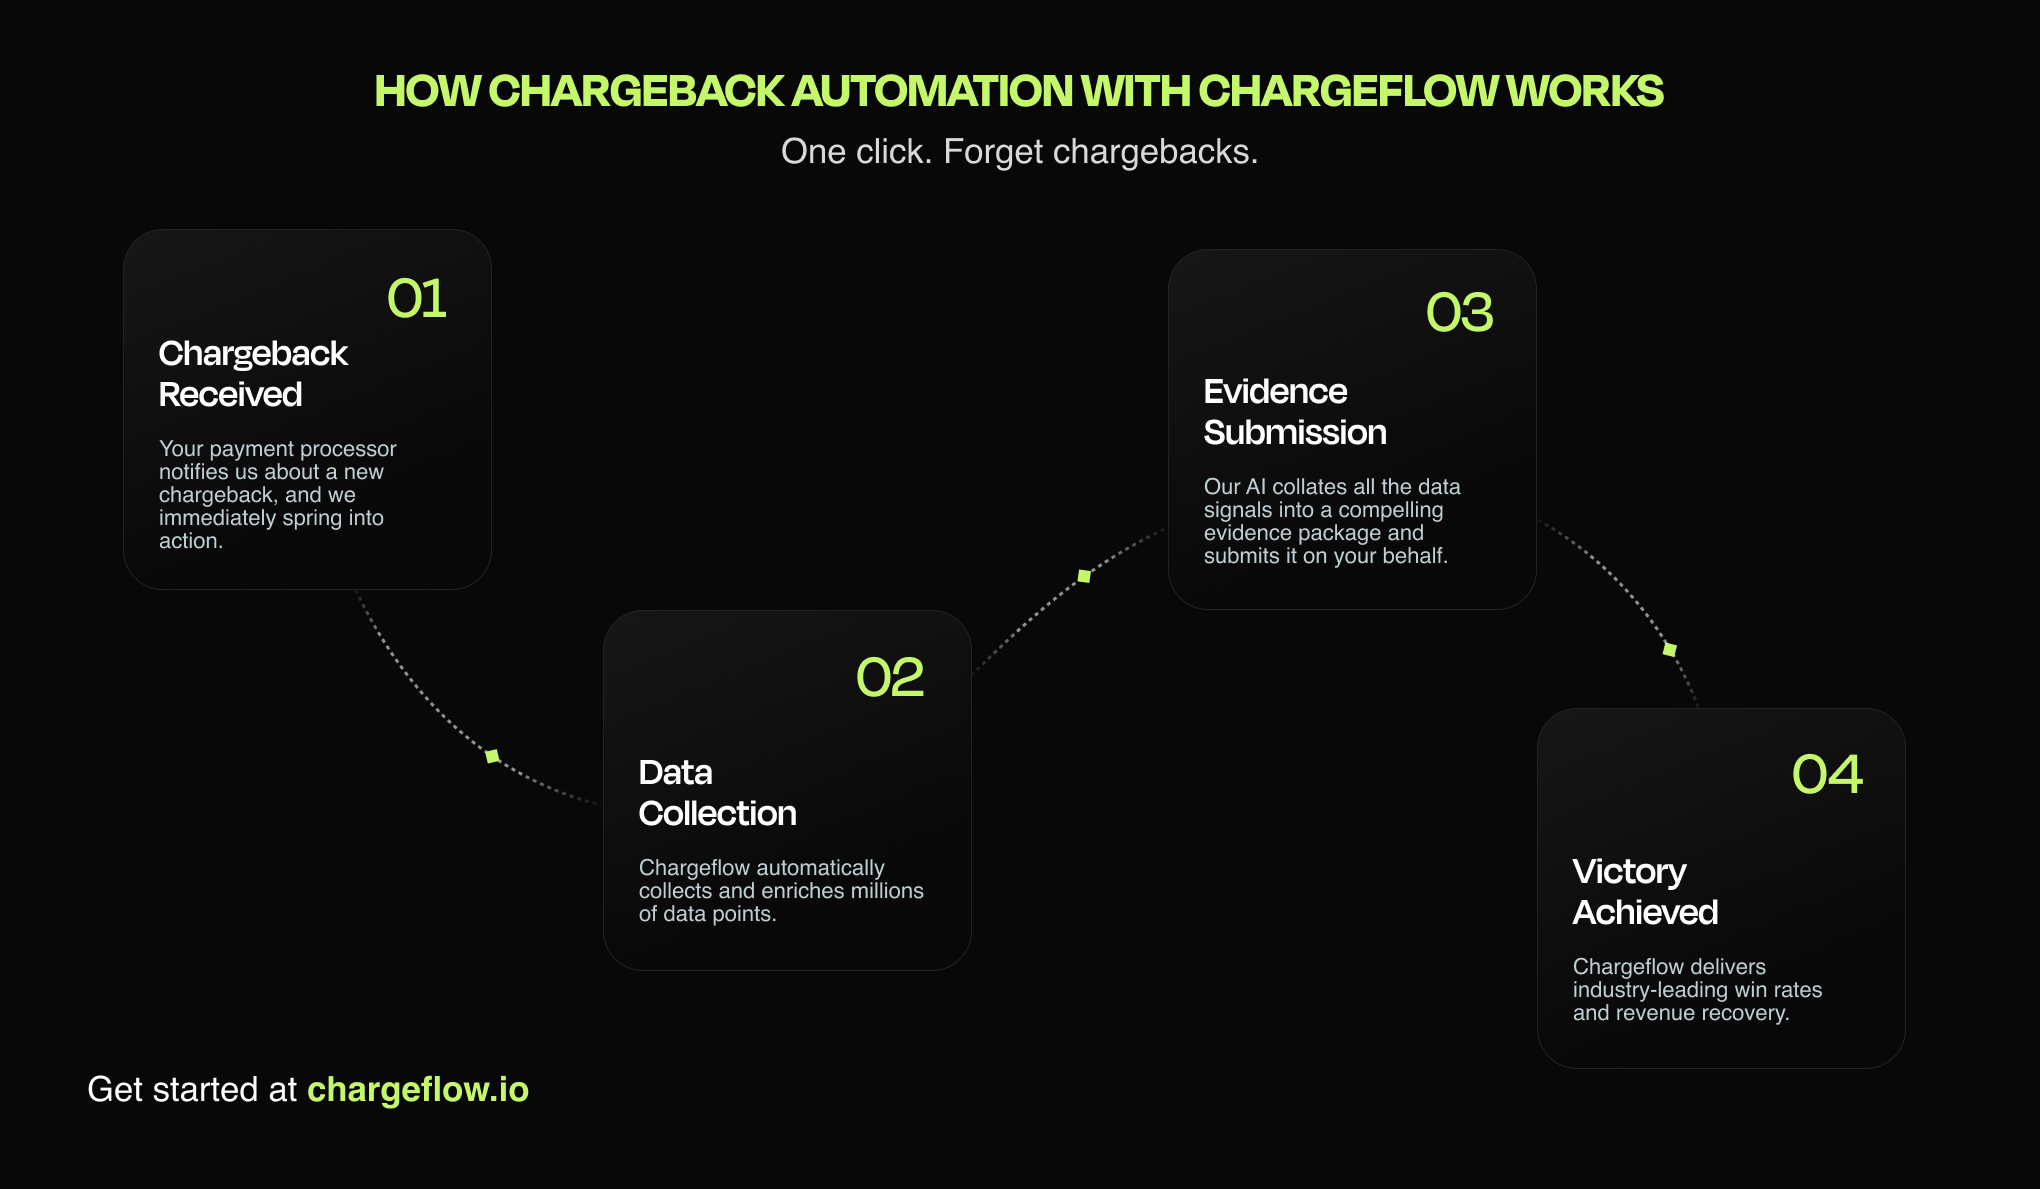
- Het vierstappenproces voor terugboekingen van Mastercard in eenvoudige bewoordingen
- Sectorspecifieke preventiestrategieën om het aantal geschillen met 60 tot 80% terug te dringen
- Evidence-based strategies to win Mastercard chargebacks
- How Mastercard's rules differ from Visa's, plus the network-only tools (Ethoca Alerts, First-Party Trust) that stop disputes before they post
- Praktische implementatieplannen voor bedrijven van elke omvang
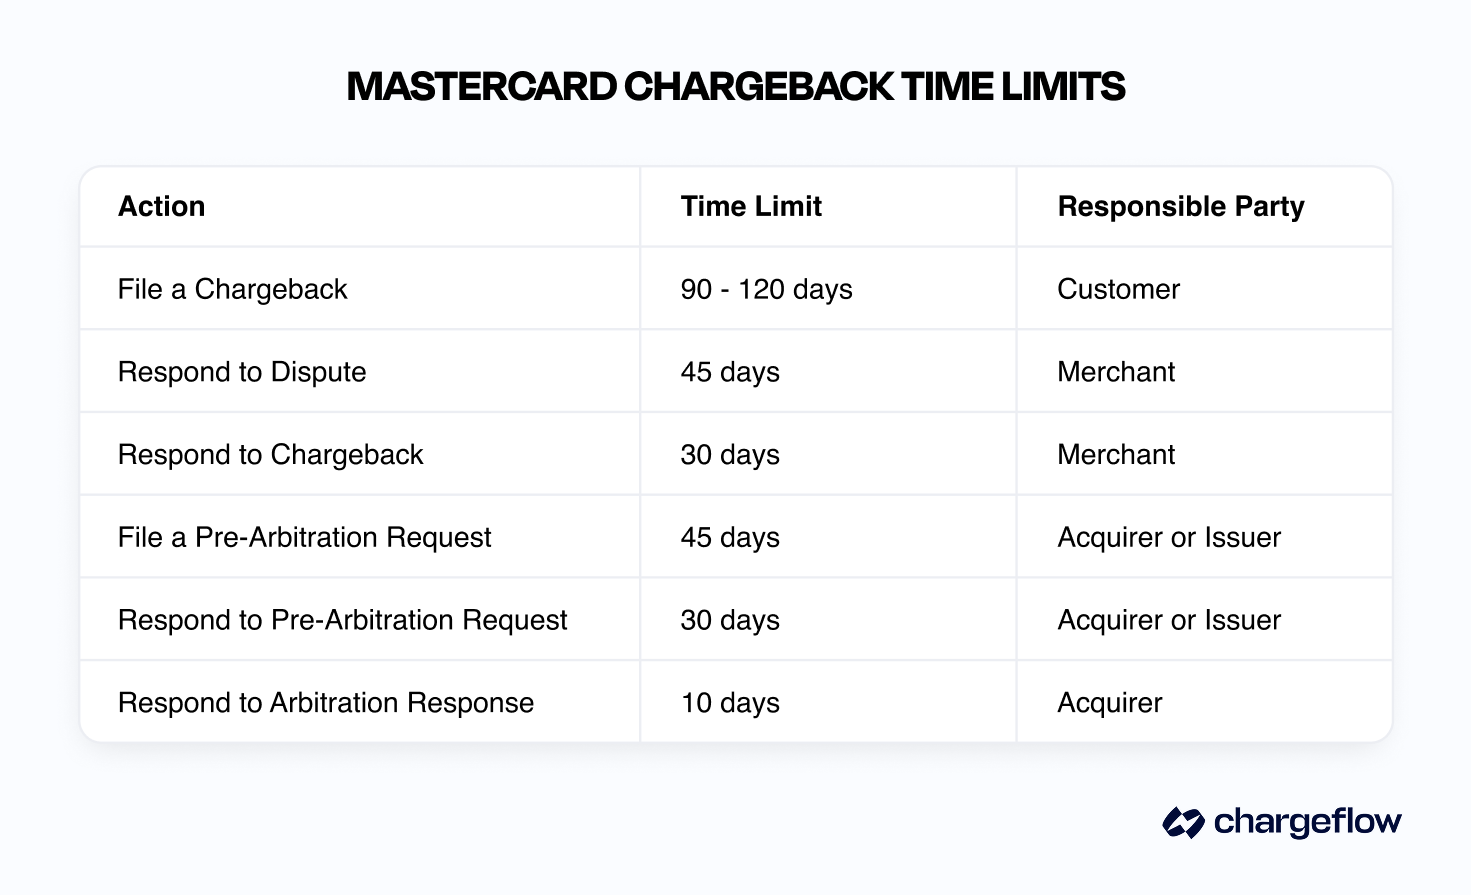
Het tijdschema voor chargebacks bij Mastercard in één oogopslag
| Fase | Issuer / Cardholder Deadline | Reactie van de handelaar | Key Fee |
|---|---|---|---|
| First Chargeback | Cardholder: 120 days (90 for some categories) | 45 days to represent | Acquirer $15–25 |
| Pre-Arbitration (2nd chargeback) | Issuer: 45 days to file | 30 days to challenge | $15 filing |
| Arbitrage | Issuer escalates to Mastercard DRM | 15 days to respond | $150 filing + $250 admin |
| Beroep | 45 days from ruling | Written appeal with new evidence | $500 |
Inzicht in het landschap van Mastercard-chargebacks
Mastercard chargebacks occur when a customer disputes a completed transaction with their card issuer or bank, resulting in a reversal of funds. This process is similar across all card networks.
Mastercard prijst zijn terugboekingssysteem aan als een manier om vertrouwen en veiligheid bij consumenten te creëren. Maar dat vangnet betekent vaak een financiële en operationele belasting voor handelaren zoals u.
Why Mastercard Chargebacks Are Rising: The Current Reality
The card network giant processes transactions for over 3.16 billion consumer and commercial cardholders. Within this ecosystem, Mastercard chargebacks represent a growing challenge driven by four key factors.
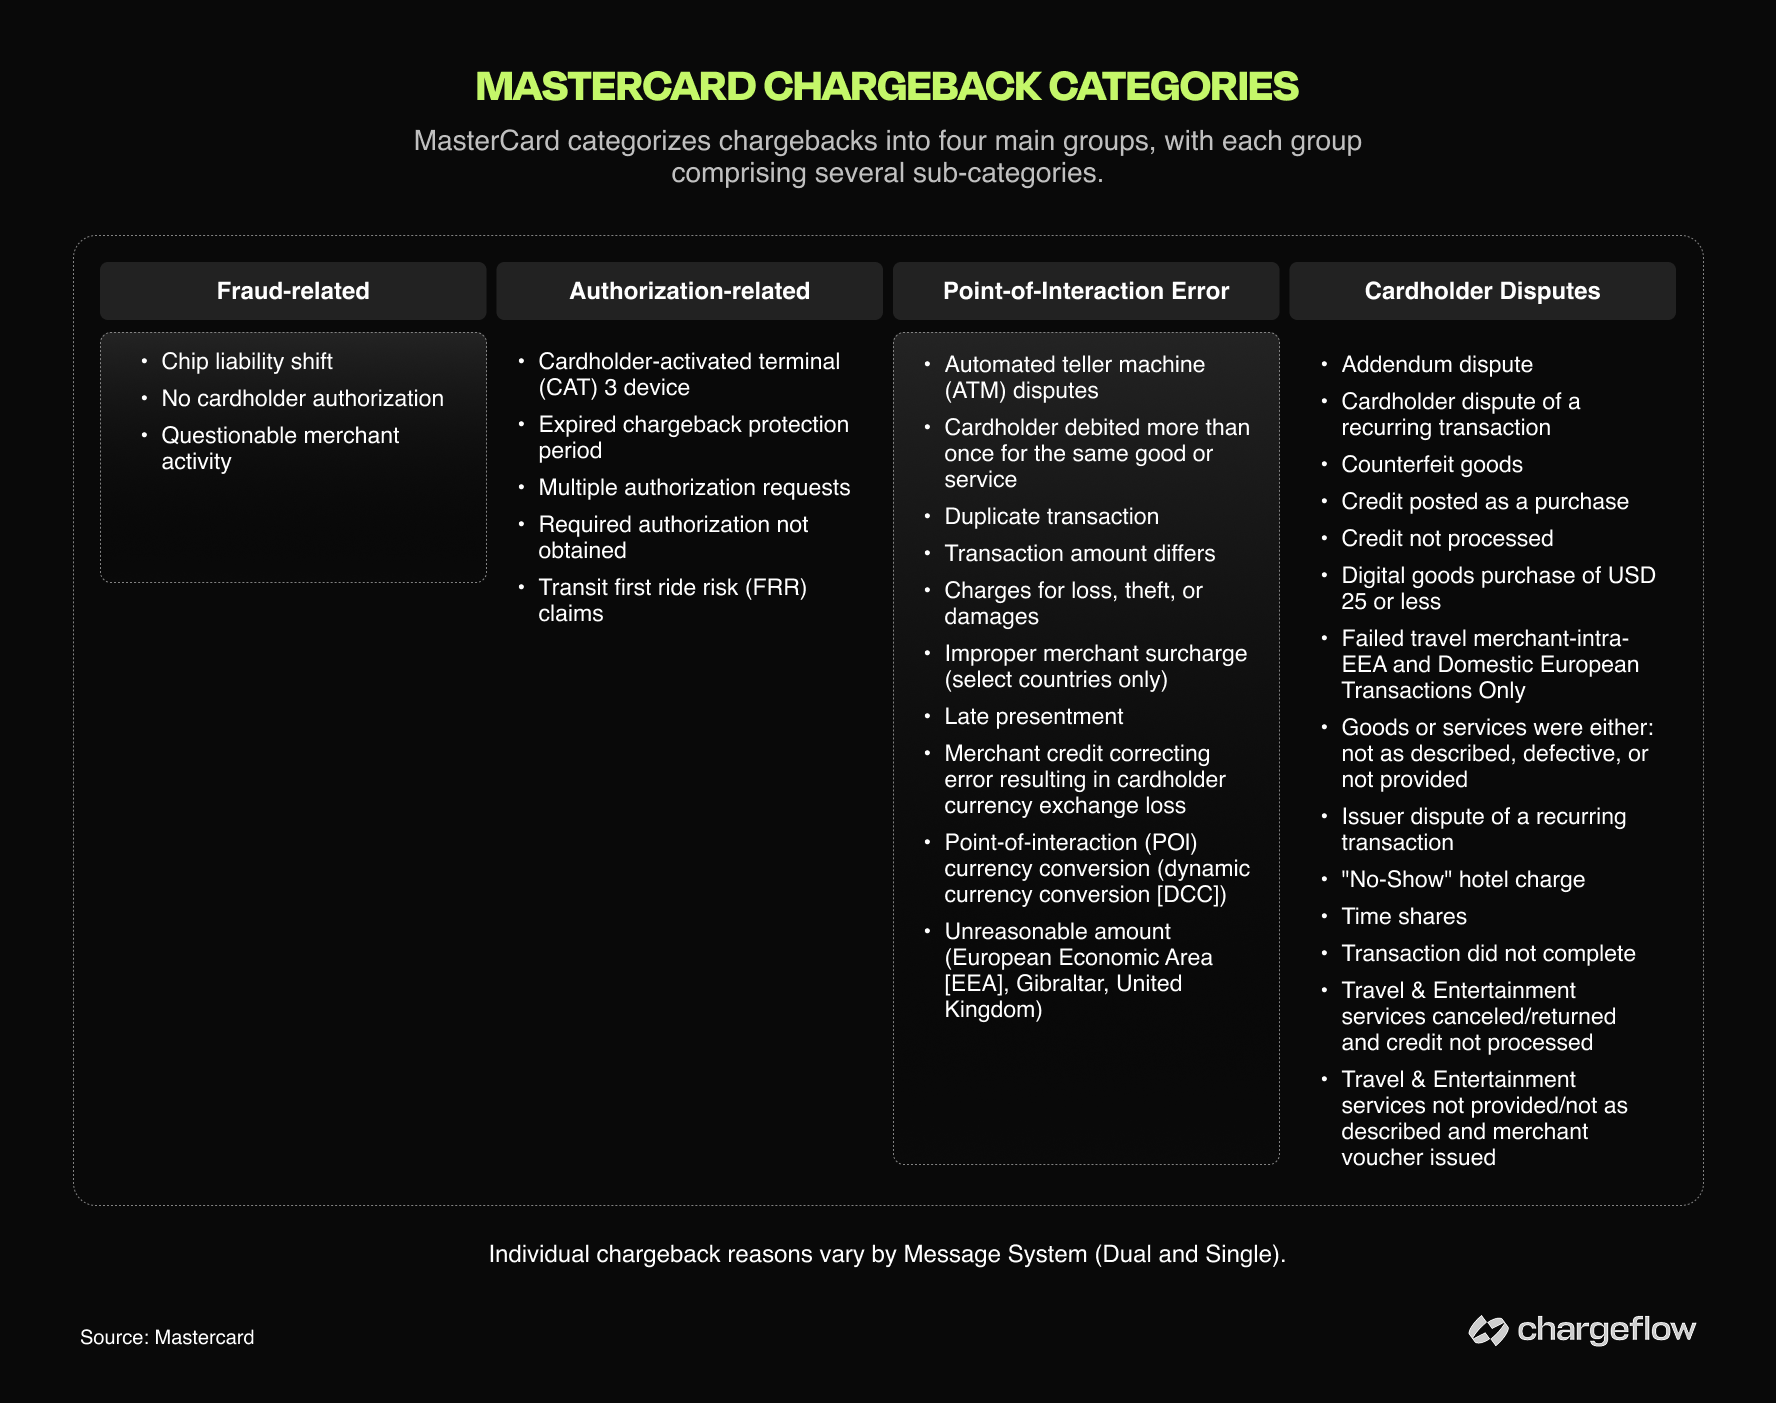
- Regulatory Environment: Mastercard's consumer-friendly dispute policies have lowered barriers to filing chargebacks. Mobile banking apps now allow disputes with just a few taps, contributing to friendly fraud, where cardholders dispute legitimate transactions.
- Surge in Card-Not-Present (CNP) Transactions: In 2024, 63% of global transactions occurred in CNP environments (37% online and 26% in mobile apps), according to Datos Insights. This shift has made CNP fraud the leading cause of chargebacks across all merchant categories.
- Evolving Fraud Tactics: Cybercriminals increasingly use AI-powered attacks, including account takeovers and synthetic identity fraud. Traditional rule-based fraud systems struggle to adapt, resulting in higher fraud rates and subsequent chargebacks.
- Management Gap: Many merchants, especially small and medium enterprises, still handle chargebacks reactively through manual processes or simply accept them as a cost of business.
What a Mastercard Chargeback Actually Costs You
Mastercard's own research quantifies the damage:
- The average chargeback costs merchants $128 all-in: $82 in internal handling plus $46 in third-party fees (Mastercard and Javelin, 2026).
- Global chargeback value is forecast to grow from $36.9 billion in 2026 to $46.1 billion by 2029 (Datos Insights).
- 48% of consumers admit they have disputed a legitimate charge at least once (Datos Insights, 2026).
- Average dispute amounts by sector: travel $120, high-risk verticals $99, retail $84, digital goods $77, subscriptions $69 (Mastercard, 2025).
Gevolgen voor de industrie per sector
Uit onze recente statistieken over terugboekingen blijkt dat verschillende sectoren met uiteenlopende uitdagingen op het gebied van terugboekingen te maken hebben:
- E-commerce en detailhandel: Primary challenges include friendly fraud (40-75% of chargebacks) and delivery disputes.
- Average chargeback rate: 0.65-1.2%
- Digitale diensten en SaaS: Subscription-related disputes dominate Mastercard chargebacks for SaaS verticals, often from forgotten recurring billing or unclear cancellation policies.
- Average chargeback rate: 0.3-1.8%
- Reizen & Horeca: Cancellation disputes and service quality issues drive most chargebacks for the travel and hospitality industry.
- Average chargeback rate: 0.8-1.5%
- Financiële dienstverlening: Fraude door account-overname en geschillen over ongeoorloofde transacties vormen de grootste zorgen voor de financiële sector.
- Average chargeback rate: 0.3–0.8%
Laten we, met dat in gedachten, nu eens kijken naar het terugboekingsproces van Mastercard en leren hoe we hier effectief op kunnen reageren.
Een volledig overzicht van het terugboekingsproces bij Mastercard
Mastercard chargebacks follow a multi-phase process with several structured steps. These cycles include First Chargeback (Issuer Initiated), Second Presentment (Merchant Response), Pre-Arbitration, Arbitration, and Ruling/Appeal stages. Each phase has specific timelines, requirements, and fee structures.
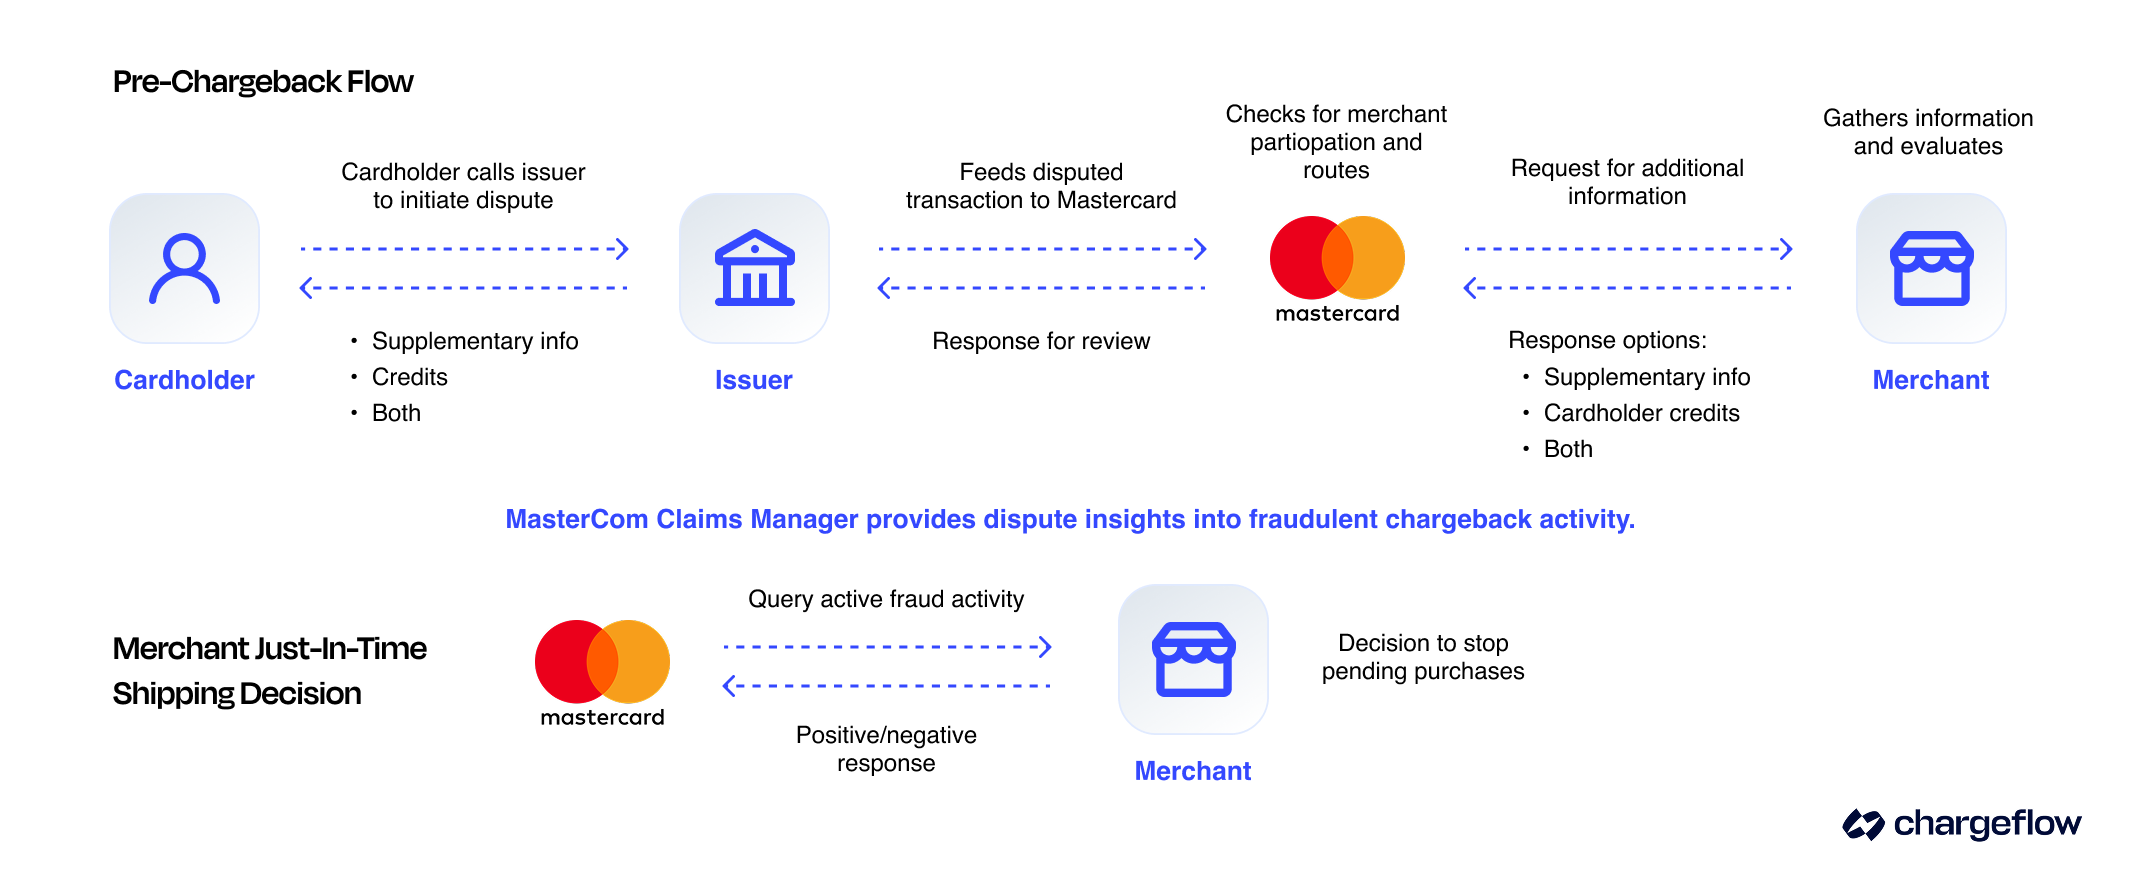
Fase 1: Eerste terugvordering (op initiatief van de kaartuitgever)
Tijdlijnen:
- Cardholders: 120 days from the transaction date for most cases (90 days for certain authorization and point-of-interaction categories).
- Merchants: 45 days from dispute day one for representment.
Procedure:
Stap 1: Eerste terugvordering: Wanneer een kaarthouder een transactie betwist, beoordeelt de kaartuitgevende bank (uitgever) de claim aan de hand van de Chargeback Guide van Mastercard (bijvoorbeeld op basis van een geldige redencode). Indien de claim geldig is, start de uitgever een terugvordering en schrijft hij het transactiebedrag af bij de acquirer, waarna het voorlopig wordt bijgeschreven op de rekening van de kaarthouder.
- De uitgever verstrekt de acquirer de code voor de reden van het geschil en eventuele ondersteunende documentatie.
- De acquirer stelt de handelaar hiervan op de hoogte , waarna deze moet beslissen of hij de terugvordering accepteert of betwist.
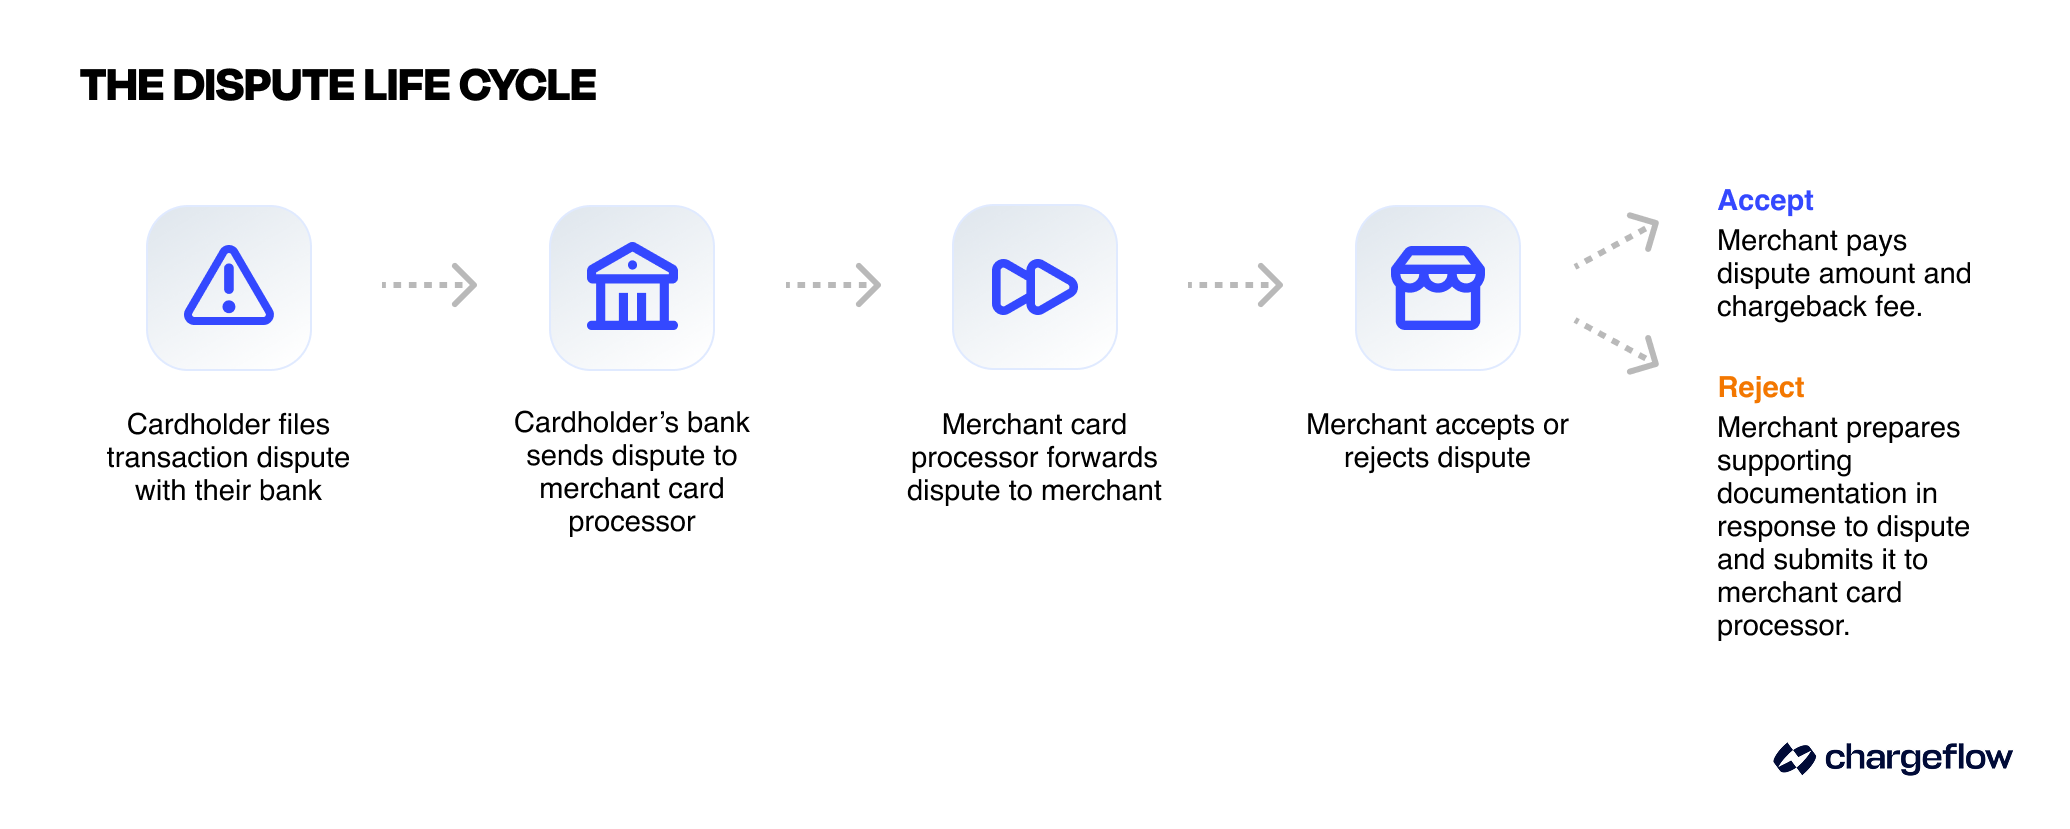
Stap 2: Tweede bezwaarschrift (weerlegging door de handelaar): Als u, de handelaar, besluit de terugvordering aan te vechten, moet u een bezwaarschrift indienen. De acquirer stuurt uw bewijsmateriaal door naar de kaartuitgever, die:
- de tweede aanmaning accepteren en de financiële verantwoordelijkheid op je nemen; of
- Reject it, escalating the case to pre-arbitration if they believe the merchant's response is insufficient.
- Kosten: Er worden geen directe Mastercard-kosten in rekening gebracht, maar acquirers rekenen doorgaans $ 15 tot $ 25 per terugvordering, soms meer, afhankelijk van uw risiconiveau of overeenkomst.
Succespercentages naar kwaliteit van het bewijs:
- Hoogwaardig, redeneringscodespecifiek bewijsmateriaal met handmatige methoden: een succespercentage van 8,1 tot 20%.
- Geautomatiseerde verzameling van bewijsmateriaal (met platforms zoals Chargeflow): een slagingspercentage tot 80%.
Common Mastercard Chargeback Evidence Requirements by Reason Code
Hieronder vindt u de standaardbewijsvereisten voor het succesvol aanvechten van een terugvordering op basis van veelvoorkomende Mastercard-redencodes:
| Foutcode | Soort geschil | Winning Evidence |
|---|---|---|
| 4837: No Cardholder Authorization | Fraude | AVS/CVV match, IP address, device fingerprint, delivery confirmation |
| 4863: Cardholder Does Not Recognize | Fraude | Clear billing descriptor, proof of customer interaction |
| 4855: Goods/Services Not Provided | Artikel niet ontvangen | Signed delivery receipt, tracking, proof of digital access/download |
| 4853: Defective / Not as Described | Cardholder dispute | Product description, QC records, customer comms, refund offers |
| 4841: Canceled Recurring Billing | Subscription | Service terms, cancellation policy, proof customer did not cancel in time |
| 4808: Authorization-Related Chargeback | Toestemming | Authorization approval code, authorization logs, settlement records |
| 4834: Point-of-Interaction Error | Processing error | Receipts proving a single charge, correct amount, and correct currency |
Note on legacy codes: Mastercard has consolidated most cardholder dispute codes (4841, 4855, 4859, 4860) under 4853 Cardholder Dispute and most fraud scenarios under 4837, so older codes still appear on legacy cases and some processor dashboards. Filing windows also vary by code: 4837 and 4853 carry 120-day windows (4853 extends up to 540 days from processing when delivery or services were delayed), while authorization and point-of-interaction codes (4808, 4834) are capped at 90 days. See the full Mastercard chargeback reason codes list for every current and legacy code.
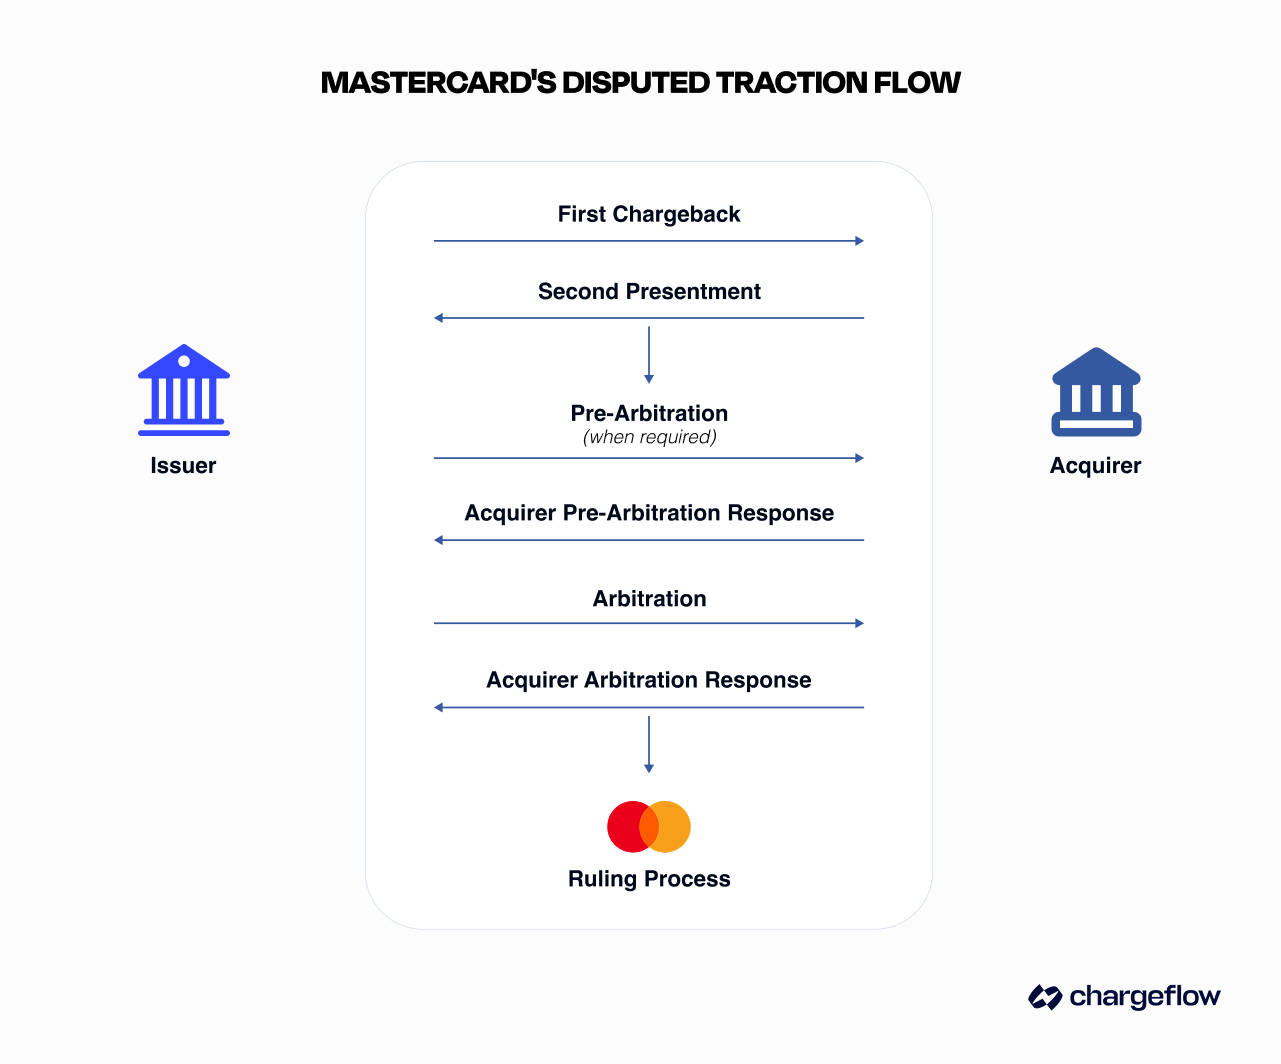
Fase 2: Voorafgaand aan de arbitrage (tweede terugvordering)
Timeline: The issuer has 45 days to file pre-arbitration; the merchant then has 30 days to challenge it (and loses automatically if no response is filed).
Procedure:
- Stap 1: Pre-arbitrageprocedure door de uitgever: De uitgever kan een pre-arbitrageprocedure (tweede terugvordering) starten indien hij het niet eens is met de uitkomst van de tweede voorlegging. Deze stap moet worden onderbouwd met nieuwe of aanvullende informatie waarin wordt uitgelegd waarom het eerdere antwoord ongeldig was.
- Stap 2: Reactie van de acquirer op de pre-arbitrageprocedure: De overnemende partij kan:
- Accept the case, assuming financial responsibility (Mastercard adjusts funds accordingly),
- De zaak afwijzen met een weerlegging en bewijs,
- Of u onderneemt geen actie; in dat geval wijst Mastercard de financiële aansprakelijkheid 30 kalenderdagen na indiening automatisch toe aan de acquirer.
Elke partij kan vrijwillig financiële aansprakelijkheid op zich nemen voordat Mastercard een uitspraak doet.
- Kosten:
- Filing fee: $15 (Same as the chargeback fee)
💡Tip van een professional: Bij zaken die nog niet voor de arbitragecommissie zijn gebracht , is de kans dat de handelaar in het gelijk wordt gesteld kleiner vanwege de strengere toetsing. Een kosten-batenanalyse is in deze fase van cruciaal belang.
Fase 3: Arbitrage
Tijdschema: 15 dagen voor een reactie van de acquirer na indiening door de issuer.
If the acquirer rejects pre-arbitration, the issuer may escalate the case to chargeback arbitration. Arbitration is rare due, in part, to high costs. Arbitration chargeback follows the process below:
- Stap 1: Indiening van een arbitragezaak door de uitgever: De uitgever dient een zaak in bij het Dispute Resolution Management (DRM) -team van Mastercard, vergezeld van al het ondersteunende bewijsmateriaal en een toelichting waarom de terugvordering moet worden toegewezen.
- Stap 2: Reactie van de acquirer op de arbitrageprocedure: De overnemende partij kan:
- Accept financial liability (at any time before ruling),
- De arbitragezaak afwijzen met een weerwoord (binnen 15 dagen),
- Or take no action, in which case, 10 calendar days after submission, Mastercard automatically proceeds to review it for ruling.
- Stap 3: Uitspraak over Mastercard: Het DRM-team van Mastercard beoordeelt of de procedure is gevolgd, de gegrondheid van het bewijsmateriaal en de toepasselijke regels. Beslissing van het DRM-team:
- Bepaalt de financiële aansprakelijkheid,
- Voert aanpassingen door via het Mastercard Consolidated Billing System (MCBS),
- Assesses applicable fees. This process is completed within 10 days from the arbitration case filing submission date.
- Kosten:
- Filing fee: $150
- Administrative fee: $250
- Technical violation fee: $100 (losing party)
- Annuleringskosten: $150 (bij annulering vóór de DRM-beoordeling)
🟒Tip van een professional: Arbitrage is sterk in het voordeel van emittenten vanwege de vereisten inzake cumulatief bewijs en de complexiteit van de procedure.
Fase 4: Beroepsprocedure
Termijn: 45 dagen vanaf de uitspraak om beroep in te stellen.
The party held financially liable may submit a written appeal to Mastercard. Appeals must include a valid reason for reconsideration and new or overlooked evidence. Mastercard's decision on the appeal is typically final.
Kosten: $500
💡Tip van een professional: bij herzieningsprocedures hebben verkopers minder dan 10% kans op succes.
Mastercard vs. Visa Chargeback Rules: Key Differences
If you built your dispute workflow around Visa and reuse it for Mastercard, you will miss deadlines and lose winnable cases. The networks run structurally different processes:
| Regel | Mastercard | Visum |
|---|---|---|
| Venster met reacties van verkopers | 45 days for second presentment | 30 days to respond to a dispute |
| Escalatieprocedure | One cycle: chargeback, second presentment, pre-arbitration, arbitration via Mastercom | Two workflows: Allocation (fraud/authorization, liability auto-assigned) and Collaboration |
| Fraud dispute gate | First-Party Trust data is weighed before a 4837 fraud dispute is filed | Compelling Evidence 3.0 shifts liability when two prior undisputed transactions match |
| Monitoring program | ECM: 100-299 chargebacks and 1.5% ratio; HECM: 300+ and 3% | VAMP: 1,500+ combined fraud and dispute transactions and 1.5% ratio (replaced VDMP/VFMP in 2025) |
| Ratio math | This month's chargebacks divided by last month's sales count | This month's combined fraud and dispute count (VAMP) divided by this month's settled transaction count |
| Pre-dispute network tool | Ethoca Alerts (Mastercard-owned) | Verifi CDRN and RDR (Visa-owned) |
The practical takeaway: Mastercard gives you 15 extra days to respond, but its prior-month ratio math means a single bad sales month can spike your ratio even when chargeback counts stay flat.
Op bewijs gebaseerde strategieën ter voorkoming van Mastercard-chargebacks
Winning against Mastercard chargebacks starts before a dispute ever occurs. By using data instruments and applying proven fraud prevention tactics, you can stop avoidable losses and strengthen your defense when challenges arise.
Hieronder volgen enkele essentiële strategieën die het overwegen waard zijn:
Niveau 1: Preventie van fundamentele fraude
- Implementatie van 3D Secure 2.0
- Function: Adds an authentication layer for CNP transactions
- Impact: Reduces fraud-related Mastercard chargebacks by up to 60%.
- Liability Shift: Qualified transactions shift liability to the card issuer.
- Implementatiekosten: doorgaans tussen de $ 0,05 en $ 0,15 per transactie
- ROI Timeline: 3-6 months for most merchants
- AVS- en CVV-controle
- Function: Validates billing address and card verification value
- Impact: An estimated 35-45% reduction in fraud-related reason codes when combined with tools like chargeback alerts
- Requirements: Essential for Visa Compelling Evidence 3.0 compliance
- Kosten: worden doorgaans meegenomen in de kosten voor betalingsverwerking
- Responscodes voor adresverificatiediensten (AVS):
- Full match (Y): Process normally
- Partial match (A, Z, W): Enhanced review recommended
- Geen overeenkomst (N): Transactie met hoog risico, overweeg afwijzing
Niveau 2: Geavanceerd risicobeheer
- Fraudedetectie met machine learning: Moderne fraudedetectiesystemen analyseren honderden gegevenspunten in realtime om afwijkingen op te sporen door middel van:
- Transaction velocity checks: Multiple transactions from the same source
- Device fingerprinting: Hardware and software characteristics
- Behavioral analysis: Deviation from normal purchasing patterns
- Geolocatieverificatie: vergelijking tussen IP-adres en factuuradres
- Tokenisatie van opgeslagen betalingsgegevens
- Function: Replaces sensitive card data with unique tokens
- Impact: Eliminates stored data breach risks
- Compliance: Required for PCI DSS Level 1 merchants
- Uitvoering: Neem contact op met uw betalingsverwerker of externe leverancier.
Niveau 3: Vernieuwing van de klantervaring
If you're using tools like Insights, a free service from Chargeflow, you can easily get a bird's-eye view of chargeback sources. Frequent chargebacks could point to service issues, informing optimization procedures. Below are standard customer service optimization strategies:
- Duidelijke omschrijvingen van facturen: Confusing merchant names cause about 25% of "unrecognized transaction" chargebacks. Best practices include:
- Gebruik een herkenbare bedrijfsnaam
- Vermeld uw contactgegevens
- Matchmarketing/websitebranding
- Gebruik niet te veel afkortingen of codes
- Voorbeelden van verbeteringen:
- Poor: "SVC*MRK 4127749021"
- Better: "SKYE STORE 555-123-4567"
- Beste keuze: "SKYE OUTDOOR GEAR 555-123-4567"
- Proactieve communicatie met klanten
- Order confirmations: Immediate email with transaction details
- Shipping notifications: Real-time tracking information to avoid uncertainties that cause "transaction not received" chargebacks
- Subscription reminders: Pre-billing notifications for recurring billing charges.
Mastercard-Only Prevention Levers: Ethoca Alerts and First-Party Trust
Two programs exist only on the Mastercard network, and most merchants use neither.
Ethoca Alerts. Mastercard has owned Ethoca since 2019, making it the network's own pre-dispute channel. Participating issuers push confirmed fraud and dispute signals to merchants, typically within hours of the cardholder complaint, so you can refund or halt fulfillment before the case becomes a chargeback that counts toward your ECM ratio. Chargeflow Alerts taps this network (alongside Visa's Verifi) with pay-per-alert pricing.
First-Party Trust. Launched in the United States in 2024 (Mastercard announced the program in October 2023, with the US rollout following in 2024), this program attacks disputes where the cardholder made the purchase but claims fraud anyway. You share device identity (IP address, device ID), proof of delivery, and identity signals at authorization or pre-dispute; Mastercard validates them against the cardholder's prior transactions and puts the findings in front of the issuer before a 4837 fraud dispute can be filed. Ethoca research found that 75% of fraud experienced by online businesses is first-party (Mastercard, 2025), which makes this the single highest-leverage program for eCommerce merchants.
Sector-specifiek implementatiekader voor het voorkomen van chargebacks
There are no one-size-fits-all chargeback prevention strategies. Merchants often make the mistake of deploying a blanket framework when seeking chargeback prevention. That's counter-productive because each business is unique.
Hieronder volgen enkele sectorspecifieke aanbevelingen voor de uitvoering waarmee rekening moet worden gehouden.
E-commerce en detailhandel
- Prioritaire aandachtsgebieden voor het voorkomen van terugboekingen:
- Geschillen over pakketbezorging
- Product komt niet overeen met de beschrijving
- Vriendelijke fraude
- Aanbevolen volgorde van implementatie:
- Maand 1-2: Basis
- Implementeer 3D Secure 2.0 voor transacties van meer dan $ 50
- Factureringsomschrijvingen bijwerken
- Protocollen voor leveringsbevestiging opstellen
- Een waarschuwingssysteem voor terugboekingen implementeren
- Install Chargeflow Insights for customer-specific issues
- Maand 3-4: Verrijking
- Machine learning inzetten voor fraudedetectie
- Realtime ordertracking implementeren
- Opstellen van escalatieprocedures voor de klantenservice
- Maand 1-2: Basis
- Expected Results: 60-80% reduction in preventable Mastercard chargebacks within six months. You can pair this strategy with chargeback automation for complete coverage.
Abonnements- en SaaS
- Prioritaire aandachtsgebieden voor het voorkomen van terugboekingen:
- Terugkerende geschillen over facturering
- Problemen met het opzeggen van diensten
- Geschillen over de omzetting van gratis proefperiodes
- Essentiële implementatie-elementen
- Abonnementsbeheer:
- Clear cancellation processes (maximum 3 clicks)
- Onmiddellijke bevestigingen van annuleringen
- Opties voor pauzeren/terugzetten vóór annulering
- E-mailmelding voorafgaand aan de facturering (7 dagen, 1 dag voor de afschrijving)
- Aanbevolen werkwijzen voor proefperiodes:
- Uitdrukkelijke toestemming voor de overstap van een proefabonnement naar een betaald abonnement
- Meerdere conversiemeldingen
- Simple trial extension options
- Duidelijke en begrijpelijke gebruiksvoorwaarden bij aanmelding
- Abonnementsbeheer:
- Tijdschema voor de implementatie: 2-3 maanden voor volledige implementatie
- Expected Impact: Up to 90% reduction in subscription-related Mastercard chargebacks, if complemented with a chargeback alert.
Reizen en horeca
- Prioritaire aandachtsgebieden voor het voorkomen van terugboekingen:
- Geschillen over de annuleringsvoorwaarden
- Klachten over de kwaliteit van de dienstverlening
- Problemen bij het wijzigen van boekingen
- Aanbevolen nichegerichte oplossingen:
- Transparantie bij dynamische prijsstelling
- Flexibele omboekingsvoorwaarden
- Realtime updates over de beschikbaarheid
- Uitgebreide boekingsbevestigingen
- Protocollen voor proactief herstel van de dienstverlening
- Expected Results: 50-60% reduction in service-related chargebacks, with an estimated 80% reduction if supported with chargeback alerts.
“Card-not-present fraud is driving sustained demand for chargeback and fraud prevention tools. Consumers increasingly prefer chargebacks over direct merchant refunds, with 84% finding chargebacks simpler to process.” (Ariel Chen, Chargeflow co-founder and CEO)
Geavanceerd nalevings- en risicobeheer
One key compliance challenge for merchants is high chargeback ratios, which threaten their merchant accounts. Whether you operate a small or large enterprise, understanding this challenge and implementing the recommended solutions can save you so much trouble.
Mastercard monitors merchants' chargeback-to-transaction ratios under its Excessive Chargeback Merchant (ECM) program. Exceeding thresholds can trigger fines or even account termination. Many processors enforce stricter internal limits to reduce risk exposure and maintain network compliance. Separately, Mastercard's Mastercard GMAP program conducts direct merchant audits rather than tracking chargeback ratios.
Drempelwaarden van het Mastercard-monitoringprogramma
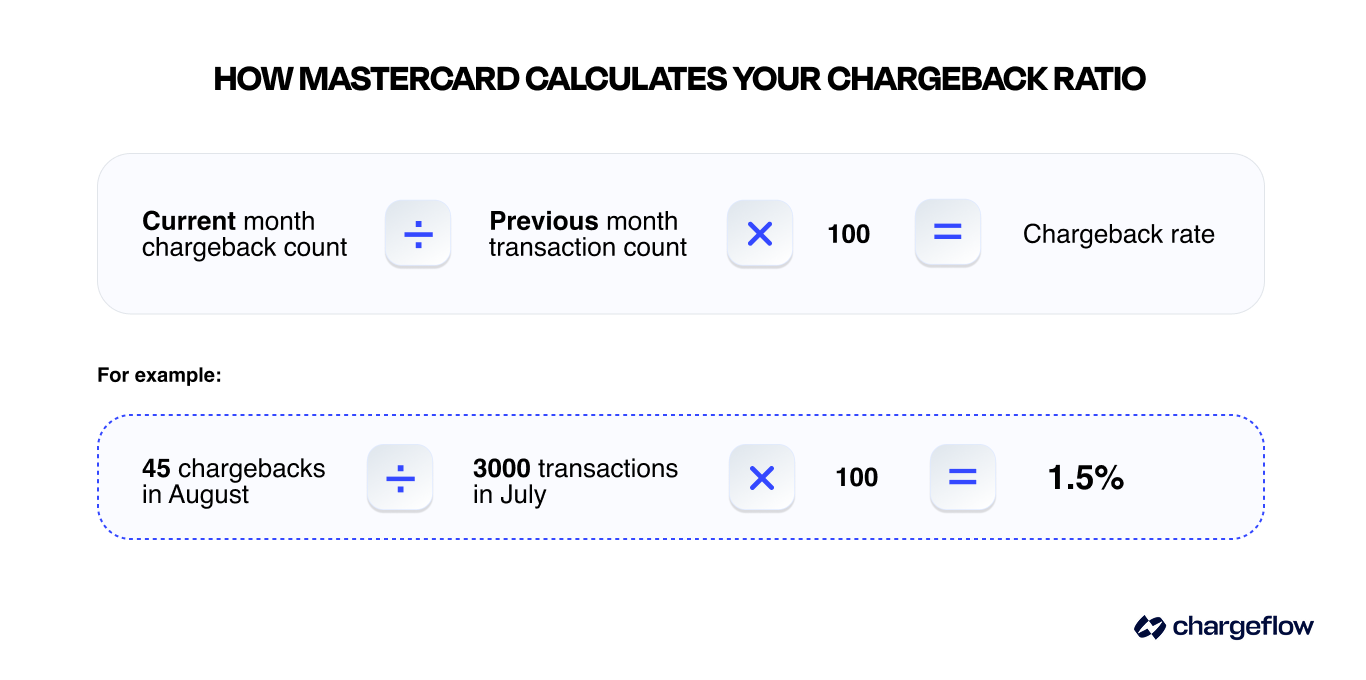
Mastercard's Excessive Chargeback Program (ECP) has two tiers, and a merchant must exceed both the count and the ratio in a month to be flagged (per Mastercard program rules as published by acquirers, including PayPal Braintree and JPMorgan):
- How the ratio is calculated: this month's chargeback count divided by last month's transaction count (June chargebacks / May sales).
- Excessive chargeback merchant (ECM): 100 to 299 chargebacks per month AND a 1.5% to 2.99% chargeback ratio.
- High excessive chargeback merchant (HECM): 300+ chargebacks per month AND a 3%+ ratio, plus a $5 issuer recovery assessment per chargeback.
Gevolgen van het ECP-programma voor handelaren
Het overschrijden van een van de genoemde drempels heeft specifieke gevolgen voor handelaren, zoals:
- Niveau 1: Maandelijkse administratieve lasten in verband met monitoring en rapportage
- Mastercard neemt handelaren die de ECM- of HECM-drempels overschrijden op in het ECP-programma.
- Merchants in Tier 1 ECP must submit a remediation plan to reduce chargebacks and provide monthly progress reports.
- Niveau 2: Maandelijkse boetes
- Na twee maanden in het ECP worden boetes opgelegd, die als volgt oplopen:
- Months 2-3: $1,000 (ECM) or $1,000-$2,000 (HECM)
- Months 4-6: $5,000 (ECM) or $10,000 (HECM)
- Months 7-11: $25,000 (ECM) or $50,000 (HECM)
- 12 maanden en ouder: $ 50 .000 - $ 100.000 (ECM) of $ 100.000 - $ 200.000 (HECM)
- Er kunnen extra kosten voor terugboekingen in rekening worden gebracht.
- Na twee maanden in het ECP worden boetes opgelegd, die als volgt oplopen:
- Niveau 3: Beëindiging van het account
- After 12+ months without reducing Mastercard chargebacks below 100 or a 1.5% chargeback rate, the acquirer may terminate your merchant account.
- Uw bedrijf kan ook aan een MATCH-lijst worden toegevoegd, waardoor een nieuwe Merchant ID wordt geblokkeerd.
Hoe u zich kunt afmelden voor het Mastercard-programma tegen buitensporige terugboekingen
Merchants can only exit the ECP by maintaining chargeback levels below the ECM threshold (100 chargebacks) for three consecutive months. Below are some recommended best practices for achieving that objective.
- Track incoming chargebacks
- Gebruik realtime analyses om het percentage terugboekingen bij te houden.
- Pak de onderliggende oorzaken aan, zoals problemen met de productkwaliteit, vertragingen bij de verzending of onduidelijke factuurvermeldingen.
- Problematische transacties terugbetalen en annuleren
- Een terugboekingswaarschuwing waarschuwt u voor dreigende geschillen en stelt u in staat om waar nodig proactief terugbetalingen te verrichten om escalatie te voorkomen.
- Indien nodig kunt u problematische klanten ook blokkeren en op de zwarte lijst zetten.
💡Pro Tip: Merchants using real-time analytics and alerts see a significant reduction in chargeback rates. This Stripe Case Study showcases how Wordtune, an AI writing assistant service, achieved a 33.5% reduction in fraudulent disputes and a 29.7% reduction in dispute rate within five months.
Beoordelingskader voor leveranciers van oplossingen voor het beheer van terugboekingsfraude
Winkelen vindt plaats via verschillende kanalen, waaronder QR-codes, mobiele apps, livestreams op sociale media, online en in de winkel. Bij veel transacties zijn tussenpersonen betrokken, zoals apps voor het boeken van reizen, in plaats van dat er rechtstreeks met de dienstverlener wordt gehandeld.
Deze omnichannelomgeving bemoeilijkt het verzamelen van bewijsmateriaal voor het beheer van terugboekingen vanwege versnipperde gegevens en vertraagde toegang tot cruciale transactiegegevens.
Hence, selecting a chargeback fraud prevention vendor is a weighted decision. Choosing the wrong solution may result in submitting incorrect evidence or experiencing high false positives, which can cause legitimate customers to be treated as fraudsters. If you're weighing dedicated dispute platforms, it helps to compare options directly, for example, Chargeflow vs Disputifier and Chargeflow vs Chargeblast.
Hier volgen enkele criteria waarmee u rekening moet houden bij het selecteren van leveranciers:
Beoordeling van de kernfunctionaliteit:
- Mogelijkheden voor het voorkomen van geschillen: fraudedetectie, waarschuwingssysteem, hulpmiddelen voor klanten
- Diensten voor het terugvorderen van terugboekingen: geautomatiseerde herzieningsprocedures, verzamelen van bewijsmateriaal
- Analyses en rapportages: realtime dashboards, trendanalyses
- Gebruiksgemak: kwaliteit van de API, installatietijd, doorlopend onderhoud
Vergelijkingstabel van leveranciers:
- Specialisten op het gebied van fraudedetectie en -preventie:
- Recommended: Sift, Kount, Riskified
- Strengths: Advanced Machine Learning, real-time fraud scoring
- Zwakke punten: Beperkte diensten voor het terugvorderen van terugboekingen, met name in gevallen van vriendelijke fraude
- Oplossingen voor betalingsverwerking:
- Recommended: Stripe Radar, PayPal Fraud Protection
- Strengths: Smooth integration, competitive pricing
- Zwakke punten: platformspecifieke dekking van fraude, beperkte aanpassingsmogelijkheden en het verzamelen en indienen van overtuigend bewijsmateriaal.
- Full-serviceplatforms:
- Recommended: Chargeflow, Mitigator, Chargeback Gurus
- Strengths: End-to-end coverage, specialized expertise, set it and forget it
- Zwakke punten: hogere kosten, vals-negatieve resultaten, onvolledige tools en een complexe integratie, afhankelijk van het platform dat u kiest.
- Weging van de selectiecriteria voor het platform:
- Effectiveness: 35% (win rates, prevention success)
- Cost-effectiveness: 25% (ROI, total cost of ownership)
- Integration ease: 20% (setup time, maintenance requirements)
- Support quality: 15% (expertise, responsiveness)
- Schaalbaarheid: 5% (ruimte voor groei van diverse modellen, uitbreiding van functionaliteiten)
Kosten-batenanalyse: handmatig/uitbesteed versus geautomatiseerd chargebackbeheer
According to Mastercard, merchants and issuers are progressively embracing automated chargeback management (Mastercard 2025 State of Chargebacks Report, p. 5 & 20). This cost/benefit analysis throws more light on the reason for that development.
Kenmerken van handmatige processen:
- Gemiddelde tijdsbesteding: 2-4 uur per zaak
- Gemiddeld percentage gewonnen geschillen: 8-20%
- Kosten per geval: $50-100 (inclusief personeelskosten)
- Schaalbaarheid: maximaal beperkt tot 10-20 gevallen per week per persoon.
Kenmerken van geautomatiseerde processen:
- Average processing time: ~20 minutes per case
- Typical win rate: 45-80%
- Cost per case: 25% per recovered chargeback (Chargeflow pricing)
- Schaalbaarheid: Onbeperkt (met Chargeflow)
Voorbeeld van een ROI-berekening:
For a merchant with 100 chargebacks per month, here’s how their ROI stacks up between manual and automated chargeback management:
- Kosten voor handmatige verwerking: 8.000 dollar per maand + 60.000 dollar aan gederfde inkomsten
- Kosten voor geautomatiseerde verwerking: $ 2.500 per maand + $ 25.000 aan gederfde inkomsten (afhankelijk van het gekozen platform)
- Netto maandelijkse besparing: $ 40.500
- Jaarlijkse besparing: 486.000 dollar
💡Pro-tip: Veel oplossingen voor terugboekingen bieden slechts gedeeltelijke tools, zoals meldingen of handmatige terugvordering, waardoor verkopers zelf bewijsmateriaal van verschillende platforms bij elkaar moeten sprokkelen. Het kiezen van de juiste oplossing, met name een oplossing zoals Chargeflow volledige dekking biedt met een garantie op een viervoudig rendement op de investering (ROI), maakt het verschil.
Kernprestatie-indicatoren (KPI’s)
Als u wilt stoppen met het Mastercard ECP-programma, moet u zich richten op essentiële KPI’s die u helpen uw doelstellingen sneller te bereiken. Hieronder vindt u enkele voorbeelden om in overweging te nemen.
Belangrijkste indicatoren:
- Chargeback Ratio: Target <0.5 for most industries
- Succespercentage bij geschillen: streefcijfer 45-65% voor herzieningsverzoeken
- Kosten per terugvordering: beoogde vermindering van ten minste 50%
- Prevention Rate: Target at least 60% of preventable chargebacks
Secundaire statistieken:
- Customer Satisfaction: Track the impact of chargeback fraud prevention on legitimate customers and ensure positive outcomes.
- Tarieven voor betalingsautorisatie: Zorg ervoor dat fraudepreventie geen negatieve invloed heeft op het aantal legitieme goedkeuringen.
- Payment Processing Speed: Maintain <2-second transaction processing times.
- False Positive Rate: Target <5% for fraud prevention systems.
Case Study: Obvi’s 170% Win-Rate Boost with Automation
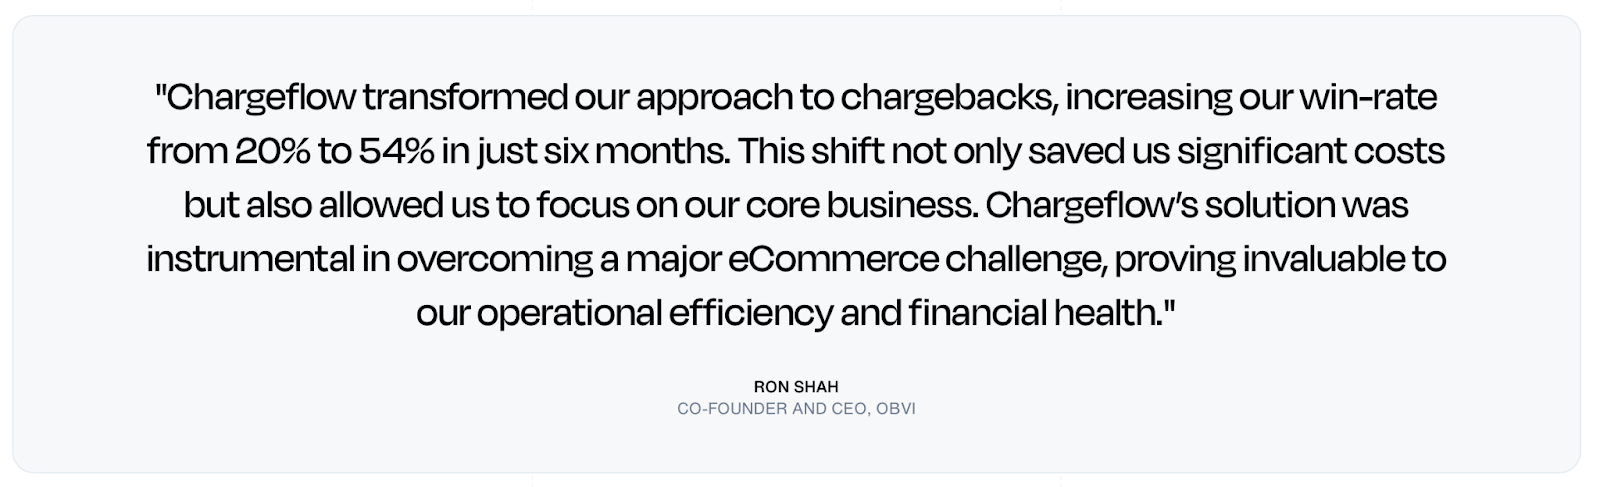
Obvi is a fast-growing eCommerce company in the competitive health and wellness supplement industry. The omnichannel vendor has achieved $40 million in revenue as of 2023, serving 200,000+ customers across over 75 countries. Despite its success, Obvi faced growing chargeback rates due to friendly fraud.
The manual process of handling chargebacks (via a freelancer or customer support) was time-intensive, costly ($40 per case), and yielded a low 20% win rate. This resulted in significant revenue losses.
Oplossing:
Obvi automated chargeback management with Chargeflow, a platform known for handling chargebacks from start to finish. This shift yielded immediate results.
Resultaten:
- Winstpercentage van 54%
- $10.427 aan gederfde inkomsten teruggewonnen
- 170% hoger winstpercentage
- Hogere klanttevredenheid
Gebruikte producten:
- Automatisering van terugboekingen
- Meldingen
- Inzichten
Veelgestelde vragen over chargebacks bij Mastercard
Hoe lang heeft een handelaar de tijd om te reageren op een terugvordering van Mastercard?
Handelaren hebben doorgaans 45 dagen vanaf de eerste dag van het geschil om een herpresentatie (tweede aanbieding) in te dienen. Als de zaak wordt doorverwezen naar de pre-arbitragefase, heb je 30 dagen de tijd om bezwaar aan te tekenen; anders verlies je de zaak automatisch.
Hoe lang hebben kaarthouders de tijd om een Mastercard-terugvordering in te dienen?
Kaarthouders hebben doorgaans 120 dagen de tijd vanaf de transactiedatum, hoewel voor sommige autorisatie- en transactiecategorieën een kortere termijn van 90 dagen geldt.
Wat zijn de drempelwaarden voor ECM en HECM van Mastercard?
The Excessive Chargeback Merchant (ECM) tier is 100 to 299 chargebacks per month combined with a 1.5% to 2.99% chargeback ratio; the High Excessive (HECM) tier is 300+ chargebacks combined with a 3%+ ratio. Both the count and the ratio must be exceeded, and fines escalate monthly.
Welk bewijs is doorslaggevend bij een terugvordering wegens Mastercard-fraude?
Voor redencode 4837 (geen toestemming van de kaarthouder) dient u de resultaten van de AVS/CVV-controle, het IP-adres, de apparaatvingerafdruk en de bezorgbevestiging in te dienen. Voor redencode 4863 (wordt niet herkend) zijn een duidelijke omschrijving van de afrekening en bewijs van interactie met de klant doorgaans doorslaggevend.
How does a Mastercard chargeback work?
The issuer debits your acquirer and credits the cardholder as soon as it accepts the dispute. Your acquirer notifies you, and you either accept the loss or fight it with a second presentment within 45 days. If the issuer rejects your evidence, the case can escalate to pre-arbitration and then arbitration, where Mastercard itself rules and the losing party pays the case fees.
How does a cardholder file a chargeback on a Mastercard?
Cardholders never contact Mastercard directly. They dispute the charge with their issuing bank (via app, phone, or online banking), and the bank files the chargeback through Mastercom, Mastercard's dispute platform. That is why your best defense starts before the bank: clear billing descriptors, fast support, and pre-dispute alerts.
What is the success rate of a Mastercard chargeback?
For cardholders, most fraud-coded disputes end in at least a provisional credit. For merchants, manual representment wins roughly 8-20% of cases, while automated, reason-code-specific evidence pushes win rates toward 80%. Chargeflow's network average sits near 75% across 20,000+ merchants.
What reasons qualify for a Mastercard chargeback?
Every Mastercard chargeback must fit one of four reason code families: fraud (4837, no cardholder authorization), cardholder disputes (4853: goods not received, defective, canceled recurring billing, credit not processed), authorization errors (4808), and point-of-interaction errors (4834: duplicate charge, wrong amount).
Build a Systemic Approach to Mastercard Chargeback Management
Voor een effectief beheer van Mastercard-chargebacks is een systematische aanpak nodig die preventie, vroegtijdige opsporing en strategische terugvorderingsmaatregelen combineert. Uit branchegegevens en onze interne gegevens blijkt duidelijk dat handelaren die uitgebreide programma’s voor chargebackbeheer implementeren, het volgende zien:
- 60-85% reduction in preventable chargebacks;
- 45-65% win rates on disputed cases (vs. 8-20% for manual processes);
- een daling van 70-80% in de totale kosten van terugboekingen;
- Verbeterde klanttevredenheid en klantbehoud;
- 4x rendement op investering gegarandeerd.
Met dat in gedachten volgen hier enkele concrete actiepunten om in overweging te nemen:
Actiepunten die onmiddellijk moeten worden uitgevoerd
Voor alle verkopers:
- Voer een uitgebreide terugboekingscontrole uit en stel een referentiepunt vast
- De factureringsomschrijvingen en protocollen voor klantcommunicatie bijwerken
- Voer basismaatregelen ter voorkoming van fraude in (3D Secure, AVS/CVV)
- Zorg voor procedures voor het monitoren van en reageren op terugboekingen, met geautomatiseerde bescherming tegen terugboekingen
Voor verkopers met grote volumes:
- Implementeer geavanceerde systemen voor fraudedetectie en machine learning
- Geautomatiseerde processen voor het opnieuw indienen van terugvorderingen implementeren
- Integreer uitgebreide analyse- en rapportageplatforms
- Werk samen met uw dienstverlener om belangrijke statistieken bij te houden die bepalend zijn voor succes op de lange termijn
Chargeflow provides these essential services on a pay-per-success basis. Contact our specialists if you require additional information. As Mastercard said, "merchants that re-examine their approach and implement advanced automated technologies will reap the rewards of reducing chargebacks while improving customer satisfaction and loyalty." (Mastercard 2025 State of Chargebacks Report, p. 4)
Deze gids geeft de huidige beste praktijken in de sector weer, evenals de vereisten van Mastercard, op basis van informatie die op het moment van schrijven openbaar beschikbaar was.
Chargebacks?
Dat is niet langer jouw probleem.
Haal 4x meer chargebacks terug en voorkom tot 90% van de inkomende betalingen, dankzij AI en een wereldwijd netwerk van 20.000 handelaren.




