















Gagnez « Stripe »rétrofacturation: votre guide pour protéger votre entreprise en 2026

rétrofacturation?
Ce n'est plus votre problème.
Récupérez 4 fois plus d'rétrofacturation s et PRÉVENTION jusqu'à 90 % des messages entrants, grâce à l'IA et à un réseau mondial de 20 000 commerçants.


 Plus de 600 avis


En bref :
- De quoi s'agit-il ? Stripe rétrofacturation : ces situations surviennent lorsqu'un titulaire de carte conteste une transaction auprès de sa banque ; Stripe transmet vos justificatifs, mais c'est l'émetteur de la carte qui prend la décision finale.
- The fees: Stripe charges a $15 dispute fee when a chargeback is filed, plus a $15 counter fee if you challenge it (totaling $30 if you lose). Refunding at the inquiry stage, before a formal dispute exists, means neither fee applies.
- Délais : la procédure complète dure environ 2 à 3 mois ; vous ne disposez que de 7 à 21 jours pour fournir les justificatifs, selon le réseau de cartes.
- Comment réussir : Vérifiez le code de motif, fournissez des éléments de preuve pertinents (AVS/CVC, correspondance de l'adresse IP, historique des transactions, transactions antérieures non contestées) et utilisez les normes CE3.0 et 3D Secure lorsque cela est possible.
- Les taux de réussite dépassent les attentes : les commerçants qui contestent officiellement les litiges obtiennent gain de cause dans environ 50 % des cas à l'échelle mondiale, et dans 54 % des cas aux États-Unis (Mastercard, 2025) ; la majeure partie des pertes de chiffre d'affaires provient de litiges que personne ne conteste.
- Surveillez votre ratio : un « taux de contestation » supérieur à environ 0,75 % est considéré comme à haut risque et peut entraîner la mise en place de programmes de suivi, la constitution de réserves ou la clôture de votre compte « Stripe ».
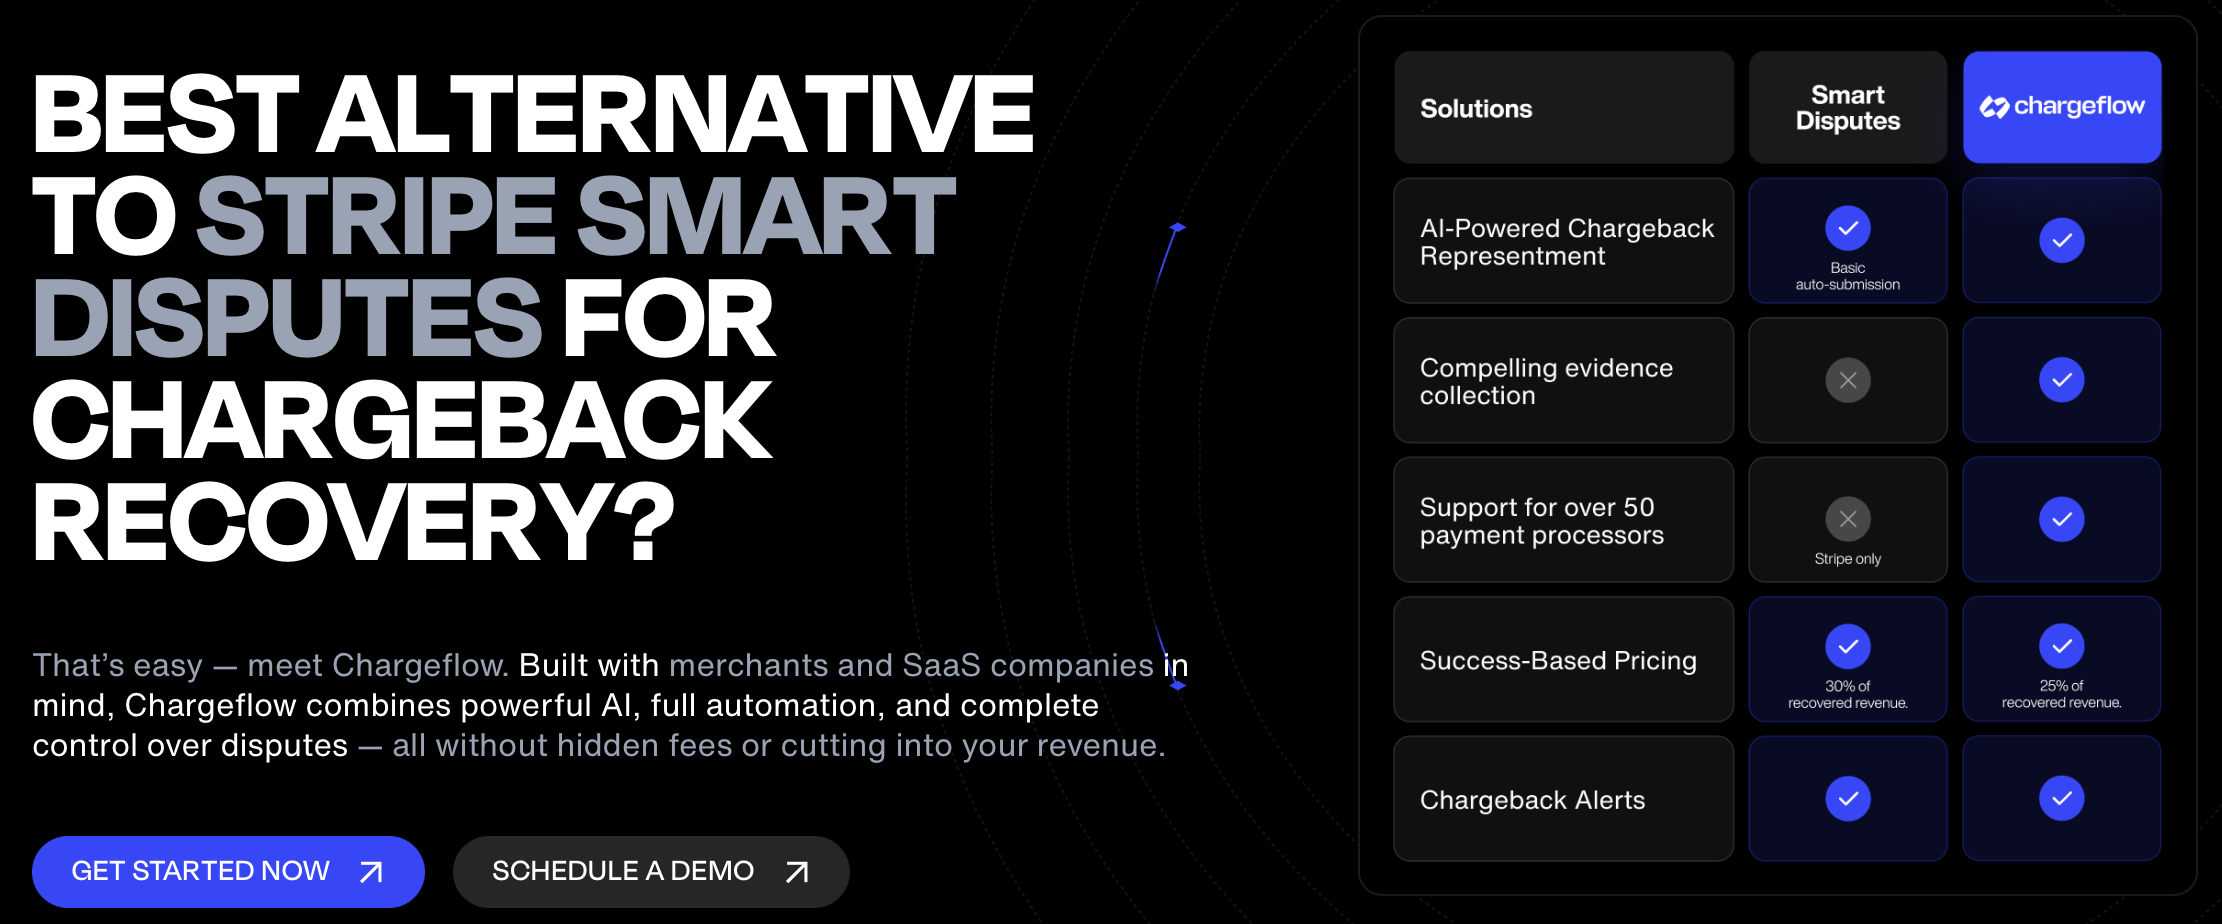
- Automatisez le processus : Chargeflow gère automatiquement les alertes, les pièces justificatives et le dépôt des dossiers auprès de tous les prestataires, selon un modèle de rémunération « au résultat » ; l'outil Smart Disputes de Stripe automatise les dossiers éligibles uniquement au sein de Stripe et facture 30 % du montant contesté en cas de succès.
Un « chargeback » (rétrofacturation) sur Stripe survient lorsqu’un titulaire de carte conteste une transaction auprès de sa banque : Stripe transmet vos justificatifs à l’émetteur de la carte, qui décide seul si vous conservez les fonds ou si vous les perdez, généralement dans un délai de 2 à 3 mois. Si vous avez d’abord besoin des notions de base, commencez par découvrir ce qu’est un « chargeback »; sinon, poursuivez votre lecture pour connaître les règles spécifiques à Stripe. rétrofacturation peut réduire considérablement votre chiffre d’affaires et menacer votre compte Stripe si vous ne répondez pas à temps en fournissant les justificatifs appropriés.
Les pertes ne cessent d'augmenter, et les schémas se répètent sur l'ensemble des réseaux de cartes. Cependant, chaque marque de carte et chaque prestataire de services de paiement, comme Stripe, applique des procédures spécifiques et impose des exigences en matière de preuves que vous devez bien comprendre pour obtenir gain de cause.
Lorsqu'un titulaire de carte dépose une réclamation via Stripe, la plateforme joue le rôle d'intermédiaire et vous aide à transmettre vos justificatifs à ses partenaires financiers ou à l'émetteur de la carte.
Le rôle Stripe consiste à transmettre vos justificatifs, et non à statuer sur le résultat. Cette décision revient à l'émetteur de la carte, qui évalue si vos justificatifs sont conformes à ses règles. Si ce n'est pas le cas, l'émetteur rejettera votre demande et accordera le remboursement au titulaire de la carte. Ce processus prend généralement entre 60 et 75 jours, selon la marque de la carte concernée (Visa, Mastercard, American Express et Discover).
Poursuivez votre lecture pour mieux c Analyses r le cycle de vie de la Stripe rétrofacturation , découvrir des conseils étape par étape pour remporter des litiges grâce à des preuves solides, prendre conscience des dangers d’une rétrofacturation excessive, apprendre à réduire votre taux de contestation et connaître les mesures proactives permettant de PRÉVENTION rétrofacturation avant même qu’elles ne se produisent.
Comprendre Stripe rétrofacturation
Stripe rétrofacturation Elles surviennent lorsque les titulaires de carte contestent des transactions auprès de leur banque, ce qui déclenche une procédure dans le cadre de laquelle vous, le commerçant, devez prouver la validité de la transaction. Avant de lancer une procédure officielle de rejet de débit Stripe , certains émetteurs de cartes choisissent souvent d’enquêter sur un paiement et de demander des informations complémentaires concernant le prélèvement. Cette procédure préliminaire est appelée « demande de renseignements » ou « récupération ».
To prevent an enquiry or retrieval from becoming a chargeback, submit all relevant documentation to Stripe or issue a full refund if appropriate. Refunding resolves the enquiry before it becomes a formal dispute, so you avoid the dispute fee entirely.
La plupart des demandes de renseignements et des réclamations proviennent de titulaires de carte affirmant ne pas reconnaître une transaction. L'illustration ci-dessous explique le fonctionnement des services « Stripe » (rétrofacturation ) :
Cycle de vie type d'un Stripe
Voici comment fonctionne un rejet de paiement par carte « Stripe » en cinq étapes :
- Étape 1 : Le titulaire de la carte conteste une transaction: le titulaire de la carte contacte sa banque en invoquant des motifs tels que « transaction non reconnue » ou « produit non reçu ». La banque prélève le montant contesté sur Stripe.
- Étape 2 : Stripe récupère les fonds: Stripe récupère la totalité du montant sur votre compte marchand et prélève des frais de 15 $ frais de contestation.
- Étape 3 : Stripe une notification de contestation: vous recevez une notification via le Stripe , par e-mail, via des webhooks et via l'API. Cette notification comprend le code de motif, le montant contesté et le délai de réponse.
- Étape 4 : Vous choisissez une réponse: À ce stade, vous pouvez choisir entre :
- Accepter le litige (sans contestation).
- Contestez cette décision en fournissant des éléments de preuve via le formulaire de contestation guidé disponible sur Stripe. Stripe a instauré de nouveaux frais de traitement de contestation de 15 $, qui s’ajoutent aux frais existants de frais de contestation (soit un total de 30 $ si vous perdez).
- Ne rien faire, ce qui revient à accepter le litige par défaut.
- Étape 5 : Décision de la banque du titulaire de la carte: L'issue du litige peut être l'une des suivantes :
- Vous Gagné: Vos preuves convaincantes ont suffi à réfuter la réclamation du client, et l'émetteur n'a d'autre choix que de reverser le montant du rejet de débit sur votre compte Stripe .
- Vous avez perdu: la banque a confirmé le rejet de débit en raison de preuves insuffisantes ou peu convaincantes de votre part. Le client conservera le montant du rejet de débit, et vous devrez vous acquitter à la fois des frais de contestation et des frais de rejet de débit (30 $).
Stripe Aperçu des frais de rejet de paiement
| Scénario | Coût pour vous |
|---|---|
| Demande de rétrofacturation déposée par le titulaire de la carte | 15 $ frais de contestation |
| Vous contestez le rejet de paiement et vous perdez | Frais de guichet de 15 $ en plus de l'frais de contestation (30 $ au total) |
| Vous remboursez une demande de renseignements ou une récupération avant qu’elle ne donne lieu à un rejet de débit | Aucune « frais de contestation » ne s'applique |
Point clé: L'ensemble de la procédure de contestation, depuis le dépôt de la réclamation jusqu'à la décision de l'émetteur de la carte, dure généralement entre 2 et 3 mois. Ce délai ne peut généralement pas être raccourci, sauf si vous choisissez d'accepter la contestation directement via le tableau de bord ou l'API. Les commerçants disposent de 7 à 21 jours pour contester un rejet de débit.
Maintenant que vous comprenez comment fonctionnent les jeux « Stripe »rétrofacturation , voyons comment les remporter.
Comment gagner Stripe
Stripe qualifient l'rétrofacturation de «face cachée d'un paiement effectué », et ils n'ont pas tort ! Selon l’étude « LexisNexis True Cost of Fraud » de 2025, un retour de paiement frauduleux d’un dollar coûte aux commerçants américains 4,61 dollars en frais, pertes liées à la fraude et dépenses d’exploitation, soit une hausse de 32 % par rapport aux 3,16 dollars enregistrés en 2022. Cela revient à payer l’achat d’un client et des pénalités supplémentaires, à moins de se défendre.
Les litiges contestés ont plus de chances d’aboutir que ne le pensent la plupart des commerçants : le rapport « State of rétrofacturation » 2025 de Mastercard révèle que les commerçants remportent en moyenne 50 % des « rétrofacturation » qu’ils contestent officiellement à l’échelle mondiale (54 % aux États-Unis). Le véritable problème est que la plupart des commerçants ne contestent jamais ces litiges. Parmi les grandes entreprises, seules 11 % traitent plus de la moitié des « rétrofacturation » qu’elles reçoivent, laissant ainsi de côté des litiges pourtant faciles à gagner. Pourquoi ? Beaucoup ne disposent pas d’un processus clair ou ont des difficultés à fournir des preuves manuellement.
Suivez ces étapes pour améliorer le traitement de votre litige taux de gain.
Étape 1 : Valider le litige
Vérifiez le code de motif pour déterminer si la demande est valable :
- Réclamations non valables (par exemple, fraude amicale) : contestez-les TOUJOURS en vous appuyant sur des preuves solides.
- Réclamations justifiées (par exemple, produit non livré ou double facturation) : envisagez de procéder à un remboursement ou de régler le problème directement avec le client. Vous devrez tout de même fournir Stripe les justificatifs de la conversation s’ils acceptent de retirer la réclamation.
Exemple: si le titulaire de la carte affirme que la transaction n'est pas reconnue, rassemblez des preuves, telles qu'une correspondance AVS, afin de démontrer que la facturation correspond à ses coordonnées et qu'il a bien autorisé la transaction.
Étape 2 : Présentez des preuves précises et en temps opportun avant que le silence ne se transforme en verdict
Lorsque vous répondez à la notification de rejet de paiement, rassemblez et transmettez les pièces justificatives pertinentes qui attestent de l'achat initial. Évitez les détails superflus, tels que les longues introductions, les descriptions inutiles du produit, les plaintes à l'encontre du client ou les commentaires sur le caractère injustifié du litige.
Les banques traitent chaque jour des milliers de litiges. Votre réponse doit donc se démarquer. Voici quelques exemples de pièces justificatives à fournir :
- Pour tout litige:
- Confirmation de commande avec les coordonnées du client.
- Confirmations AVS ou CVC.
- Une adresse IP correspondant à l'adresse de facturation.
- Transactions antérieures non contestées effectuées par ce même client.
- Pour les biens matériels :
- Informations de suivi avec confirmation de livraison.
- Signature du client à la livraison.
- Journaux de communication (par exemple, e-mail de confirmation de commande).
- Pour les produits numériques :
- Preuve du téléchargement ou de l'utilisation (par exemple, horodatage des connexions, activité du compte).
- Captures d'écran permettant d'établir un lien entre la transaction et l'identité du client.
Faites correspondre vos éléments de preuve au code de motif d'Stripe
Stripe's dispute form only shows the fields relevant to your specific reason code, and pre-fills some of them automatically from data it already holds. Stripe maps each network's dispute reasons into a handful of categories; the underlying Visa reason codes below show what the issuer's system actually records for that category. Here is what tends to win for each category, and what Stripe fills in for you:
| Motif du litige | Code de motif de visa | Des éléments de preuve qui tendent à faire pencher la balance en faveur de la victoire | Quels sont les produits préremplis d’ Stripe ? |
|---|---|---|---|
| Frauduleux (carte non présente) | 10.4 | Correspondance AVS/CVC, adresse IP correspondant à l'adresse de facturation, informations sur l'appareil, transactions antérieures non contestées effectuées par le même client | Données relatives à 3D Secure et au transfert de responsabilité ECI, ainsi que l'historique des transactions Visa CE 3.0 pour les cas éligibles |
| Produit ou service non reçu | 13.1 | Numéro de suivi avec confirmation de livraison, accusé de réception signé, preuve de livraison du transporteur | Informations relatives à la livraison, si votre intégration les transmet à Stripe lors du paiement |
| Le produit ne correspond pas à la description | 13.3 | Fiche produit correspondant à l'article expédié, échange indiquant que le client a accepté l'article, conditions de la politique de retour | Détails de la politique de remboursement dans les paramètres de votre compte |
| Facturation en double ou erreur de traitement | 12.6.1 | Les reçus indiquaient que les prélèvements concernaient des commandes distinctes, ou prouvaient qu'un seul prélèvement avait effectivement été effectué | Métadonnées relatives aux transactions et aux paiements que Stripe détient déjà |
| Abonnement résilié ou crédit non pris en compte | 13.6 / 13.7 | Conditions d'annulation, justificatif de la date d'annulation, preuve que le remboursement ou l'avoir a déjà été effectué | Informations relatives au client et au produit associées au paiement initial |
Quelles que soient les raisons invoquées, certaines règles s'appliquent : vous ne disposez que d'un seul envoi par litige, sans possibilité de modification ultérieure ; veillez donc à rassembler tous vos fichiers au préalable. Regroupez les pièces justificatives d'un même type dans un seul fichier, veillez à ce que la taille totale de ce fichier ne dépasse pas 4,5 Mo (19 pages pour les litiges Mastercard) et n'incluez pas de fichiers audio, vidéo ou de liens vers des pages externes, car la banque émettrice ne les prendra pas en compte.
Conseil de pro: utilisez des outils d'automatisation tels que Chargeflow en association avec les fonctionnalités natives d'Stripe pour accélérer la collecte des éléments de preuve. L'automatisation permet d'obtenir des données complètes et contextualisées, notamment le score de fraude du client, ce qui augmente le taux de réussite jusqu'à 80 % dans les litiges liés à la fraude.
Étape 3 : Envoyer dans les délais impartis
Vous ne disposez que de 7 à 21 jours pour répondre, selon le réseau de cartes bancaires. Le non-respect de ce délai entraîne automatiquement le rejet de votre demande. Utilisez le formulaire guidé Stripe pour télécharger vos justificatifs, en veillant à ce que les fichiers :
- Lisibilité: utilisez une police de 12 points, bold , des encadrés ou une flèche pour attirer l'attention sur les informations pertinentes et évitez de surligner en couleur.
- Concentrez-vous: recadrez les captures d'écran pour ne montrer que les informations pertinentes (par exemple, la confirmation de livraison ou la signature) et expliquez en quoi elles sont pertinentes.
Exemple: pour un litige concernant un « produit non reçu », joignez un numéro de suivi indiquant que la livraison a bien été effectuée à l'adresse du titulaire de la carte (entouré sur la capture d'écran), accompagné de la mention suivante : « Ceci confirme la livraison le [date]. »
Étape 4 : Découvrez d'autres options
- Résolution directe: contactez le titulaire de la carte pour lui proposer un remplacement ou un avoir en magasin, en particulier s'il s'agit d'un litige portant sur un montant peu élevé. S'il accepte de retirer sa réclamation, transmettez la preuve de cette conversation à Stripe.
- Vérifier l'éligibilité au programme CE 3.0: si le litige remplit les conditions requises pour le programme CE 3.0, Stripe la plupart des éléments de preuve nécessaires, ce qui facilite la réponse.
- Utilisez 3D Secure : si la couverture du transfert de responsabilité s'applique via 3D Secure, fournissez des preuves documentaires afin de transférer la responsabilité à l'émetteur.
Conseil de pro : vous pourriez suivre toutes ces étapes : vérifier le code de motif du litige, rassembler des preuves convaincantes adaptées à la réclamation, soumettre votre dossier dans un délai de 7 à 21 jours via le formulaire disponible sur Stripe, et pourtant perdre rétrofacturation en raison de problèmes systémiques, tels que des politiques incohérentes des émetteurs de cartes, des erreurs humaines lors de l'examen des preuves, des notifications de rétrofacturation tardives ou l'évolution des tactiques de fraude liées à l'IA. Ces défis systémiques rendent impérative l'automatisation des réponses aux rétrofacturations afin de garantir la soumission de preuves cohérentes et exhaustives, capables de s'adapter aux schémas de fraude et de réduire les erreurs.
Nouveautés concernant les litiges liés à la loi « Stripe » pour 2026
Stripe propose désormais son propre outil automatisé de collecte de preuves, en plus du formulaire manuel de contestation, et une nouvelle catégorie de contestations liées au processus de paiement automatisé par IA commence à apparaître dans les codes de motif.
Stripe Disputes
Smart Disputes est l’outil d’IA intégré à Stripe destiné aux contestations de cartes éligibles. Il utilise un moteur de règles basé sur l’IA pour extraire des éléments de preuve à partir de vos données de transaction et des données du réseau d’ Stripe, les adapte en fonction du motif de contestation et soumet automatiquement le dossier avant l’expiration du délai si vous ne prenez aucune mesure. Aucun travail d'intégration supplémentaire n'est nécessaire si vous utilisez déjà Stripe, et vous pouvez désactiver l'envoi automatique dans les paramètres de votre tableau de bord si vous préférez répondre manuellement. Stripe ne facture ses frais liés à Smart Disputes, soit 30 % du montant contesté, que lorsque vous obtenez gain de cause ; aucun frais n'est facturé en cas de rejet. Stripe fait état d'une augmentation moyenne de 18 % du volume des paiements récupérés par les entreprises utilisant Smart Disputes par rapport aux réponses manuelles.
Smart Disputes ne couvre que les transactions effectuées via Stripe et uniquement les motifs de contestation qu’il juge éligibles. Si vous effectuez des transactions via plusieurs plateformes, si vous traitez un volume important de codes de motif éligibles à un traitement manuel, ou si vous souhaitez recevoir des alertes avant même qu’une contestation n’atteigne le stade officiel du rejet de débit, c’est là qu’un outil inter-plateformes tel que Chargeflow apporte une couverture que Smart Disputes n’offre pas.
Protection Stripe
Chargeback Protection is a separate Stripe product from Smart Disputes. Instead of fighting a dispute after it lands, Stripe automatically reimburses you the disputed amount plus the chargeback fee when a protected transaction turns into a fraud dispute, and you never submit evidence for that case. The service runs on Stripe Radar's fraud models to screen which transactions qualify, and it costs 0.4% of the transaction amount, charged on every payment you choose to protect.
Coverage is currently limited to businesses in the US and Europe using the latest version of Stripe Checkout, and it only reimburses disputes coded as fraud. Claims like "product not received," "not as described," or a canceled subscription still require you to build and submit your own evidence, Chargeback Protection will not cover them. The same exclusions apply to third-party chargeback insurance and fraud guarantees, so price any of them against your fraud-coded dispute share only. If you run your own checkout page, sell mostly through invoicing, or process across more than one platform, those transactions fall outside this coverage too, and a cross-processor tool remains the only way to catch every dispute type in one place.
Le commerce agentique et une nouvelle forme de responsabilité : une question à débattre
Alors que de plus en plus de transactions sont effectuées par des agents d’achat basés sur l’IA, plutôt que par un utilisateur cliquant sur le bouton « Acheter », les réseaux de cartes et les émetteurs commencent à constater des litiges dans lesquels le titulaire de la carte affirme n’avoir jamais autorisé l’achat effectué en son nom par un agent. Les commerçants acceptant les paiements initiés par des agents doivent comprendre leur responsabilité en matière de rétrofacturation liée aux agents IA avant que le volume de ces transactions n’augmente, et consulter le guide « Agentic Commerce : rétrofacturation Evidence Playbook » afin de déterminer quelles preuves d’autorisation seront recevables lorsque l’acheteur est un logiciel et non un être humain.
Les dangers d'un taux de rejet excessif Stripe rétrofacturation (et que faire si vous êtes déjà confronté à un taux de rejet élevé)
Les réseaux de cartes surveillent de près les entreprises afin de détecter toute activité excessive en matière de rétrofacturation. Bien que les seuils varient légèrement d’un réseau à l’autre, un taux de contestation e supérieur à 0,75 % est généralement considéré comme présentant un risque élevé. Le dépassement du ratio de rétrofacturation fixé par le réseau de cartes peut avoir de graves conséquences pour votre entreprise, notamment :
- Programmes de surveillance: amendes mensuelles pouvant atteindre plusieurs milliers de dollars.
- Risques liés au compte: Stripe bloquer ou résilier votre compte, ce qui perturberait le traitement des paiements.
- Atteinte à la réputation: d’autres prestataires de services de paiement pourraient vous rejeter en vous considérant comme un client à haut risque. Si vous évaluez différentes options, comparez la tolérance au risque d’ Stripe s sur Stripe par rapport à Adyen et Stripe par rapport à Shopify Payments.
Stripe prend très au sérieux l'rétrofacturation excessive. L'entreprise utilise l'apprentissage automatique pour surveiller les tendances des transactions, aidant ainsi les commerçants à détecter lorsqu'ils s'approchent d'un seuil critique. Ces modèles identifient les comportements associés à l'rétrofacturation et peuvent vous alerter en cas de problèmes potentiels.
Vous pouvez également faire le calcul vous-même. Pour déterminer votre taux de « chargeback », divisez le nombre total d’« rétrofacturation » que vous avez reçus au cours d’un mois donné par le nombre de transactions traitées ce mois-là, puis multipliez le résultat par 100.

Découvrez comment les différents réseaux de cartes calculent les taux de rétrofacturation.
Que faire si vous êtes confronté à un taux de rétrofacturation excessif ?
Il convient de souligner que le non-respect du ratio établi entre les rétrofacturations et les transactions constitue une infraction grave. Vous vous exposez à des restrictions, des amendes, des frais de traitement des paiements plus élevés, des coûts de déclaration onéreux, la constitution de réserves sur votre compte et la fermeture éventuelle de celui-ci.
Si vous vivez déjà ce cauchemar, nous vous conseillons de :
- PRÉVENTION Nouveaux litiges : utilisez des descriptions de facturation claires, améliorez le service client et mettez en place le système 3D Secure. Chaque nouveau litige, qu’il soit gagné ou perdu, jouera en votre défaveur.
- Utilisez les alertes de « chargeback »: des outils tels que « Chargeflow Alerts » vous informent des « rétrofacturation » imminents avant qu’ils n’arrivent à échéance. Découvrez comment fonctionne un service d’alerte de « chargeback » si cela correspond à votre environnement technique.
- Lutter contre la fraude: Stripe Radar propose des outils de prévention de la fraude dans le commerce électronique afin de réduire la fraude commise par des tiers, qui conduit souvent à rétrofacturation.
- Automatisation des réponses aux litiges: des solutions telles que Chargeflow sont réputées pour offrir une prise en charge complète des rétrofacturations, depuis les alertes jusqu’à la collecte des preuves et le dépôt des réclamations, ce qui permet de gagner du temps et d’augmenter les taux de réussite, le tout de manière entièrement automatisée.
Comme l'a déclaré Mastercard : « Les solutions les plus efficaces de prévention des rétrofacturations reposent sur un solide réseau de collaboration mondial. Les outils automatisés […] aident les commerçants et les émetteurs à réduire considérablement la fraude de première main grâce à l'Analyses des transactions et à la modélisation des risques basées sur l'intelligence artificielle. Cette approche permet de détecter et d'PRÉVENTION r la fraude de première main, ainsi que de valider les transactions authentiques effectuées par le titulaire de la carte. »
Découvrez comment Chargeflow a aidé Wordtune à réduire son taux d’ taux de contestation s de 29,7 %, à diminuer les litiges frauduleux de 33,5 % et à multiplier par 5,4 le taux d’ Taux de recouvrement des rétrofacturations, tout en augmentant son chiffre d’affaires, comme le rapporte Stripe.
Foire aux questions sur Stripe rétrofacturation
Qu'est-ce qu'un rejet de paiement « Stripe » ?
Un rejet de paiement par « Stripe » survient lorsqu'un titulaire de carte conteste une transaction auprès de sa banque. Stripe joue le rôle d'intermédiaire en transmettant vos justificatifs à l'émetteur de la carte, qui est seul à décider de l'issue de la procédure.
Combien coûte un rejet de paiement par carte « Stripe » ?
Stripe charges a $15 dispute fee when a chargeback is filed, plus a $15 counter fee if you challenge it and lose, totaling $30. Refunding an enquiry or retrieval before it becomes a chargeback means neither fee applies.
De combien de temps dispose-je pour répondre à un rejet de paiement sur Stripe ?
Vous disposez d'un délai de 7 à 21 jours pour fournir des justificatifs, selon le réseau de cartes. La procédure complète, depuis le dépôt de la réclamation jusqu'à la décision de l'émetteur de la carte, prend généralement entre 2 et 3 mois.
Quels éléments de preuve dois-je présenter pour gagner un litige concernant « Stripe » ?
Parmi les preuves solides, on peut citer une confirmation de commande comportant les coordonnées du client, une confirmation AVS ou CVC, une adresse IP correspondant à l'adresse de facturation, ainsi que des transactions antérieures non contestées effectuées par ce même client. Pour les biens physiques, ajoutez les informations de suivi et une signature de réception ; pour les biens numériques, ajoutez une preuve de téléchargement ou d'utilisation.
Que se passe-t-il si mon taux de rétrofacturation sur Stripe devient trop élevé ?
Un taux de « taux de contestation » supérieur à environ 0,75 % est généralement considéré comme présentant un risque élevé. Le dépasser peut entraîner la mise en place de programmes de surveillance assortis d’amendes mensuelles, le gel des comptes ou la résiliation du contrat par Stripe, ainsi qu’une atteinte à la réputation qui poussera d’autres prestataires de services de paiement à vous rejeter en raison de ce risque élevé.
L'automatisation peut-elle m'aider à remporter davantage de contrats Stripe rétrofacturation ?
Oui. Les outils d'automatisation tels qu'Chargeflow gèrent automatiquement les alertes, la collecte des preuves et le dépôt des contestations, ce qui peut augmenter le taux de réussite jusqu'à 80 % dans le cas de contestations frauduleuses. Plus de 20 000 commerçants ont déjà recours à l'automatisation pour simplifier leurs réponses aux contestations sur Stripe .
Qu'est-ce que « Smart Disputes » d'Stripe ?
Smart Disputes est l’outil d’intelligence artificielle développé par Stripe qui compile et soumet automatiquement les éléments de preuve pour les litiges de carte éligibles, sans nécessiter de travail d’intégration supplémentaire. Stripe ne facture ses honoraires, soit 30 % du montant contesté, que lorsque vous obtenez gain de cause, et fait état d’une augmentation moyenne de 18 % du volume des paiements récupérés par rapport aux réponses manuelles. Il ne couvre que les transactions Stripe et les codes de motif que Stripe juge éligibles ; par conséquent, les commerçants utilisant plusieurs prestataires de paiement ou ayant des besoins en matière d’alerte et de prévention l’associent souvent à un outil plus complet.
What is Stripe Chargeback Protection, and how is it different from Smart Disputes?
Chargeback Protection automatically reimburses you for fraud disputes on protected transactions, so you never file evidence for those cases; Smart Disputes still files evidence, just automatically. Chargeback Protection costs 0.4% per transaction, covers only fraud-coded disputes, and is available to US and Europe businesses on the latest Stripe Checkout. It does not cover "product not received," "not as described," or subscription cancellation disputes.
Dites adieu à Stripe rétrofacturation
Le volume des rétrofacturations a augmenté de 8 % en 2024, sous l’effet de la fraude bienveillante et des piratages de comptes. Il est inquiétant de constater que 84 % des clients trouvent plus facile de déposer des demandes d’ rétrofacturation s que de demander des remboursements (Chargeflow, 2025). Ainsi, laisser au hasard le règlement des litiges liés à Stripe revient à laisser vos revenus sans protection.
Votre taux de contestation n'est pas qu'un simple chiffre. Il s'agit d'un indicateur clé de la santé de votre compte Stripe . Il est essentiel de lutter activement contre les fausses rétrofacturation et de les prévenir afin de garantir le bon fonctionnement de votre compte marchand et la pérennité de votre activité à long terme.
Plus de 20 000 commerçants ont utilisé des outils d'automatisation tels que Chargeflow pour simplifier leurs réponses, gagner du temps et augmenter leurs taux de réussite. Vous aussi, vous pouvez bénéficier de cette solution.
Prêt à protéger votre chiffre d'affaires ? Contactez-nous pour découvrir comment mettre un terme aux agissements des escrocs et régler automatiquement les litiges infondés. Vous ne payez que pour les dossiers traités Gagné, ce qui est une solution gagnant-gagnant !
rétrofacturation?
Ce n'est plus votre problème.
Récupérez 4 fois plus d'rétrofacturation s et PRÉVENTION jusqu'à 90 % des messages entrants, grâce à l'IA et à un réseau mondial de 20 000 commerçants.




