















Cómo evitarContracargos Stripe : tu guía para proteger tu negocio en 2026

Contracargos?
Ya no es problema tuyo.
Recupera cuatro veces más Contracargos y prevención , hasta un 90 % de las entradas, gracias a IA y a una red global de 20 000 comercios.


 Más de 600 opiniones


En resumen:
- En qué consisten:Contracargos Stripe Contracargos cuando el titular de una tarjeta disputas transacción a través de su banco; Stripe tus pruebas, pero es la entidad emisora de la tarjeta la que decide el resultado.
- The fees: Stripe charges a $15 dispute fee when a chargeback is filed, plus a $15 counter fee if you challenge it (totaling $30 if you lose). Refunding at the inquiry stage, before a formal dispute exists, means neither fee applies.
- Plazos: El proceso completo dura entre 2 y 3 meses; solo dispones de entre 7 y 21 días para presentar la documentación, dependiendo de la red de la tarjeta.
- How to win: Validate the reason code, submit focused evidence (AVS/CVC, IP match, tracking, prior undisputed transactions), and use CE3.0 and 3D Secure where eligible.
- Win rates beat expectations: Merchants who formally contest disputes win about 50% of the time globally, 54% in the U.S. (Mastercard, 2025); most of the lost revenue comes from disputes nobody contests.
- Presta atención a tu ratio: una tasa de disputas superior a ~0,75 % se considera de alto riesgo y puede dar lugar a la aplicación de programas de supervisión, la constitución de reservas o la cancelación Stripe .
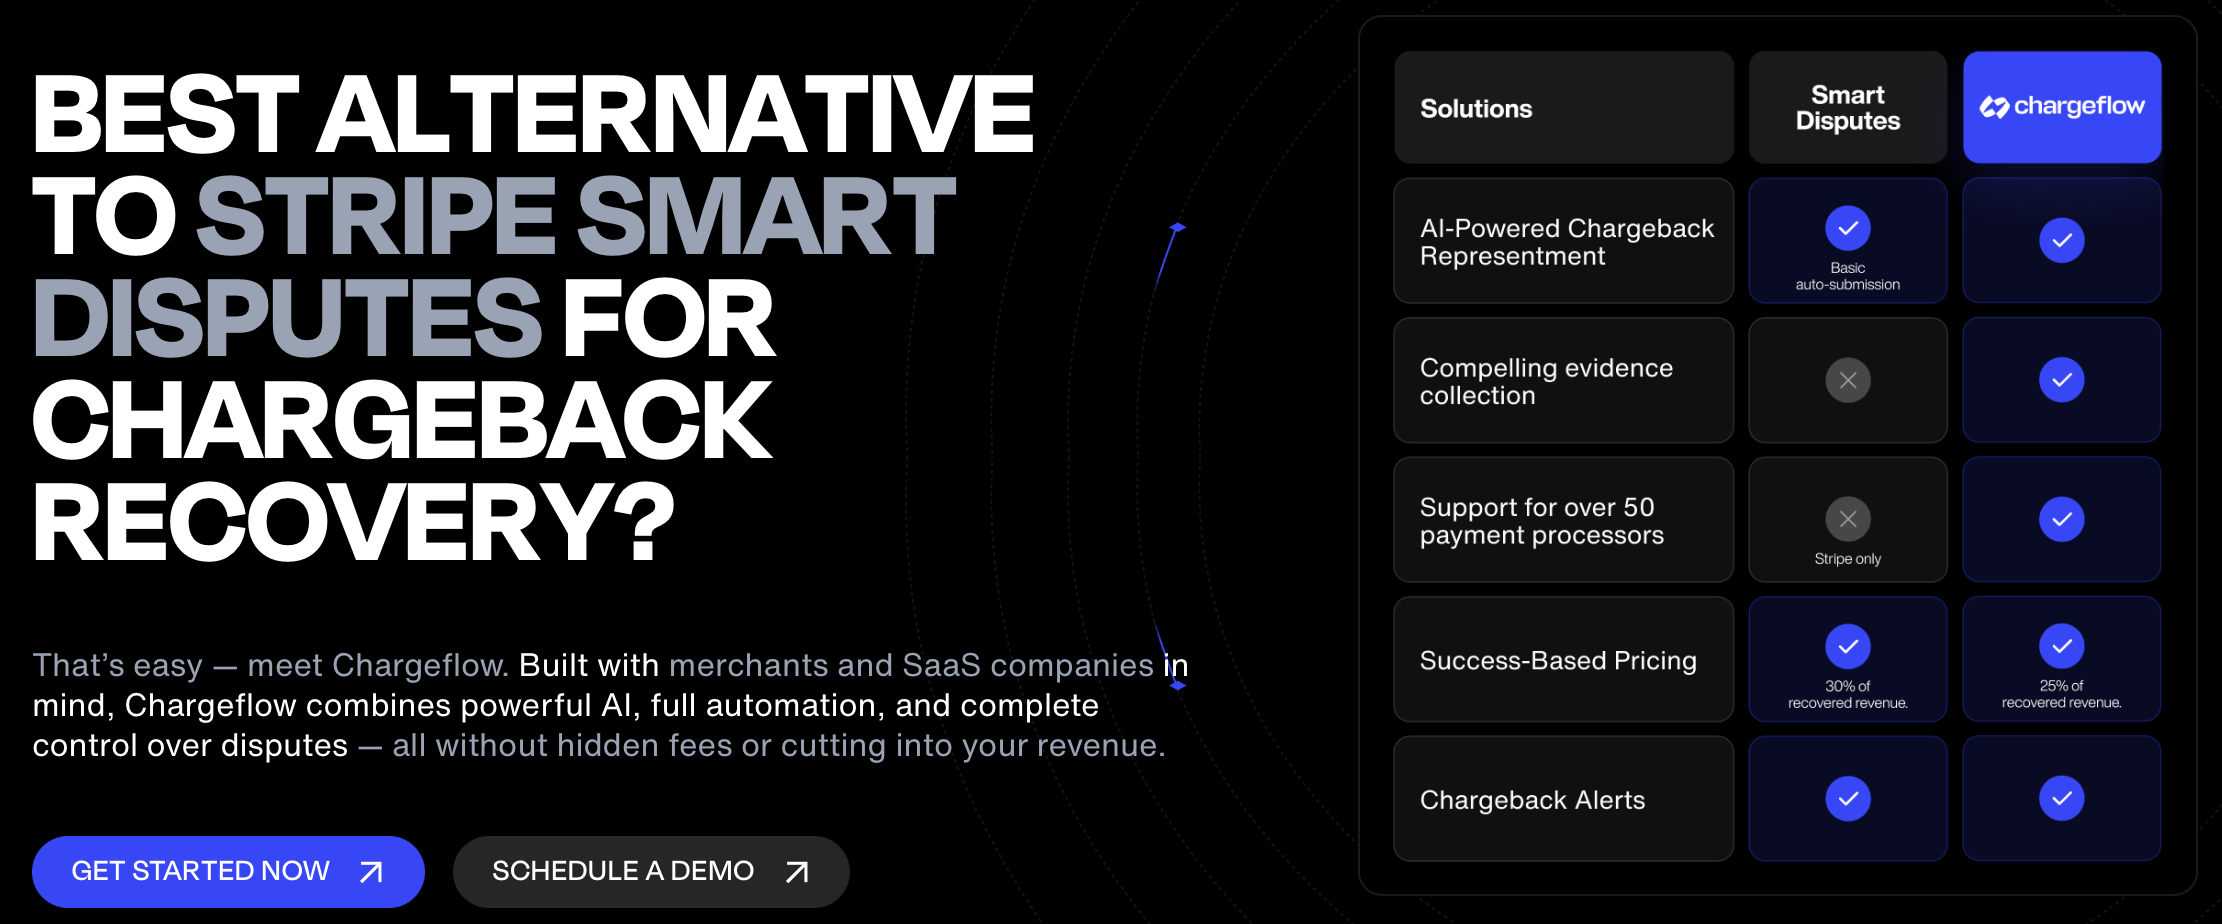
- Automate it: Chargeflow handles alerts, evidence, and filing across processors on autopilot with pay-per-win pricing; Stripe's own Smart Disputes tool automates eligible cases within Stripe only and charges 30% of the disputed amount on wins.
A Stripe chargeback happens when a cardholder disputes a transaction through their bank: Stripe forwards your evidence to the card issuer, who alone decides whether you keep the funds or lose them, usually within 2 to 3 months. If you need the fundamentals first, start with what is a chargeback; otherwise, read on for the Stripe-specific rules. Chargebacks can drain your revenue and threaten your Stripe account if you do not respond with the right evidence in time.
The losses are surging, and the patterns are similar across card networks. Yet, each card brand and payment service provider, like Stripe, has specific procedures and evidence requirements that you must understand to win cases.
Cuando el titular de una tarjeta presenta una reclamación a través de Stripe, la plataforma actúa como intermediaria, ayudándote a enviar tus pruebas a sus socios financieros o al emisor de la tarjeta.
La función Stripe es remitir tus pruebas, no determinar el resultado. Esa decisión recae en el emisor de la tarjeta, que evalúa si tus pruebas cumplen con sus normas. Si no es así, el emisor rechazará tu reclamación y concederá la devolución del importe al titular de la tarjeta. Este proceso suele tardar entre 60 y 75 días, dependiendo de la marca de la tarjeta de que se trate (Visa, Mastercard, American Express y Discover).
Sigue leyendo para conocer mejor elContracargos Stripe , descubrir consejos paso a paso para ganar disputas pruebas sólidas, conocer los riesgos de un número excesivo Contracargos y aprender cómo reducir tu tasa de disputas, así como medidas proactivas para prevención Contracargos se produzcan.
Cómo entenderContracargos Stripe
Contracargos Stripe Contracargos cuando los titulares de las tarjetas impugnan las transacciones a través de su banco, lo que desencadena un proceso en el que tú, como comerciante, debes demostrar la validez de la transacción. Antes de iniciar una Stripe formal Stripe , algunas entidades emisoras de tarjetas suelen optar por investigar un pago y solicitudes información sobre el cargo. Este proceso preliminar se denomina «consulta » o «recuperación».
To prevent an enquiry or retrieval from becoming a chargeback, submit all relevant documentation to Stripe or issue a full refund if appropriate. Refunding resolves the enquiry before it becomes a formal dispute, so you avoid the dispute fee entirely.
La mayoría de las consultas y devoluciones se deben a que el titular de la tarjeta afirma que no reconoce una transacción. La siguiente ilustración muestra cómoContracargos Stripe :
Ciclo de vida típico de una Stripe
Here's how a Stripe chargeback works in five steps:
- Paso 1: El titular de la tarjeta disputas transacción: El titular de la tarjeta se pone en contacto con su banco, alegando motivos como «transacción no reconocida» o «producto no recibido». El banco deduce el importe impugnado de Stripe.
- Step 2: Stripe Retrieves Funds: Stripe recovers the full amount from your merchant account and assesses a $15 dispute fee.
- Paso 3: Stripe una notificación de devolución: Recibes una notificación a través del Stripe , por correo electrónico, mediante webhooks y a través de la API, en la que se incluyen el código de motivo, el importe de la disputa y el plazo de respuesta.
- Paso 4: Elige una respuesta: En este punto, puedes elegir entre:
- Aceptar la reclamación (sin objeciones).
- Challenge it by submitting evidence through Stripe's guided dispute form. Stripe introduced a new $15 dispute counter fee, added on top of the existing dispute fee (totalling $30 if you lose).
- No hacer nada, lo que equivale a aceptar la disputa.
- Step 5: Cardholder's Bank Issues Ruling: El resultado del litigio puede ser cualquiera de los siguientes:
- You Won: Your compelling evidence was sufficient to counter the customer's claim, and the issuer has no choice but to return the chargeback amount to your Stripe account.
- You Lost: The bank upheld the chargeback due to insufficient or weak evidence from you. The customer will retain the chargeback amount, and you'll incur both the dispute counter fee and chargeback fee ($30).
Stripe Chargeback Fees at a Glance
| Escenario | Cost to You |
|---|---|
| Chargeback filed by the cardholder | 15 $ de tasa por reclamación |
| You challenge the chargeback and lose | $15 counter fee on top of the dispute fee ($30 total) |
| You refund an enquiry or retrieval before it becomes a chargeback | No se aplica ninguna comisión por reclamación |
Key Takeaway: The entire dispute process, from dispute filing to card issuer decision, typically takes 2 to 3 months. This timeline generally can't be shortened, unless you choose to accept the dispute directly through the Dashboard or API. Merchants have 7 to 21 days to contest a chargeback.
Now that you understand how Stripe chargebacks work, let's explore how to win them.
Cómo ganardisputas Stripe
Stripe calls chargebacks "the dark side of a completed payment," and they're not wrong! A $1 fraudulent chargeback costs U.S. merchants $4.61 in fees, fraud losses, and operating expenses, up 32% from $3.16 in 2022, according to the 2025 LexisNexis True Cost of Fraud Study. That's like paying for a customer's purchase and extra penalties unless you fight back.
Contested disputes are more winnable than most merchants assume: Mastercard's 2025 State of Chargebacks Report found merchants win an average of 50% of the chargebacks they formally contest worldwide (54% in the U.S.). The real problem is that most merchants never contest at all. Among large enterprises, only 11% represent more than half of the chargebacks they receive, leaving easily winnable disputes on the table. Why? Many lack a clear process or struggle with submitting manual evidence.
Sigue estos pasos para mejorar tu tasa de éxito en las reclamaciones.
Paso 1: Validar la reclamación
Revisa el código de motivo para determinar si la reclamación es válida:
- Invalid Claims (e.g., friendly fraud): ALWAYS contest with strong evidence.
- Reclamaciones válidas (por ejemplo, producto no entregado o facturación por duplicado): Plantéate realizar un reembolso o resolver el asunto directamente con el cliente. No obstante, deberás facilitar Stripe las pruebas de la conversación si aceptan retirar la reclamación.
Ejemplo: Si el titular de la tarjeta alega que «no reconoce la transacción», recopile pruebas, como una coincidencia AVS, para demostrar que los datos de facturación coinciden con los suyos y que él autorizó la transacción.
Paso 2: Presenta pruebas oportunas y precisas antes de que el silencio se convierta en un veredicto
Al responder a la notificación de devolución, recopila y envía la documentación pertinente que acredite la compra original. Evita incluir detalles innecesarios, como introducciones extensas, descripciones superfluas del producto, quejas sobre el cliente o comentarios sobre la supuesta injusticia de la reclamación.
Los bancos gestionan miles de disputas día. Por eso, tu respuesta debe destacar. Entre las pruebas que puedes presentar se incluyen las siguientes:
- Para todas disputas:
- Confirmación del pedido con los datos del cliente.
- Confirmaciones AVS o CVC.
- Una dirección IP que coincida con la dirección de facturación.
- Transacciones anteriores no impugnadas realizadas por el mismo cliente.
- Para productos físicos:
- Datos de seguimiento con confirmación de entrega.
- Firma del cliente al recibir el pedido.
- Registros de comunicación (por ejemplo, el correo electrónico de confirmación del pedido).
- Para productos digitales:
- Prueba de la descarga o del uso (por ejemplo, marcas de tiempo de inicio de sesión, actividad de la cuenta).
- Capturas de pantalla que vinculan la transacción con la identidad del cliente.
Match Your Evidence to Stripe's Reason Code
Stripe's dispute form only shows the fields relevant to your specific reason code, and pre-fills some of them automatically from data it already holds. Stripe maps each network's dispute reasons into a handful of categories; the underlying Visa reason codes below show what the issuer's system actually records for that category. Here is what tends to win for each category, and what Stripe fills in for you:
| Motivo de la reclamación | Código de motivo del visado | Evidence That Tends to Win | What Stripe Pre-Fills |
|---|---|---|---|
| Fraudulent (card not present) | 10.4 | AVS/CVC match, IP address matching the billing address, device details, prior undisputed transactions from the same customer | 3D Secure and ECI liability-shift data, plus Visa CE 3.0 transaction history for eligible cases |
| Product or service not received | 13.1 | Tracking number with delivery confirmation, signed delivery receipt, carrier proof of delivery | Shipping details, if your integration passes them to Stripe at checkout |
| El producto no se ajusta a la descripción | 13.3 | Product listing matching what shipped, communication showing the customer accepted the item, return policy terms | Refund policy details from your account settings |
| Duplicate charge or processing error | 12.6.1 | Receipts showing the charges were for separate orders, or proof only one charge actually processed | Transaction and payment metadata Stripe already holds |
| Subscription canceled or credit not processed | 13.6 / 13.7 | Cancellation policy, proof of the cancellation date, evidence the refund or credit was already issued | Customer and product details tied to the original payment |
A few rules apply no matter the reason code: you get one submission per dispute with no edits afterward, so assemble every file first. Combine same-type evidence into a single file, keep the combined upload under 4.5MB (19 pages for Mastercard disputes), and skip audio, video, or links to outside pages, since the issuing bank will not follow them.
Pro Tip: Use automation tools like Chargeflow with Stripe's native features to speed up evidence collection. Automation fetches comprehensive and contextualized data, including the customer's fraud score, increasing win rates by up to 80% for fraudulent disputes.
Paso 3: Envía tu solicitud dentro de los plazos establecidos
Solo dispones de entre 7 y 21 días para responder, dependiendo de la red de la tarjeta. Si no cumples el plazo, se considerará una pérdida automática. Utiliza el formulario guiado Stripe para subir las pruebas, asegurándote de que los archivos:
- Legibilidad: Utiliza bold tamaño de bold de 12 puntos, bold , recuadros o una flecha para destacar la información relevante y evita resaltar con colores.
- Conciso: Recorta las capturas de pantalla para mostrar solo la información relevante (por ejemplo, la confirmación de entrega o la firma) y describe su relevancia.
Ejemplo: En caso de una reclamación por «producto no recibido», envía un número de seguimiento que demuestre la entrega en la dirección del titular de la tarjeta, marcado con un círculo en la captura de pantalla, junto con una nota que diga: «Esto confirma la entrega el [fecha]».
Paso 4: Explora otras opciones
- Resuelve el asunto directamente: Ponte en contacto con el titular de la tarjeta para ofrecerle una tarjeta de sustitución o un vale de compra, sobre todo si se trata de una reclamación de bajo importe. Si acepta retirar la reclamación, envía las pruebas de la conversación a Stripe.
- Comprueba si cumples los requisitos de CE 3.0: si la reclamación cumple los requisitos de CE 3.0, Stripe la mayor parte de las pruebas necesarias, lo que facilita la respuesta.
- Utilice 3D Secure: si la cobertura de transferencia de responsabilidad es aplicable a través de 3D Secure, presente pruebas documentales para transferir la responsabilidad al emisor.
Pro Tip: You could do all these: verify the dispute reason code, collect compelling evidence tailored to the claim, submit within 7-21 days on Stripe's form, and still lose chargebacks due to systemic issues, such as inconsistent card issuer policies, human error in evidence review, delayed chargeback notice, or evolving fraud tactics due to AI. These systemic challenges make it imperative to automate chargeback responses for consistent and comprehensive evidence submissions that adapt to fraud patterns and reduce errors.
What's New in Stripe Disputes for 2026
Stripe now offers its own automated evidence tool alongside the manual dispute form, and a new category of disputes tied to AI-driven checkout is starting to show up in reason codes.
Resolución de disputas de Stripe
Smart Disputes is Stripe's built-in AI tool for eligible card disputes. It uses an AI rules engine to pull evidence from your transaction data and Stripe's own network data, tailors it to the dispute reason, and submits the packet automatically before your deadline if you take no action. It requires no extra integration work if you already use Stripe, and you can turn off auto-submit in your Dashboard settings if you would rather respond manually. Stripe only charges its Smart Disputes fee, 30% of the disputed amount, when you win; there is no fee on a loss. Stripe reports an average 18% increase in payment volume recovered by businesses using Smart Disputes compared to manual responses.
Smart Disputes only covers Stripe transactions and only the dispute reasons it deems eligible. If you process through more than one platform, run a high volume of manual-eligible reason codes, or want alerts before a dispute even reaches the formal chargeback stage, that is where a cross-processor tool like Chargeflow adds coverage Smart Disputes does not.
Protección Stripe
Chargeback Protection is a separate Stripe product from Smart Disputes. Instead of fighting a dispute after it lands, Stripe automatically reimburses you the disputed amount plus the chargeback fee when a protected transaction turns into a fraud dispute, and you never submit evidence for that case. The service runs on Stripe Radar's fraud models to screen which transactions qualify, and it costs 0.4% of the transaction amount, charged on every payment you choose to protect.
Coverage is currently limited to businesses in the US and Europe using the latest version of Stripe Checkout, and it only reimburses disputes coded as fraud. Claims like "product not received," "not as described," or a canceled subscription still require you to build and submit your own evidence, Chargeback Protection will not cover them. The same exclusions apply to third-party chargeback insurance and fraud guarantees, so price any of them against your fraud-coded dispute share only. If you run your own checkout page, sell mostly through invoicing, or process across more than one platform, those transactions fall outside this coverage too, and a cross-processor tool remains the only way to catch every dispute type in one place.
Agentic Commerce and a New Kind of Liability Question
As more checkouts run through AI shopping agents instead of a person clicking buy, card networks and issuers are starting to see disputes where the cardholder claims they never authorized the purchase an agent made on their behalf. Merchants accepting agent-initiated payments should understand AI agent chargeback liability before volume grows, and review the Agentic commerce chargebacks evidence playbook to see what proof of authorization will hold up when the buyer was software, not a human.
The Dangers of Excessive Stripe Chargebacks (and What to Do If You're Already Facing a High Chargeback Ratio)
Las redes de tarjetas supervisan de cerca a las empresas para detectar una actividad excesiva de devoluciones. Aunque los umbrales varían ligeramente según la red, una tasa de disputas superior al 0,75 % se considera generalmente de alto riesgo. Superar el índice de devoluciones de la red de tarjetas puede tener graves consecuencias para su negocio, entre ellas:
- Programas de control: Multas mensuales de hasta miles de dólares.
- Riesgos relacionados con la cuenta: Stripe bloquear o cancelar tu cuenta, lo que interrumpiría el procesamiento de los pagos.
- Reputation Damage: Other processors may reject you as high-risk. If you are weighing alternatives, see how Stripe compares on risk tolerance in Stripe vs Adyen and Stripe vs Shopify Payments.
Stripe Contracargos excesivos. Utiliza el aprendizaje automático para supervisar los patrones de las transacciones, lo que ayuda a los comerciantes a detectar cuándo se están acercando a un umbral peligroso. Estos modelos identifican comportamientos que se correlacionan con Contracargos pueden alertarte de posibles problemas.
También puedes hacer el cálculo tú mismo. Para averiguar tu tasa de contracargos, divide el número total de Contracargos recibido en un mes determinado entre el número de transacciones procesadas ese mes, y multiplica el resultado por 100.

Obtenga más información sobre cómo calculan las diferentes redes de tarjetas los índices de devoluciones.
What to Do If You're Facing an Excessive Chargeback Rate
Cabe destacar que incumplir la proporción establecida entre devoluciones y transacciones constituye una infracción grave. Podría enfrentarse a restricciones, multas, comisiones más elevadas por el procesamiento de pagos, costosos gastos de presentación de informes, retenciones en la cuenta y la posibilidad de que se le cierre la cuenta.
Si ya estás viviendo esa pesadilla, te recomendamos que:
- prevención casos: Utiliza descripciones claras en las facturas, mejora el servicio de atención al cliente e implementa 3D Secure. Cada nuevo caso, se gane o se pierda, jugará en tu contra.
- Use Chargeback Alerts: Tools like Chargeflow Alerts notify you of impending chargebacks before they reach full term. See how a chargeback alert service works if this fits your stack.
- Fight Fraud: Stripe Radar provides tools for ecommerce fraud prevention to reduce third-party fraud, which often leads to chargebacks.
- Automate Dispute Responses: Solutions like Chargeflow are famed for providing complete chargeback coverage, from alerts to evidence collection and dispute filing, saving time and boosting win rates, all on autopilot.
Tal y como ha señalado Mastercard: «Las soluciones más eficaces para prevenir las devoluciones se basan en una sólida red de colaboración global. Las herramientas automatizadas... ayudan a los comerciantes y a las entidades emisoras a reducir significativamente el fraude interno mediante el uso de análisis de transacciones y modelos de riesgo IA. Este enfoque ayuda a detectar y prevención el fraude prevención , así como a verificar la autenticidad de las transacciones realizadas por el titular de la tarjeta».
See how Chargeflow helped Wordtune reduce its dispute rate by 29.7%, reduce fraudulent disputes by 33.5%, and achieve a 5.4x increase in chargeback recovery rate, all while growing its revenue, as reported by Stripe.
Frequently Asked Questions About Stripe Chargebacks
What is a Stripe chargeback?
A Stripe chargeback happens when a cardholder disputes a transaction through their bank. Stripe acts as an intermediary, forwarding your evidence to the card issuer, who alone decides the outcome.
How much does a Stripe chargeback cost?
Stripe charges a $15 dispute fee when a chargeback is filed, plus a $15 counter fee if you challenge it and lose, totaling $30. Refunding an enquiry or retrieval before it becomes a chargeback means neither fee applies.
How long do I have to respond to a Stripe chargeback?
You have 7 to 21 days to submit evidence, depending on the card network. The full process, from dispute filing to the card issuer's ruling, typically takes 2 to 3 months.
What evidence should I submit to win a Stripe dispute?
Strong evidence includes an order confirmation with customer details, AVS or CVC confirmation, an IP address matching the billing address, and prior non-disputed transactions from the same customer. For physical goods, add tracking details and a delivery signature; for digital goods, add proof of download or usage.
What happens if my Stripe chargeback ratio gets too high?
A dispute rate above roughly 0.75% is generally considered high-risk. Exceeding it can trigger monitoring programs with monthly fines, account freezes or termination from Stripe, and reputation damage that leads other processors to reject you as high-risk.
Can automation help me win more Stripe chargebacks?
Yes. Automation tools like Chargeflow handle alerts, evidence collection, and dispute filing on autopilot, which can increase win rates by up to 80% for fraudulent disputes. Over 20,000 merchants already use automation to simplify Stripe dispute responses.
What is Stripe Smart Disputes?
Smart Disputes is Stripe's own AI tool that compiles and submits evidence for eligible card disputes automatically, without extra integration work. Stripe only charges its fee, 30% of the disputed amount, when you win, and reports an average 18% increase in recovered payment volume compared to manual responses. It only covers Stripe transactions and reason codes Stripe deems eligible, so merchants on multiple processors or with alert and prevention needs often pair it with a broader tool.
What is Stripe Chargeback Protection, and how is it different from Smart Disputes?
Chargeback Protection automatically reimburses you for fraud disputes on protected transactions, so you never file evidence for those cases; Smart Disputes still files evidence, just automatically. Chargeback Protection costs 0.4% per transaction, covers only fraud-coded disputes, and is available to US and Europe businesses on the latest Stripe Checkout. It does not cover "product not received," "not as described," or subscription cancellation disputes.
Di adiós aContracargos Stripe
El volumen de contracargos aumentó un 8 % en 2024, impulsado por el fraude «amistoso» y la apropiación de cuentas. Resulta alarmante que el 84 % de los clientes considere que presentar Contracargos que solicitar un reembolso (Chargeflow, 2025). Por lo tanto, dejardisputas Stripe disputas azar es como dejar tus ingresos desprotegidos.
Tu índice de contracargos no es solo una cifra. Es un indicador clave del buen funcionamiento Stripe tu Stripe . Combatir y prevenir activamente Contracargos falsos Contracargos fundamental para mantener una cuenta de comerciante sin interrupciones y garantizar la sostenibilidad a largo plazo de tu negocio.
Más de 20 000 comerciantes han utilizado herramientas de automatización como Chargeflow para simplificar las respuestas, ahorrar tiempo y aumentar las tasas de éxito. Tú también puedes beneficiarte de esta solución.
Ready to Protect Your Revenue? Contact us to learn how to stop scammers in their tracks and recover meritless disputes on autopilot. You only pay for cases won, which is a win-win!
Contracargos?
Ya no es problema tuyo.
Recupera cuatro veces más Contracargos y prevención , hasta un 90 % de las entradas, gracias a IA y a una red global de 20 000 comercios.




