Maak in 2026 een einde aan geschillen via Stripe : de officiële gids voor e-commercebedrijven

Chargebacks?
Dat is niet langer jouw probleem.
Haal 4x meer chargebacks terug en voorkom tot 90% van de inkomende betalingen, dankzij AI en een wereldwijd netwerk van 20.000 handelaren.


 Meer dan 600 beoordelingen


TL;DR:
- Quick answer: You can't stop every Stripe dispute, but you can sharply reduce them by responding to inquiries like chargebacks, submitting complete compelling evidence fast, and keeping your dispute-to-transaction ratio below Stripe's 0.75% excessive-disputes threshold.
- Een geschil via Stripe verloopt in verschillende fasen: onderzoek/terugvordering → terugboeking (bedrag + ~$15 aan kosten wordt ingehouden) → beoordeling door de bank (60–75 dagen) → uitspraak.
- Je hebt doorgaans 7 tot 21 dagen de tijd om op een terugvordering te reageren; als je die termijn overschrijdt, verlies je de zaak bij verstek.
- De meest effectieve preventiecombinatie bestaat uit duidelijke factuurbeschrijvingen, 3DS, frauderegels, geautomatiseerde bescherming tegen terugvorderingen en preventiemeldingen.
The rubric for mitigating Stripe disputes is clear. But it takes ungodly amounts of hours and industry experience to get the hang of it.
En omdat fraudepatronen, branchevoorschriften en zakelijke ontwikkelingen voortdurend veranderen, hebben veel ondernemers moeite om op één lijn te komen met de partijen die bij de bemiddeling in geschillen betrokken zijn.
Mitigating disputes is just overwhelming and expensive.
Het is een zware strijd waarbij je weinig tot geen kans op succes hebt. Dus als je een van die ondernemers bent die niet over de juiste hulpmiddelen en methoden beschikt om patronen te herkennen en trends te analyseren, is het gemakkelijk om je handen in de lucht te gooien en betalingsgeschillen af te doen als een bedrijfsrisico.
The problem is the quantum of revenue merchants lose to chargebacks keeps going through the roof yearly. But not just that, card networks like Stripe have stringent rules regarding chargebacks.
Ten eerste word je ondergebracht in de categorie ‘buitensporige geschillen’ als je verhouding tussen geschillen en transacties hoger is dan 0,75%. Buitensporige geschillen hebben niet alleen gevolgen voor je mogelijkheden om betalingen te verwerken via Stripe , maar ook voor andere verwerkers — en kunnen zelfs leiden tot boetes van de kaartnetwerken.
Having payment disputes is a threat to your company’s survival. Unfortunately, you can’t control whether or not Stripe disputes will come your way. What you can do, however, is to arm yourself with exclusive insights to gain the upper hand when customers file a Stripe dispute.
In dit artikel komen drie belangrijke onderwerpen aan bod:
- Hoe verlopen geschillen via Stripe ?
- Belangrijke termen in verband met het geschil rond de „ Stripe ” die u moet kennen.
- Hoe je geschillen over ‘ Stripe ’ effectief kunt voorkomen.
Laten we beginnen met het delen van essentiële informatie over de geschillenprocedure van de Stripe .
Hoe verlopen geschillen via Stripe ?
First, a dispute is when a customer files a complaint with their card issuer concerning a particular transaction.
De kaartuitgever zou kunnen beginnen met het indienen van een verzoek om informatie of het opvragen van gegevens. In dat opzicht willen zij van u meer details over de zaak ontvangen. Vervolgens kunnen zij de zaak escaleren tot een terugvordering, waardoor de betaling wordt teruggedraaid.
They will deduct the transaction amount from your merchant account, along with a non-negotiable $15.00 dispute fee (the amount might vary depending on your location). A dispute ratio that climbs too high can also trigger a Stripe payout hold while your account is reviewed, on top of the per-case fees.
Although each card network has separate rules for mediating disputes, the rubric is the same.
Bij geschillen op het gebied van „ Stripe ” worden standaardprocedures gevolgd.
First, Stripe reviews your evidence and conveys it to its financial partners. If their financial partners ascertain your evidence is sufficient and speaks to the Stripe dispute, they will share your documentation with the card issuer.
Het kaartmerk zal op zijn beurt de documentatie beoordelen en een besluit nemen. Stripe zal dat besluit vervolgens doorgeven via het Stripe -dashboard, webhooks en de API.
In wezen fungeert Stripe als tussenpersoon in de geschillenprocedure, terwijl de kaartuitgever het laatste woord heeft over de uitkomst van het geschil op Stripe .
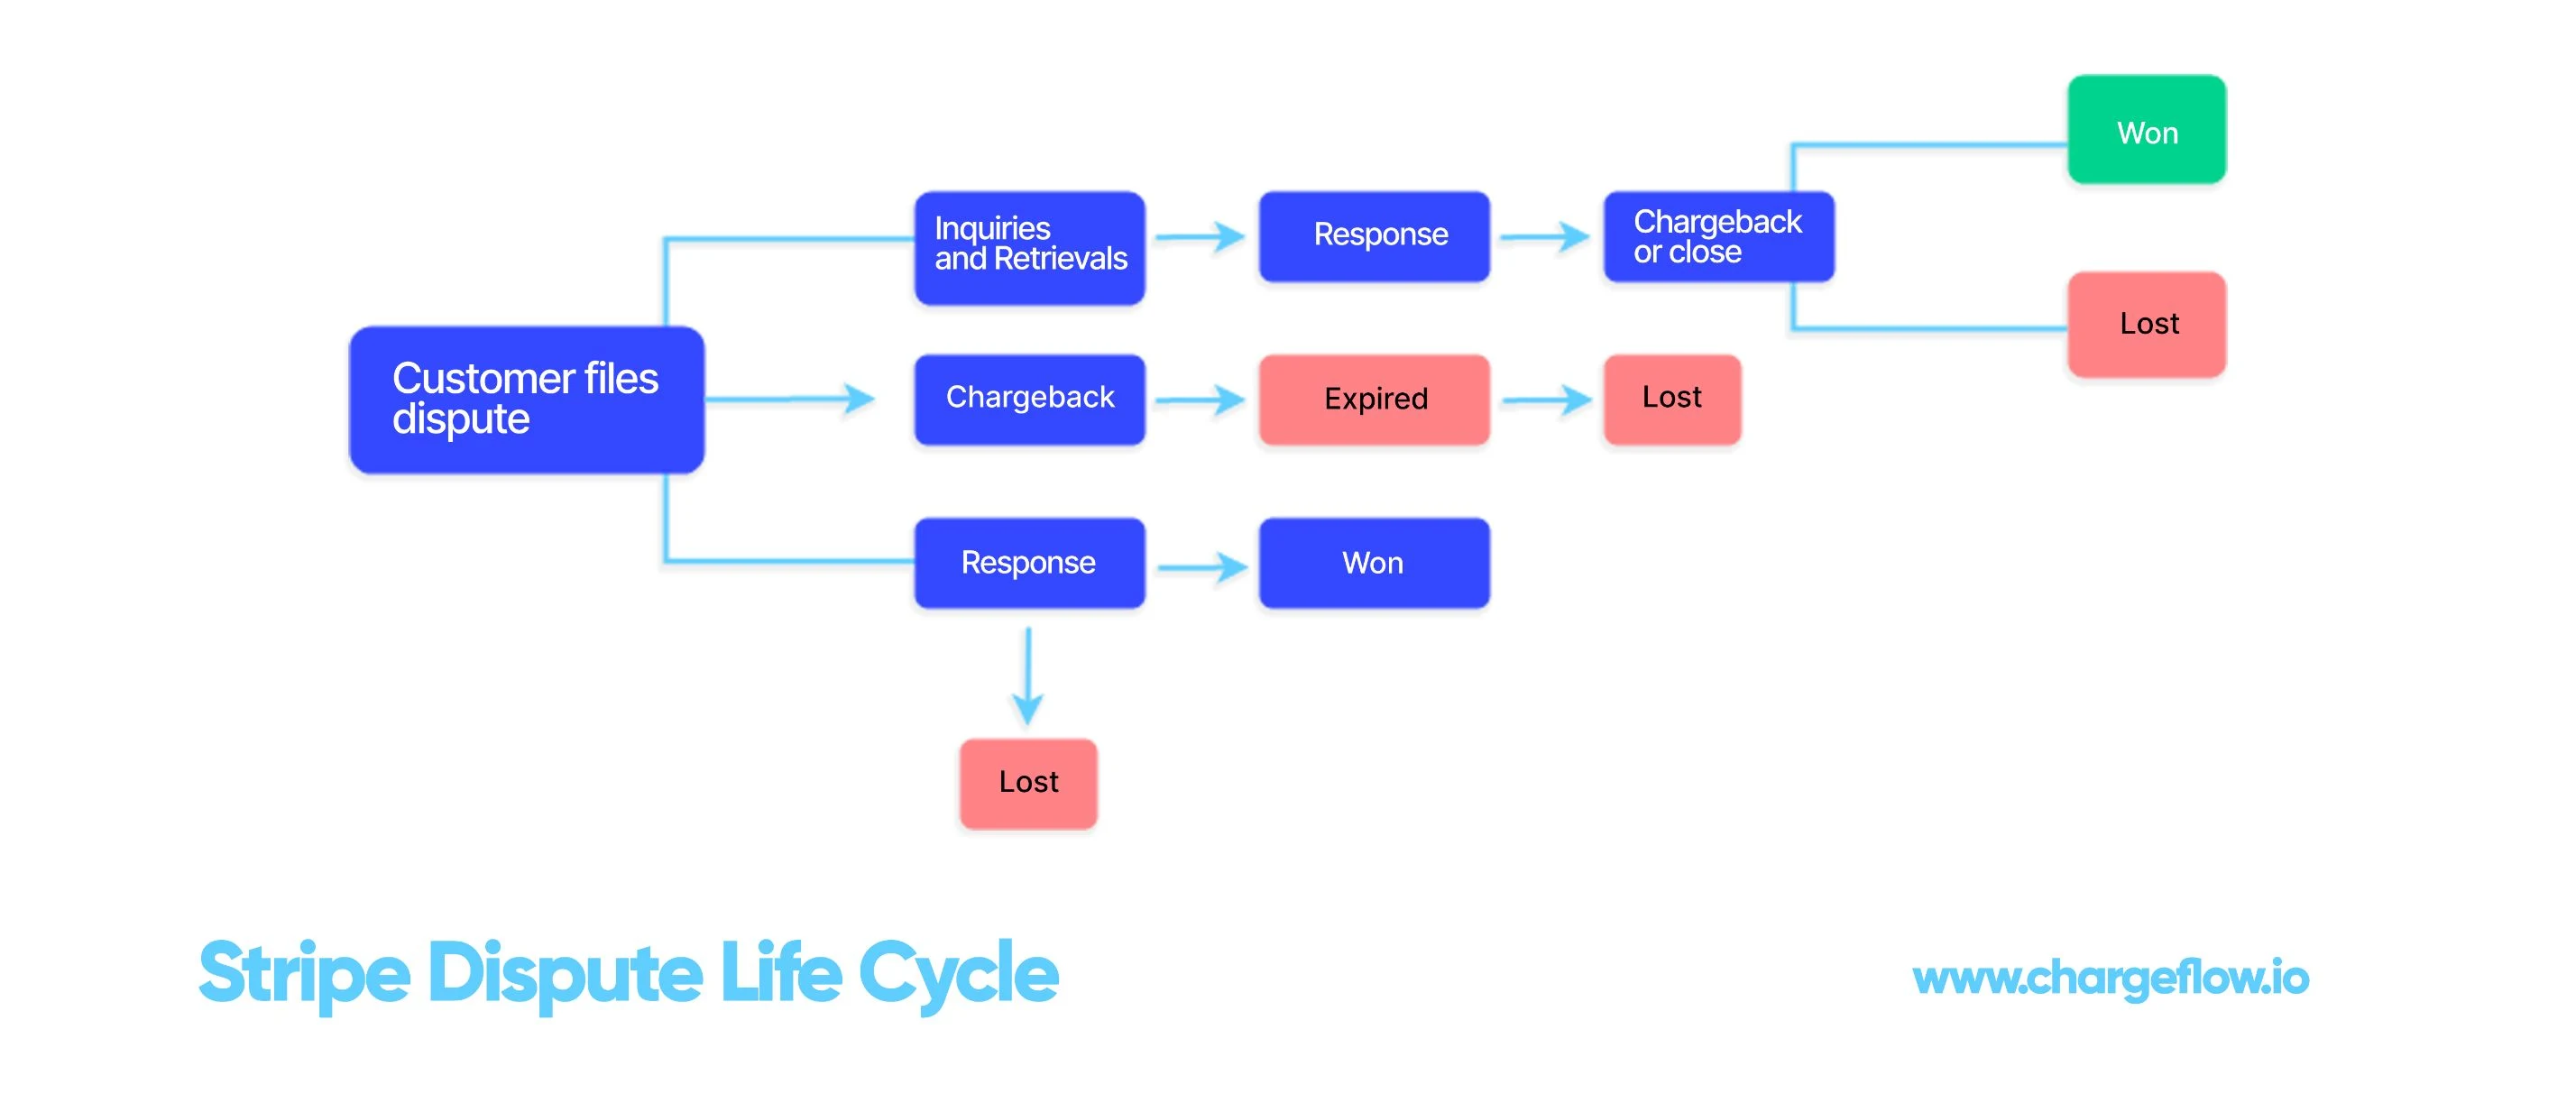
Stripe De levenscyclus van een geschil in één oogopslag
| Podium | Wat gebeurt er? | Je raam |
|---|---|---|
| Opvraging / opzoeken | De uitgevende instelling vraagt om informatie voordat een terugboeking plaatsvindt (Amex noemt dit een „inquiry”) | Reageer of geef een terugbetaling om de geschilkosten te vermijden |
| Terugboeking | Transactiebedrag + ~$15 aan kosten in bewaring; geschilstatus "needs_response" | 7–21 dagen om bewijsmateriaal in te dienen |
| Bankbeoordeling | Stripe stuurt uw bewijsmateriaal door naar de uitgever, zodat deze een beslissing kan nemen | De bank heeft 60–75 dagen nodig |
| Resultaat | Gewonnen (geld terugbetaald) of verloren (terugvordering blijft staan, vergoeding wordt ingehouden) | In beperkte gevallen is beroep mogelijk |
Belangrijke termen en stappen in de levenscyclus van geschillen bij de Stripe
1. Inquiries and retrievals
Zoals we eerder al hebben opgemerkt, beginnen sommige kaartuitgevers, wanneer een klant een geschil indient via Stripe , met een onderzoek naar de transactie voordat ze overgaan tot een chargeback. Indien nodig.
They’ll request further information about the charge. American Express refers to that process as “inquiries,” but most card brands refer to them as “retrievals.” MasterCard and Visa rarely make inquiries. They create a chargeback immediately after a customer files a transaction dispute.
Inquiries give you a window to mitigate the dispute before it becomes a full-blown chargeback. And to achieve that, you should submit every relevant documentation on the transaction or refund the payment in full. Refunding the customer means you addressed the inquiry or retrieval. And Stripe will not charge you any dispute fee.
Maar u onderbouwt uw verzoek of vordering niet met overtuigend bewijs. U zult de zaak vrijwel zeker verliezen.
The rule of thumb is to ALWAYS respond to inquiries and retrievals as if they were chargebacks. And put in the work to make the dispute disappear at that stage. Sometimes, customers file Stripe disputes when they don’t recognize a charge on their card. So, contact the customer first and figure out the issue to help you provide commensurate documentation that addresses the credit card issuer’s inquiry. If thing work out perfectly than you can also request them a dispute withdrawal.

2. Chargebacks
Stel dat het creditcardbedrijf besluit dat je bewijs niet voldoet aan hun eisen om het geschil met betrekking tot de „ Stripe ” ongedaan te maken, of dat ze ervoor kiezen geen onderzoek in te stellen of gegevens op te vragen. In dat geval zullen ze direct overgaan tot het instellen van een chargeback.
Zij zullen het oorspronkelijke transactiebedrag onmiddellijk inhouden en vasthouden gedurende de gehele looptijd van de Stripe -geschilprocedure. In het ideale geval geeft het kaartnetwerk je 7 tot 21 dagen vanaf het moment waarop de chargeback is aangemaakt om met voldoende bewijsmateriaal te reageren.
De termijn voor het reageren op een terugvordering kan per kaartnetwerk verschillen, en als u binnen die termijn geen overtuigend bewijs levert, verliest u de zaak bij verstek.
But if you send your documentation as required, Stripe will convey the same to the customer’s bank, and the bank has 60-75 days to reach a decision. If you choose not to appeal it, their decision is the final step in the dispute process.
Let ook op de waarschuwingen van het platform over fraude bij risicovolle bestellingen, om toekomstige geschillen via Stripe te voorkomen die uw omzetdoelstellingen in de weg zouden kunnen staan.
3. Betwist bedrag
By and large, the disputed amount represents the transaction amount. That is, the dollar value of the disputed transaction. However, Stripe notes that the amount of a dispute often exceeds the original charge amount. This discrepancy, they said, is usually due to currency conversion. And it can also occur when the card’s issuer bundles multiple charges into a single chargeback, which is more common for regular, recurring charges or multiple charges of small amounts—usually less than 50 USD.
Maar over het algemeen zetten ze het betwiste bedrag weer om naar de oorspronkelijke valuta van de betaling, als het systeem de daadwerkelijke betaling al had omgerekend naar de standaardvaluta van uw rekening.
Stripe advised that if you receive a Stripe dispute for more than the original charge amount, you should review all payments made to your business by the same customer or card. And determine whether more than one charge might be included in the disputed amount. If you cannot determine why a dispute is for more than the original charge, you can contact their customer care.
Beste praktijken voor het oplossen van geschillen over de ‘ Stripe ’
How you respond to any dispute determines the outcome of the case. The most effective approach pairs fast, evidence-rich responses with upstream prevention — combining clear billing descriptors and fraud screening with automated chargeback protection and chargeback prevention alerts so many disputes are resolved before they ever become chargebacks.
We hebben geconstateerd dat Stripe een melding ontvangt over de betwiste betaling wanneer er een geschil ontstaat, en je hierover een automatische e-mail stuurt. Er wordt dan een Dispute-object aangemaakt met de status „needs_response“. Als je je integratie zo hebt ingesteld dat je webhooks ontvangt, verstuurt Stripe ook een „charge.dispute.created“-gebeurtenis.
Stripe raadt gebruikers aan om via hun Dashboard te reageren. Dit wordt als beste werkwijze beschouwd. Het Dashboard leidt u stap voor stap door het indieningsproces en zorgt ervoor dat de door u verstrekte informatie automatisch correct wordt opgemaakt. Om dit proces te voltooien, wordt u gevraagd om de benodigde bestanden met betrekking tot de aankoop aan te leveren.
Below are some vital guidelines that can help you win stripe chargebacks with ease.
Lever overtuigend bewijs en blijf bij de kern van de zaak
Klanten dienen dagelijks duizenden geschillen in, en dat houdt kaartuitgevers bezig.
Vermijd dus overbodige details, lange inleidingen over uw product of bedrijf, klachten over het geschil met de klant of opmerkingen over de oneerlijkheid van het geschil. Kom in plaats daarvan meteen ter zake. Geef feiten over de oorspronkelijke aankoop weer in een neutrale en professionele toon.
Doe grondig onderzoek; neem de tijd om het geschil te onderzoeken en verzamel tegelijkertijd bewijsmateriaal dat u kunt overleggen. Bekijk bijvoorbeeld Google Maps en Street View om een beter beeld te krijgen van de afleverlocatie, of controleer sociale media zoals Facebook of LinkedIn om vast te stellen of de klant daadwerkelijk de rechtmatige kaarthouder is.
Communicatie zoals e-mailcorrespondentie of sms-berichten met de klant is geen identiteitsbewijs. Als u deze toch moet opnemen, zorg er dan voor dat u alleen de relevante informatie verstrekt.
Make your evidence factual, professional, and concise. While providing little evidence is a problem, overwhelming the card issuer with unnecessary information can have the same effect. Remember, card issuers do not follow any links you provide in response. Include a clear screenshot of your terms or policies as they appear during checkout or on your site if they are an essential part of your defense.
Voeg overtuigend bewijs van de toestemming van de klant toe
Fraudulent Stripe disputes make up the majority of all cases. Showing the actual cardholder knew of and authorized the transaction under dispute is crucial to winning Stripe chargebacks. Any data that shows proof of this is a standard part of an effective response, such as:
- AVS (Adresverificatiesysteem) komt overeen
- Bevestigingen van de CVC (kaartverificatiecode)
- Ondertekende ontvangstbewijzen of contracten
- Het IP-adres dat overeenkomt met het geverifieerde factuuradres van de kaarthouder
Stripe Bevat altijd eventuele AVS/CVC-resultaten en het IP-adres van de aankoop (indien beschikbaar via uw Stripe -integratie), maar als u nog ander bewijs van autorisatie hebt, zorg er dan voor dat u dit ook meestuurt.
Voeg bewijs toe dat u de dienst of het product hebt geleverd
Naast geschillen over fraude zijn ook claims van kaarthouders dat producten of diensten nooit zijn geleverd, defect of onbevredigend waren, of niet overeenkwamen met de beschrijving, mogelijke redenen voor een geschil. Laten we aannemen dat het product of de dienst in orde was en vóór de datum van het geschil is verzonden en geleverd; in dat geval dient u bewijs van gebruik of levering te overleggen.
Als u een fysiek product aan de klant hebt verkocht, dient u een bewijs van verzending en levering te verstrekken waarop het volledige afleveradres staat vermeld, en niet alleen de plaats en de postcode.
And if your client provided a “Ship To” name that differs from their own (e.g., gift purchase), make sure that you have documentation explaining why they differ. While it’s common practice to purchase and ship to an address that doesn’t match the card’s verified billing address, this is an additional dispute risk.
Als je daarentegen digitale producten hebt verkocht, lever dan bewijsmateriaal aan, zoals een IP-adres of een systeemlogboek, waaruit blijkt dat de klant de inhoud heeft gedownload of je software of dienst heeft gebruikt.
Voeg een kopie van uw servicevoorwaarden en restitutiebeleid toe
When it comes to disputes, fine prints matter. Providing proof that your customer agreed to and understood your terms of service at checkout or did not follow your policies regarding returns or refunds is critical. A clean screenshot of how your terms of service or other policies are presented during checkout is an essential addition to your evidence—it is not enough to include a text copy of these.
Houd bij het indienen van documenten of afbeeldingen als bewijsmateriaal rekening met de volgende aanbevelingen om ervoor te zorgen dat ze goed leesbaar blijven:
- Gebruik een lettertype van 12 punten of groter.
- Gebruik tekst, tekstball bold of pijlen om de aandacht te vestigen op relevante informatie.
- Gebruik geen kleurmarkeringen.
Bij het uploaden van schermafbeeldingen:
- Snijd de schermafbeelding bij tot het relevante gedeelte en omcirkel belangrijke onderdelen (bijvoorbeeld de ontvangstbevestiging of handtekening)
- Gebruik de tekstvelden in het formulier voor bewijsstukken bij een geschil om te beschrijven wat er op de afbeelding te zien is en hoe deze uw reactie onderbouwt.
Let goed op. Het kaartnetwerk beschouwt onleesbare tekst of gegevens die u bij uw reactie indient als onvolledig en neemt deze niet in behandeling. Het doel is om het aantal geschillen op Stripe tot een minimum te beperken.
Chargebacks?
Dat is niet langer jouw probleem.
Haal 4x meer chargebacks terug en voorkom tot 90% van de inkomende betalingen, dankzij AI en een wereldwijd netwerk van 20.000 handelaren.