















Nouvelles règles de Mastercard concernant les commerçants impliqués dans des escroqueries : ce que tous SaaS du secteur du commerce électronique et SaaS doivent savoir avant juillet 2026

rétrofacturation?
Ce n'est plus votre problème.
Récupérez 4 fois plus d'rétrofacturation s et PRÉVENTION jusqu'à 90 % des messages entrants, grâce à l'IA et à un réseau mondial de 20 000 commerçants.


 Plus de 600 avis


En bref :
- SMMP has been live since July 24, 2026: Mastercard requires acquirers in every market except Jordan to investigate any flagged merchant within 72 hours.
- Confirmed scam activity means immediate termination of Mastercard and Maestro processing, with no fine and no grace period, unlike the ratio-based ECM/EFM programs.
- De nouvelles procédures de vérification des commerçants sont en vigueur depuis janvier 2026, avec un délai de mise en conformité distinct de 15 jours si un prestataire de services de surveillance signale un site avant sa première transaction.
- Subscription, SaaS, and new card-not-present merchants remain most exposed, since combined refund and chargeback rates above 5% can trigger a review.
- SMMP obligations now flow down to sub-merchants, putting PayFac and platform operators on the hook for risk across their entire portfolio.
- Mastercard has since layered on Merchant Trust Services and the Merchant Scam & Risk Indicator (MSRI), extending scam detection to issuers at the point of authorization.
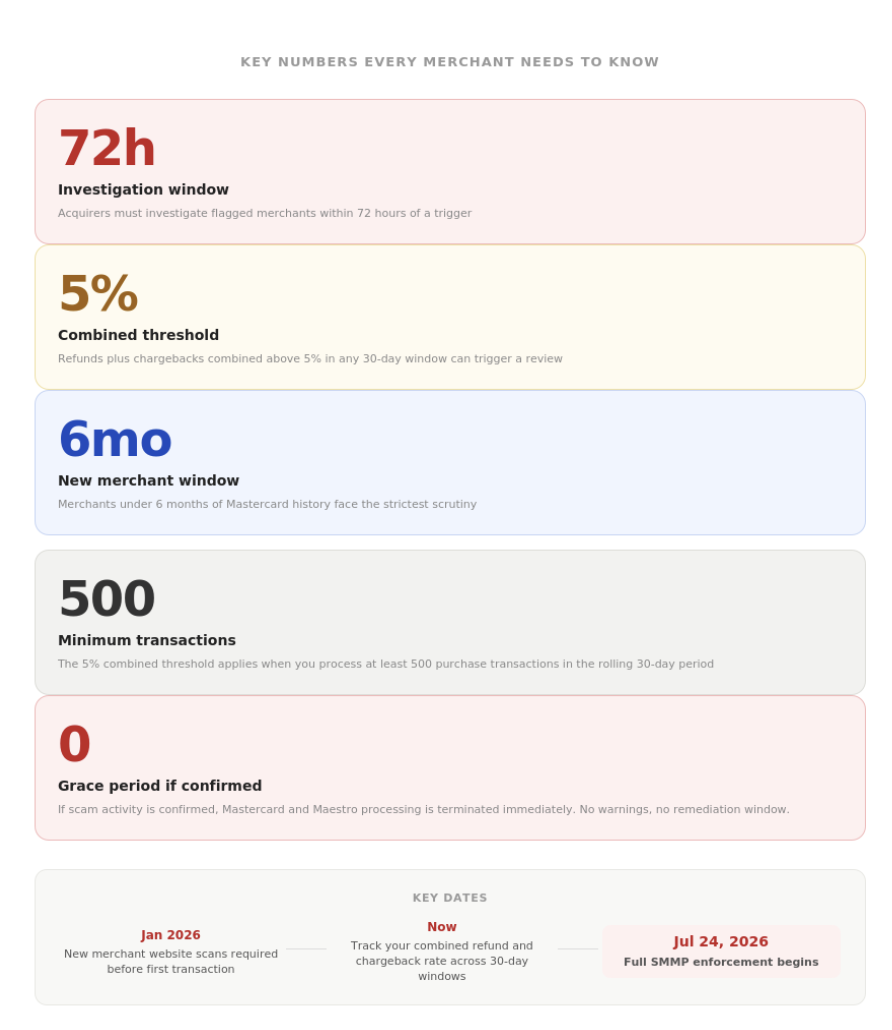
Mastercard's Scam Merchant Monitoring Program (SMMP) is the standard requiring acquirers in every Mastercard market except Jordan to investigate any merchant flagged for scam activity within 72 hours. SMMP has been live since July 24, 2026: a confirmed investigation means immediate termination of Mastercard and Maestro processing, with no fine and no grace period.
Mastercard has spent years relying on chargeback ratio programs like ECM and EFM to manage merchant risk. Those programs fine you when your numbers go above a threshold, give you time to fix things, and escalate if you don't. They're uncomfortable, but survivable. Beyond these ratio-based programs, Mastercard also runs the Mastercard GMAP audit program, which reviews a merchant's risk controls directly.
Le programme de surveillance des commerçants frauduleux (SMMP) fonctionne différemment. Il ne s'agit pas de seuils que l'on franchit progressivement. Il s'agit de signaux indiquant une activité frauduleuse, et lorsque ces signaux apparaissent, les conséquences sont immédiates. Les acquéreurs disposent de 72 heures pour mener leur enquête, et s'ils confirment l'existence d'une activité frauduleuse, le traitement des transactions Mastercard et Maestro est immédiatement suspendu. Pas d'avertissement, pas de délai de régularisation. Vous perdez tout simplement la possibilité d'accepter les cartes.
SMMP has now been in active enforcement for over a month, and the onboarding requirements for new merchants have applied since January 2026. According to Equifax's 2026 analysis of Mastercard's revised standards, the rules apply in every market Mastercard operates in except Jordan. If you sell eCommerce, SaaS, or subscriptions, this affects you more than you might think. If you need a primer first, start with what is a chargeback before working through the SMMP specifics below.
Depuis janvier 2026, les acquéreurs sont également tenus d'analyser le site web de chaque nouveau commerçant avant de traiter sa première transaction. Si un prestataire de services de surveillance signale un problème lors de cette analyse, l'acquéreur dispose de 15 jours pour mener une enquête et prendre les mesures correctives nécessaires. Il s'agit d'une obligation distincte du délai de 72 heures prévu par le SMMP, ce qui signifie que les nouveaux commerçants font l'objet d'une surveillance étroite avant même d'avoir traité un seul paiement.
Ce n'est pas de l'ECM. Les conséquences sont différentes.
La plupart des commerçants connaissent bien les programmes de surveillance existants de Mastercard. Les programmes ECM (Excessive Chargeback Merchant) et EFM (Excessive Fraud Merchant) fonctionnent sur la base de ratios. Si vous êtes signalé, vous recevez une amende et disposez d’un délai pour vous mettre en conformité. Le programme SMMP repose sur une logique totalement différente.
Voici comment ils se comparent :
| Programme | Quels sont les facteurs déclenchants ? | Thèmes principaux | Conséquence |
|---|---|---|---|
| ECM / HECM | Taux de rétrofacturation excessif | Nombre de litiges et taux de rétrofacturation | Fines plus a remediation window |
| EFM | Volume excessif de fraudes | Volume de fraude, taux de fraude, contrôles anti-fraude | Fraud program plus fines |
| SMMP (live since July 2026) | Activité frauduleuse présumée ou confirmée | Scam signals, issuer reports, monitoring alerts, authorization drops | Immediate termination, no fine, no grace period |
L'ECM et l'EFM vous laissent le temps de régler les problèmes. Ce n'est pas le cas du SMMP.
La principale différence réside dans le fait que le SMMP impose aux acquéreurs un délai de décision plus court. Un commerçant peut être en parfaite conformité avec les règles de l'ECM, avec des taux de contestation dans les limites acceptables, et pourtant être signalé dans le cadre du SMMP si le profil de son activité ressemble à celui d'une opération frauduleuse. Ces programmes fonctionnent en parallèle, et non de manière séquentielle . Pour une comparaison détaillée des différences entre le SMMP, l'ECM et l'EFM, consultez l'analyse de cside.
This isn't just a Mastercard story. Visa moved first with VAMP (Visa Acquirer Monitoring Program), which shifted accountability to acquirers for fraud and dispute performance across their merchant portfolios. Mastercard's SMMP completes the picture on their network. Together, they represent a coordinated shift across both card networks: one evidence standard, one expectation, two deadlines. For the fee and timeline side of Visa's own rules, see our Visa chargeback dispute rules guide. If you're positioning your dispute management around VAMP and ECM, SMMP belongs in that same conversation.
Qu'est-ce qui déclenche réellement une enquête ?
Les acquéreurs sont tenus de prendre des mesures dans quatre catégories de déclencheurs :
Une chute soudaine des taux d'autorisation. Si votre taux d'autorisation chute de 50 points de pourcentage ou plus en l'espace de 72 heures, ou s'il passe sous la barre des 30 % alors que vous traitez au moins 25 transactions, cela déclenche un examen. Une campagne inefficace, un problème de routage ou une stratégie de relance trop agressive peuvent tous être à l'origine de ce phénomène. Cela ne signifie pas nécessairement qu'il s'agit d'une fraude, mais cela ressemble à de la fraude du point de vue de Mastercard.
Une lettre GRIP de Mastercard. Une notification du Programme mondial d'enquête sur les règles (GRIP) signifie que Mastercard a déjà signalé votre compte pour activité frauduleuse présumée au niveau du réseau. Lorsque votre acquéreur reçoit une telle notification, le compte à rebours a déjà commencé.
New merchant scam signals. This is the one that hits legitimate businesses hardest. If you have less than six months of Mastercard processing history, you're in a heightened monitoring window. Two different issuers filing fraud type 56 reports against you, chargebacks from multiple issuers with documentation mentioning scams or manipulation, or a combined refund and chargeback rate above 5% in any rolling 30-day period can all trigger an investigation. Fraud type 56 is one of several Mastercard chargeback reason codes, and it classifies first-party misuse, more commonly known as friendly fraud, where the cardholder made the purchase but disputes it anyway. Two issuers filing this against the same merchant is a strong signal of a pattern, not a one-off.
Une alerte émanant d'un prestataire de services de surveillance des commerçants (MMSP). Mastercard collabore avec des prestataires tiers agréés qui analysent les comportements des commerçants. Une alerte provenant de l'un de ces prestataires peut vous exposer à une enquête. Le résumé d'Austreme concernant les mises à jour MMP de juin 2025 présente l'évolution des exigences relatives aux MMSP.
Mastercard's Newest Layer: Merchant Trust Services and MSRI
Mastercard has added a second track on top of SMMP. Under a strategy it calls Merchant Trust Services, Mastercard combines onboarding screening with ongoing monitoring for acquirers and payment facilitators, and it introduced the Merchant Scam & Risk Indicator (MSRI), a new authorization-point signal that flags risky merchants directly to issuers rather than waiting for an acquirer-side investigation. According to Mastercard's own 2026 announcement, pilot data shows MSRI catching roughly 80% of risky merchants, in many cases up to 90 days before an issuer would otherwise escalate a pattern. MSRI is rolling out first in Europe and the US before expanding globally.
This does not replace the 72-hour SMMP investigation window described above. SMMP still governs how acquirers respond once scam activity is suspected. MSRI adds an earlier tripwire on the issuer side, which means merchants can now be flagged before an acquirer-led SMMP investigation ever starts. For subscription and SaaS merchants already tracking their combined refund and chargeback rate, this is another reason to keep that number clean well before it approaches 5%.
Pourquoi SaaS proposant des abonnements et des solutions SaaS sont particulièrement exposés
The 5% combined threshold is brand new. It doesn't matter if your chargeback ratio is fine under ECM rules. What matters is whether your refunds plus chargebacks, combined, exceed 5% in any 30-day window with 500+ transactions. For subscription merchants, SaaS companies, and new CNP businesses, refund rates are naturally higher. Trial cancellations, forgotten renewals, billing descriptor confusion, and customer service escalations all push this number up before a single dispute is filed.
Si l'on additionne les remboursements et les litiges, la prévention précoce revêt une importance encore plus grande que le recouvrement. Il s'agit là d'un changement significatif dans la manière dont les commerçants doivent envisager leur stratégie en matière de litiges dans le cadre du SMMP.
Les nouveaux commerçants font partie de la catégorie présentant le plus haut niveau de risque. Les escrocs s’inscrivent souvent, traitent rapidement les paiements, accumulent les litiges, puis disparaissent. Mastercard connaît bien ce schéma, c’est pourquoi les règles sont les plus strictes pour les commerçants dont l’historique de traitement des paiements est inférieur à six mois. Une nouvelle SaaS légitime proposant des abonnements ou SaaS est soumise au même examen minutieux.
The 72-hour investigation window means acquirers need clean evidence fast. If an investigation opens, your acquirer will be pulling transaction records, refund behavior, chargeback documentation, website content, and billing descriptors. The merchants who get cleared quickly are the ones who have organized, complete evidence ready before the question is ever asked. A broader ecommerce fraud prevention strategy, not just an SMMP checklist, is what keeps you out of this position in the first place.
What Merchants Should Do Now That SMMP Is Live
Track refunds and chargebacks together, not separately. Most dispute monitoring treats these as separate metrics. Under SMMP, they're combined. Start calculating your 30-day rolling combined rate now and set an internal alert well below 5% to give yourself reaction time.
Prioritize prevention over recovery for high-refund categories. Chargeflow Alerts deflects disputes before they file, which keeps the combined rate down. See how chargeback prevention alerts work if you haven't set these up yet. Chargeflow Prevent goes further by stopping friendly fraud at the source. For new merchants or anyone approaching the 5% threshold, prevention is more valuable than recovery right now.
Vérifiez vos libellés de facturation. La confusion liée aux libellés est l'une des raisons les plus courantes pour lesquelles les clients contactent leur émetteur plutôt que votre service d'assistance. Lorsqu'ils contactent leur émetteur, les termes qu'ils utilisent pour décrire le prélèvement sont souvent consignés dans le dossier de contestation, et dans le cadre du SMMP, ces termes ont leur importance. Des expressions telles que « prélèvement inattendu » et « je ne reconnais pas ce prélèvement » sont très différentes de « arnaque » et « manipulation », mais les deux peuvent aboutir à un rejet de débit.
Brief your acquirer on your business model. If you're new to Mastercard processing, or if you're in a vertical with naturally elevated refund rates, proactively giving your acquirer or payment service provider context before a trigger fires puts you in a much better position than having to explain yourself during a 72-hour window. They cannot defend what they don't understand.
Get your documentation in order. Chargeflow builds detailed evidence packets for disputes. That same documentation is what your acquirer needs during an SMMP investigation. Our Mastercard chargeback survival guide walks through the records worth keeping: cancellation logs, delivery confirmations, ToS acceptance, and support interactions. They aren't just for winning disputes anymore, they're your defense against processing termination.
Why Platform and PayFac Merchants Can't Sit This One Out
Mastercard is shifting accountability upstream. Acquirers and payment facilitators now carry formal obligations to act fast on scam signals, which means they have every incentive to offboard merchants who look risky before an investigation lands on their desk. For PayFac and platform merchants, this is particularly important: the SMMP obligations flow down to sub-merchants. If a sub-merchant on your platform triggers an investigation, your acquirer is on the hook, which means you are too. Platform operators running Stripe Connect, marketplace models, or any embedded payment structure now have a direct reason to monitor dispute and refund health across their entire portfolio, not just at the platform level. That includes checkout flows run by AI agents on a merchant's behalf: our agentic commerce chargebacks playbook covers the evidence gaps those flows create. Cartis Payments has a sharp analysis of what this shift in acquirer liability actually means.
The merchants who stay off the investigation list share four traits: low combined refund and chargeback rates, clear billing descriptors, organized evidence, and a business model their acquirer already understands. Everyone else has been treating dispute management as an afterthought, assuming a clean chargeback ratio told the full story. Under SMMP, it doesn't, and acquirers are not waiting for an investigation to offboard a merchant who looks risky.
See how Chargeflow keeps you under the 5% threshold, automatically.
Foire aux questions
What is Mastercard's Scam Merchant Monitoring Program (SMMP)? SMMP is a Mastercard enforcement standard that requires acquirers to investigate any merchant flagged for scam activity within 72 hours. If the investigation confirms scam activity, the merchant's Mastercard and Maestro processing is terminated immediately. It has been in effect since July 24, 2026 in every Mastercard market except Jordan.
En quoi le programme SMMP diffère-t-il du programme ECM de Mastercard ? Les programmes ECM et EFM sont des programmes fondés sur des ratios qui donnent lieu à des amendes et accordent aux commerçants un délai pour remédier à la situation. Le programme SMMP est un programme fondé sur des enquêtes, déclenché par des signaux d'escroquerie. Une enquête confirmée entraîne la suspension immédiate du traitement des transactions, et non une amende.
En quoi consiste le seuil de 5 % dans le cadre du programme SMMP ? Pour les commerçants ayant moins de six mois d'historique de traitement Mastercard et au moins 500 transactions sur une période de 30 jours, un taux combiné de remboursements et de rétrofacturations supérieur à 5 % peut déclencher une enquête SMMP. Ce seuil est distinct des seuils ECM et prend en compte à la fois les remboursements et les litiges.
Is SMMP still in effect? Yes. SMMP took effect July 24, 2026 and acquirers have been actively running 72-hour investigations under it since launch. According to Equifax's 2026 review of the revised standards, the rules now apply in every Mastercard market except Jordan.
What is Mastercard Merchant Trust Services? Merchant Trust Services is Mastercard's 2026 strategy that pairs new-merchant onboarding screening with ongoing monitoring for acquirers and payment facilitators. It includes the Merchant Scam & Risk Indicator (MSRI), an issuer-side signal that flags risky merchants at authorization, separate from and earlier than the acquirer-led SMMP investigation process.
Quels sont les commerçants les plus exposés ? Les nouveaux commerçants pratiquant les paiements sans présentation de la carte et dont l'historique Mastercard remonte à moins de six mois font l'objet d'un contrôle particulièrement rigoureux. Les commerçants proposant des abonnements, SaaS, des jeux en ligne, des voyages et des biens numériques présentent également un risque accru, car leurs modèles économiques entraînent naturellement des taux de remboursement et de contestation plus élevés.
How does Chargeflow help with SMMP compliance? Chargeflow Alerts deflects disputes before they file, keeping the combined refund and chargeback rate down. Chargeflow Prevent stops friendly fraud at the source. Chargeflow's automated evidence documentation also gives merchants and their acquirers the clean, organized records needed to respond quickly if an investigation opens.
Pour en savoir plus
G2 Risk Solutions : Exigences MMP de Mastercard pour 2026, guide opérationnel sur les mesures que les acquéreurs et les commerçants doivent mettre en place.
LegitScript : les six prochains mois vont redéfinir la gestion des risques liés aux commerçants, un aperçu plus large de la manière dont le SMMP s'inscrit dans l'évolution générale des normes de risque des commerçants à l'horizon de fin 2026.
rétrofacturation?
Ce n'est plus votre problème.
Récupérez 4 fois plus d'rétrofacturation s et PRÉVENTION jusqu'à 90 % des messages entrants, grâce à l'IA et à un réseau mondial de 20 000 commerçants.




