















Comment utiliser les outils d'acheminement des paiements basés sur l'IA pour améliorer les taux d'autorisation

rétrofacturation?
Ce n'est plus votre problème.
Récupérez 4 fois plus d'rétrofacturation s et PRÉVENTION jusqu'à 90 % des messages entrants, grâce à l'IA et à un réseau mondial de 20 000 commerçants.


 Plus de 600 avis


En bref :
- What it is: AI payment routing automatically picks the payment processor most likely to approve each transaction in real time, instead of sending every payment through one fixed gateway.
- Why it matters: The digital payments market was worth $114.41 billion in 2024 and is projected to grow 21.4% by 2030, so every failed transaction is a growing cost.
- How it works: The tool collects transaction data, matches it against historical approval patterns, then routes in real time, retrying through a second processor if the first declines.
- Setup in 6 steps: Map your current routing, pick a tool, integrate it, train it on your data, monitor authorization/recovery metrics, then pair it with retry logic, tokenization, and dynamic 3D Secure.
- Trade-off: It needs clean transaction data and ongoing oversight, and not every provider is transparent about how routing decisions are made.
AI payment routing tools are systems that automatically pick the payment processor most likely to approve each transaction, in real time, instead of sending every payment through one fixed gateway. As more people adopt contact-free transactions, digital payments have become the norm. The global digital payment market was valued at $114.41 billion in 2024 and is projected to reach $361.30 billion by 2030, growing at a CAGR of 21.4% (Grand View Research, 2024).
Customers now expect smooth digital transactions, but online payments are still being declined, often for reasons that could be easily avoided. Sometimes it’s the issuing bank being overly cautious, which may block genuine transactions. Other times, it’s the processor, the card network, or a data mismatch.
Quelle qu'en soit la cause, cela nuit à vos résultats financiers et à l'expérience client. Cependant, l'intelligence artificielle peut optimiser vos taux d'autorisation des transactions.
Dans cet article, je vais vous montrer comment utiliser les outils de routage des paiements basés sur l'IA pour optimiser les performances de paiement et améliorer l'expérience client. Mais avant cela, voyons en quoi consistent ces outils.
Que sont les outils de routage des paiements basés sur l'IA ?
AI payment routing tools are intelligent systems that select the most suitable payment processor for each transaction, rather than sending every payment through the same gateway or acquiring bank.
Ces outils analysent les détails des transactions afin de déterminer quel parcours offre les meilleures chances d'être approuvé. Les meilleurs parcours sont identifiés en fonction de facteurs tels que les taux d'approbation historiques et le volume des transactions.
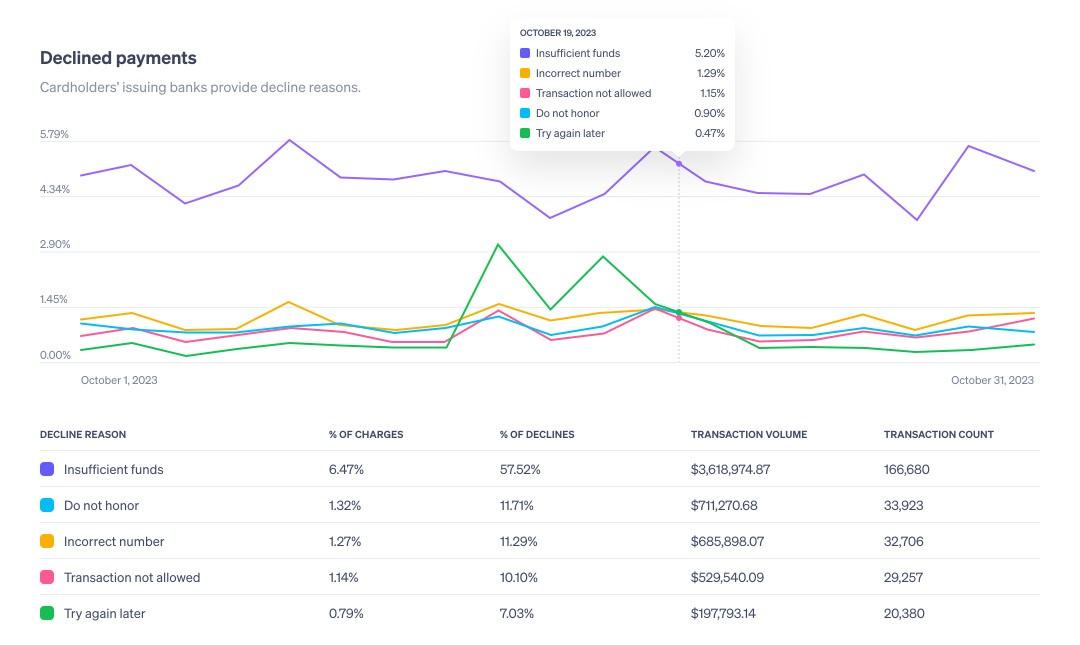
Why does this matter to you? Because every failed payment is a lost sale. Banks falsely decline about 15% of legitimate transactions (Signifyd), and when you’re spending money on campaigns to bring customers in, you can’t afford to lose them at checkout.
C'est pourquoi optimiser votre campagne de marketing à la performance ne représente que la moitié du chemin. Garantir le bon déroulement des paiements est tout aussi essentiel pour améliorer l'expérience client.
Comment fonctionne le routage des paiements par IA
Il n'est pas nécessaire d'être un expert en apprentissage automatique pour utiliser les outils de routage des paiements basés sur l'IA, mais il est utile d'en comprendre les principes de base. Le processus se déroule en trois étapes, et tout se passe en quelques millisecondes, avant même que votre client ne s'en rende compte.
- Data Collection: The customer inputs their payment details, and then the AI payment routing tool collects further transaction data. These include card type, issuing bank, currency, location, time, and amount.
- Reconnaissance de tendances: l'outil utilise les données historiques déjà enregistrées dans le système pour identifier des tendances dans les acceptations et les refus antérieurs. Par exemple, les cartes Visa peuvent afficher un taux de réussite plus élevé lorsqu'elles sont traitées par le processeur X.
- Décisions en temps réel: le routeur de paiement détermine instantanément quel prestataire de paiement est le plus susceptible d'approuver la transaction et lui transmet celle-ci. La transaction est réglée après approbation.
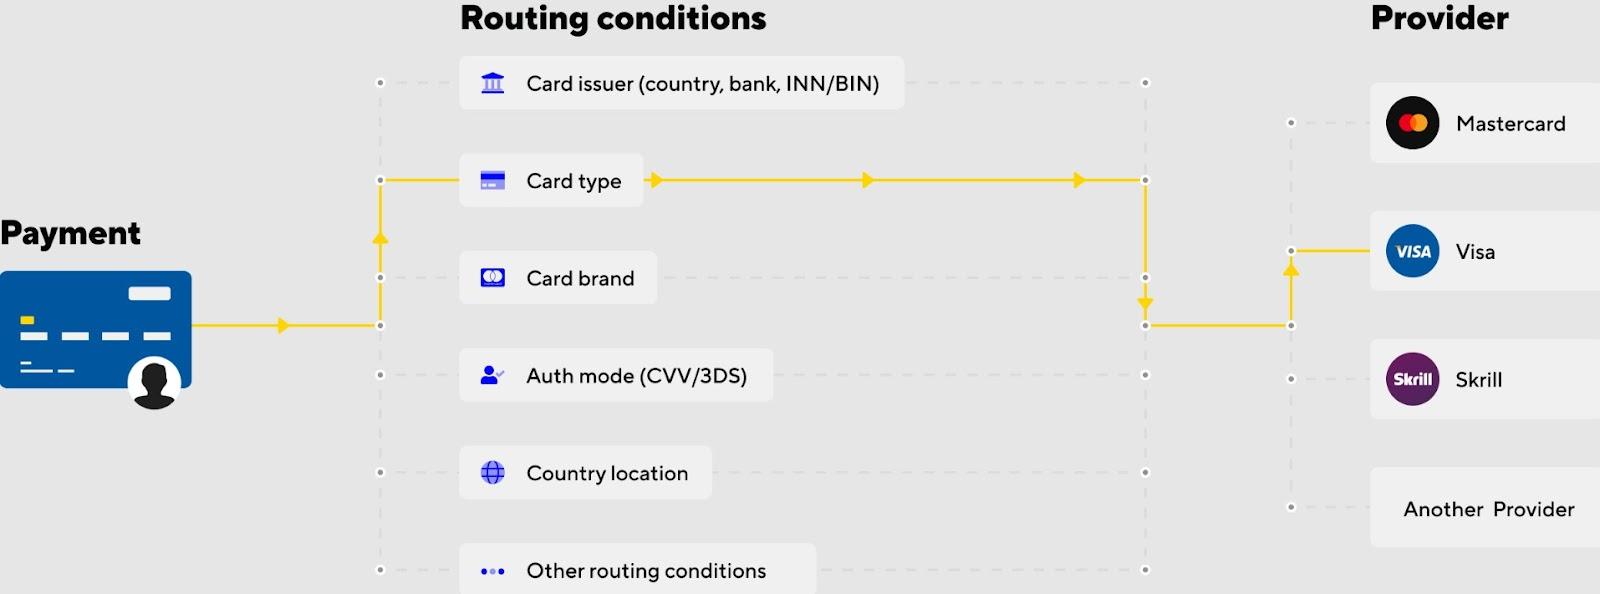
If the first route fails, the system can try a second option without requiring the customer to re-enter their card information. This supports secure payments and builds customer trust by minimizing checkout friction. Authorization rates for online card-not-present purchases run about 10% lower than in-store transactions (Stripe), which is part of the gap AI routing is built to close.
Here is how traditional, rule-based routing compares with AI payment routing on the factors that affect authorization rates:
| Facteur | Traditional (Fixed) Routing | AI Payment Routing |
|---|---|---|
| Decision logic | Sends every transaction through one fixed processor or a static rule set | Evaluates each transaction in real time and picks the processor most likely to approve it |
| Capacité d'adaptation | Rules stay fixed until someone manually updates them | Learns from approval and decline patterns and adjusts on its own |
| Retry handling | Failed transactions are usually declined outright or retried manually | Retries automatically through a second processor without customer re-entry |
| Data used | Basic rules, such as card type or region | Transaction history, issuing bank behavior, and real-time signals |
| Maintenance | Requires manual rule updates as patterns shift | Updates as new transaction data comes in, though it still needs human oversight |
Comment utiliser les outils de routage des paiements basés sur l'IA
Vous vous dites peut-être : « Ça a l'air génial, mais ça doit être compliqué à mettre en place. » En réalité, apprendre à utiliser les outils de routage des paiements basés sur l'IA est plus simple que vous ne le pensez. Voici un guide étape par étape pour vous aider à vous lancer :
Étape 1 : Comprendre votre configuration actuelle des itinéraires de paiement
Lorsque vous vous familiarisez avec les outils d'acheminement des paiements basés sur l'IA, la première étape consiste à cartographier votre flux de paiement actuel. Vous devez déterminer les éléments suivants :
- Toutes les transactions passent-elles par un seul prestataire de services de paiement ?
- Constatez-vous des taux de refus élevés dans certaines régions ou pour certains types de cartes ?
- Avez-vous des solutions de secours au cas où un paiement échouerait ?
Ces réponses serviront de référence pour évaluer l'impact une fois que vous aurez commencé à utiliser des outils d'acheminement des paiements basés sur l'IA.
Vous pouvez vous adresser à votre service financier ou à votre équipe chargée des paiements, ou encore vous renseigner auprès de votre prestataire de services de paiement. Ils vous fourniront une ventilation de vos taux d'autorisation actuels par zone géographique, type de carte et banque émettrice.
Étape 2 : Choisissez l'outil d'acheminement des paiements basé sur l'IA qui vous convient
Il ne suffit pas de vouloir apprendre à utiliser des outils de routage des paiements basés sur l'IA. Il faut choisir les bons outils, et ce choix dépend de divers facteurs, notamment les priorités en matière de fonctionnalités, le budget et la clientèle.
Il existe de nombreux outils de gestion des paiements basés sur l'IA, parmi lesquels des solutions très répandues telles que Stripe Adyen. Il n'est pas nécessaire d'être un expert en technologie pour choisir la solution qui vous convient, mais le fait d'impliquer dès le début vos équipes chargées des paiements et du développement peut vous aider à faire un choix éclairé.
Voici quelques éléments à prendre en compte lorsque vous vous familiarisez avec les outils de routage des paiements basés sur l'IA :
- Intégration avec votre passerelle de paiement ou votre plateforme actuelle
- Compatibilité avec plusieurs acquéreurs ou prestataires de services de paiement
- Analyses et rapports
- Assistance pour vos régions cibles
Étape 3 : Configurer et intégrer l'outil de routage des paiements basé sur l'IA
L'étape suivante consiste à intégrer l'outil à votre système de paiement. La plupart des plateformes proposent des API ou des connecteurs intégrés pour faciliter ce processus. Voici en général ce que cela implique :
- Connecter vos passerelles de paiement existantes à l'outil
- Définition de règles de secours (par exemple : « Si le processeur A tombe en panne, essayer le processeur B »)
- Laisser le moteur de routage analyser vos données transactionnelles historiques afin d'établir un profil de performance
- Activation d'une logique de routage intelligente qui sélectionne le meilleur processeur en temps réel
Certains outils proposent des stratégies de routage préconfigurées basées sur des références mondiales, ce qui vous évite d'avoir à tout configurer manuellement. Lorsque vous vous familiarisez avec les outils de routage des paiements basés sur l'IA, commencez par effectuer une transaction test afin de comparer les taux d'autorisation.
Étape 4 : Entraînez le moteur de routage des paiements basé sur l'IA à l'aide de vos données
Les outils d'acheminement des paiements basés sur l'IA gagnent en intelligence à mesure que vous les utilisez. Ainsi, plus vous effectuez de paiements via le système, plus celui-ci devient efficace pour sélectionner les itinéraires les plus efficaces et les plus rentables.
Au fil du temps, le moteur d'IA apprendra quels prestataires de paiement offrent les taux d'acceptation les plus élevés en fonction de la zone géographique et du type de carte.
It will also identify the best times to retry failed transactions and automatically adjust routing logic in response to emerging patterns, such as website downtimes or increased fraud risk.
Il est toutefois important de fournir au système des données de transaction complètes et fiables. Cela lui permet de prendre des décisions de routage plus précises. Si votre fournisseur propose un apprentissage à partir de données historiques, profitez-en. Cela permet à l'outil de prendre dès le départ des décisions de routage plus éclairées.
Étape 5 : Suivre les performances et optimiser au fil du temps
Tout comme vous surveillez les performances de vos campagnes dans un outil de marketingSaaS , vous devriez suivre régulièrement les performances de votre outil de routage basé sur l'IA.
Voici quelques indicateurs clés à surveiller :
- Amélioration des taux d'autorisation: le nombre de paiements approuvés augmente-t-il ?
- Recettes récupérées: combien d'argent est économisé grâce à des tentatives de relance réussies ou à un acheminement plus efficace ?
- Taux de faux refus: le système bloque-t-il moins de clients légitimes ?
- Regional/Processor-Level Insights: Which routes are working best and for which card types?
According to timetoreply, you can increase sales volume by tracking and monitoring response times for professional service email communications. You can train your internal team to send responses promptly.
Many AI payment routing tools come with built-in dashboards that enable users to visualize and monitor trends. You can collaborate with your provider’s success team to fine-tune routing logic or spot new opportunities.
Étape 6 : Associez-le à d'autres fonctionnalités de paiement intelligent
Si l'objectif de l'apprentissage de l'utilisation des outils de routage des paiements basés sur l'IA est d'améliorer les taux d'autorisation, pensez à les associer à d'autres fonctionnalités de paiement intelligentes, telles que :
- Logique de nouvelle tentative: utiliser l'IA pour déterminer le moment et la méthode les plus appropriés pour relancer les paiements ayant échoué
- Card Network Tokenization: This replaces customers’ card details with unique tokens to prevent fraudulent activities
- Modes de paiement locaux: proposer des alternatives telles que PayPal ou des portefeuilles électroniques locaux, pour lesquels l'IA peut détecter de faibles taux d'acceptation des cartes
- 3D Secure dynamique: utilise l'apprentissage automatique pour appliquer des contrôles de sécurité supplémentaires uniquement lorsque cela est nécessaire, et non à chaque transaction
Les défis liés à l'utilisation des outils de routage des paiements basés sur l'IA
Maintenant que vous savez comment utiliser les outils de routage des paiements basés sur l'IA, il est également important d'en connaître les inconvénients.
Tout d'abord, l'intégration peut s'avérer complexe, en particulier pour les entreprises disposant de systèmes de paiement hérités. Pour être efficaces, les outils d'acheminement des paiements basés sur l'IA nécessitent de grands volumes de données de transaction fiables, dont les petites entreprises peuvent ne pas disposer.
On court le risque de trop s'en remettre à l'automatisation sans contrôle humain, ce qui peut conduire à négliger des situations particulières propres à chaque client. De plus, la gestion des relations avec plusieurs prestataires peut accroître la complexité opérationnelle.
Enfin, tous les outils d'acheminement des paiements basés sur l'IA ne font pas preuve de transparence quant à la manière dont ils prennent leurs décisions d'acheminement. Cela peut compliquer la tâche des équipes lorsqu'il s'agit de résoudre les problèmes liés aux transactions échouées ou d'appliquer des règles manuelles temporaires lorsque cela s'avère nécessaire.
Bien que ces défis soient bien réels, les équipes qui adoptent un état d'esprit orienté vers la croissance sont capables de s'adapter rapidement, de tester des solutions et de tirer pleinement parti des avantages du routage des paiements par IA.
Make Payment Routing Part of Your Growth Strategy
At the end of the day, every failed payment is money left on the table. You’ve already done the hard work: driving traffic, converting customers, and building trust.
La dernière étape devrait être la plus simple, et savoir utiliser les outils de routage des paiements basés sur l'IA permet de s'assurer qu'elle le soit effectivement.
Si vous ne devez retenir qu'une seule chose de cet article, que ce soit celle-ci : votre stratégie de paiement peut être tout aussi optimisée que votre stratégie marketing. Et les outils d'IA sont la clé pour y parvenir.
rétrofacturation?
Ce n'est plus votre problème.
Récupérez 4 fois plus d'rétrofacturation s et PRÉVENTION jusqu'à 90 % des messages entrants, grâce à l'IA et à un réseau mondial de 20 000 commerçants.




